
百瑞吉上市估值

估值
市值区间:0.76*60=45.6亿元,0.98*60=58.8亿元;对应价格区间:66.83元,86.18元。
公司发行价16.77元,对应流通市值1.28亿元,总市值11.44亿元。
公司第一大股东为舒晓正 (24.49%),实际控制人为舒晓正 。公司注册地位于江苏省常州市。
公司主营宫腔领域生物医用材料和功能性护肤品。
可比上市公司PETTM:昊海生科(45.6)、正海生物(40.5);贝泰妮(25.5)、敷尔佳(24)。
暂给予公司60倍估值。
极小的流通盘,女性领域,百字辈,这些都有利于资金拉升炒作,借助近期新股情绪,竞价容易超顶高开,之后怎么走还得看换手情况以及近端次新表现。
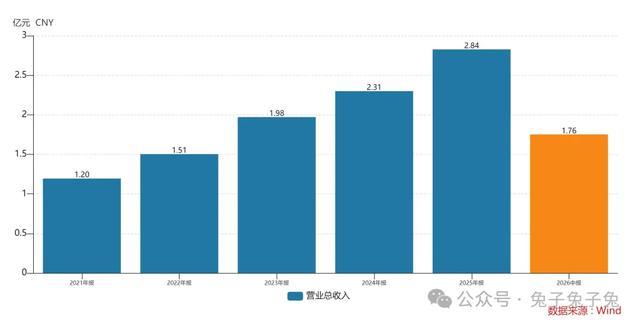
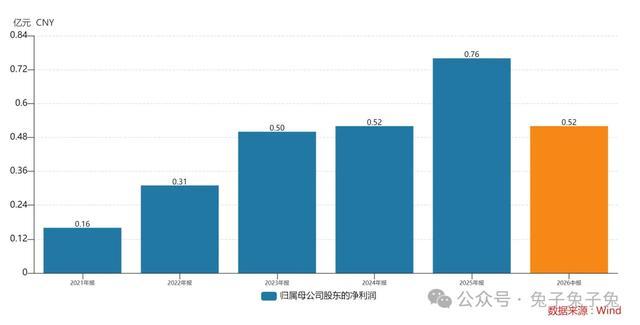
企业简况
公司主要从事生物医用材料等产品研发、生产和销售。公司致力于通过自主创新打造技术领先的生物模拟组织修复和再生材料研发平台,为医生和患者提供安全、有效的生物医用材料产品。
公司所研发的生物医用材料主要应用于术后组织创伤修复,特别是针对女性患者在妇科手术后所造成的创伤,在防止其发生瘢痕粘连的同时,促进其组织愈合及功能修复,可以有效保护女性的生育健康。
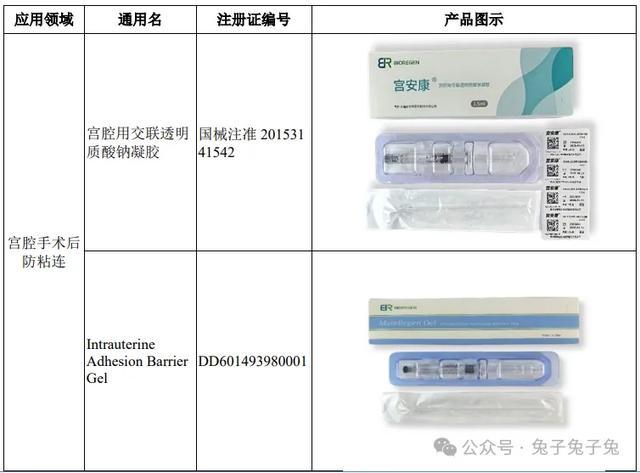
公司主要产品广泛应用于宫腔、盆(腹)腔及鼻(窦)腔等术后创伤修复领域,同时公司也少量从事含透明质酸功能性衍生物的功效护肤品的生产及销售业务。
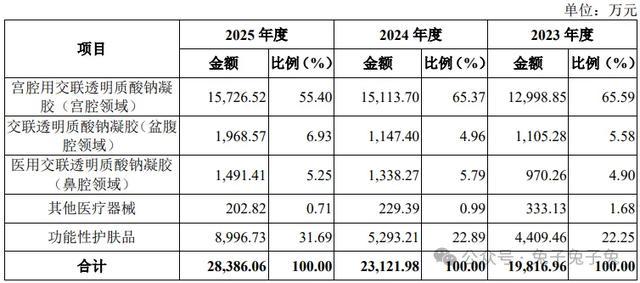
主营构成
行业情况
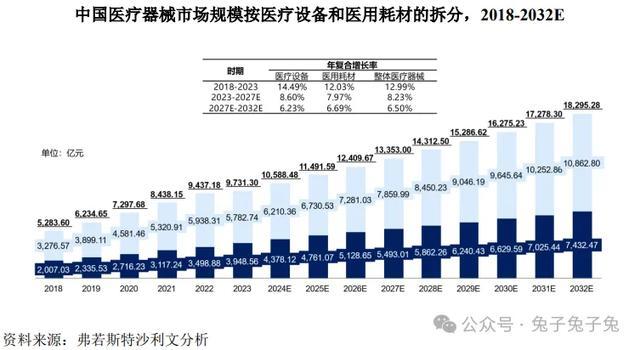
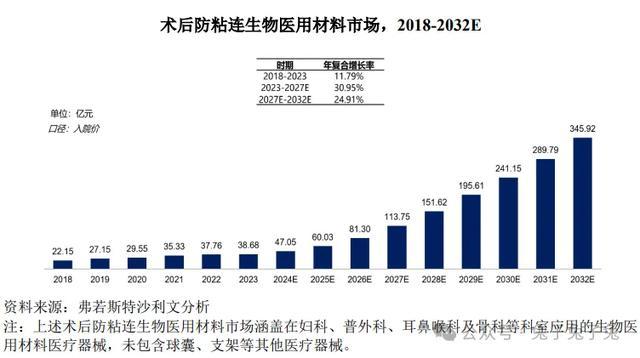
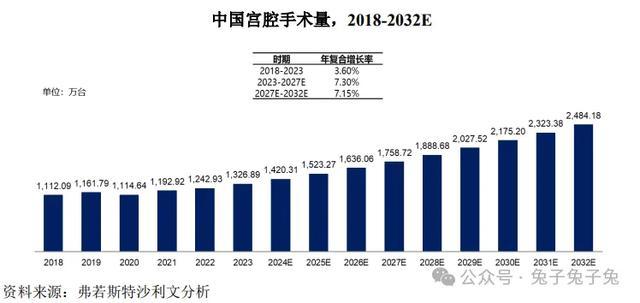
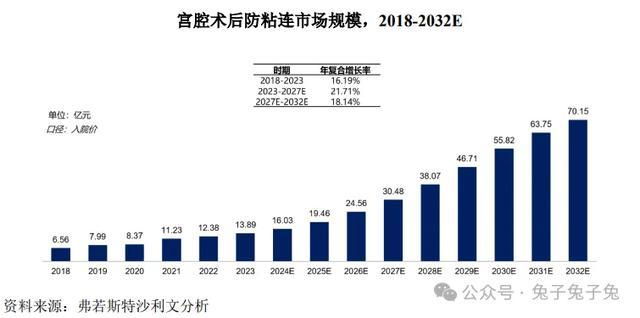
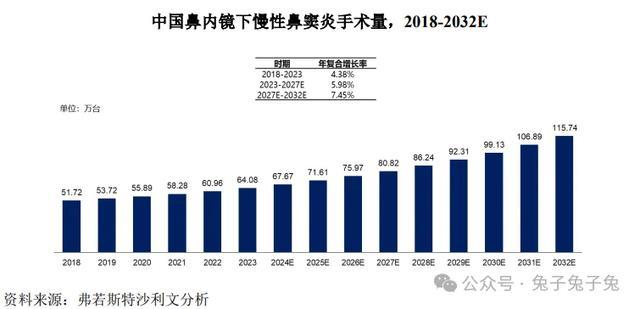
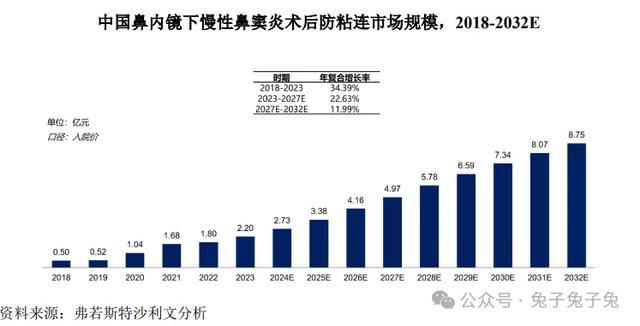
可比上市公司
昊海生科、正海生物;贝泰妮、敷尔佳。
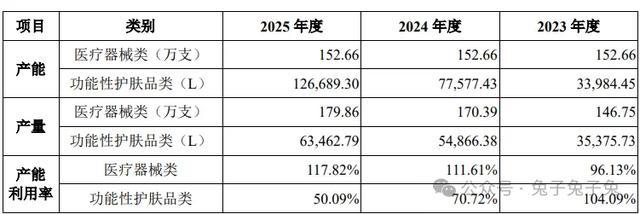
产能利用率
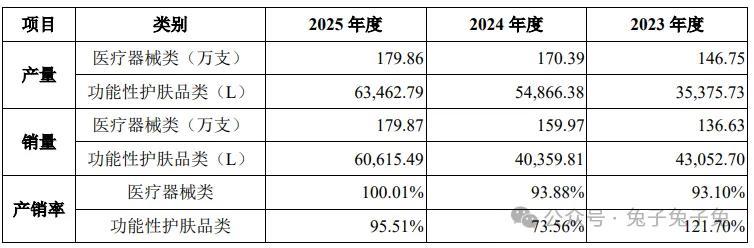
产销率
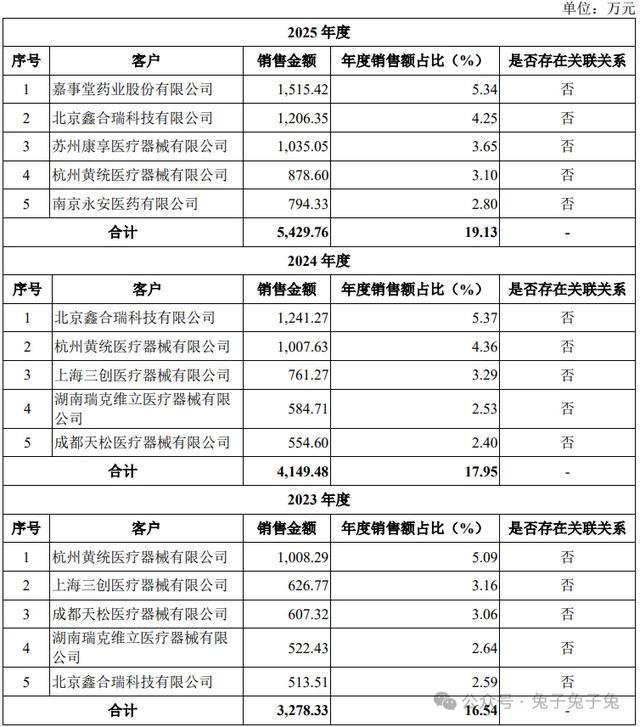
前五大客户
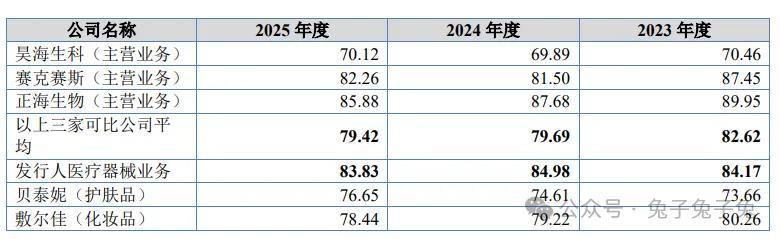
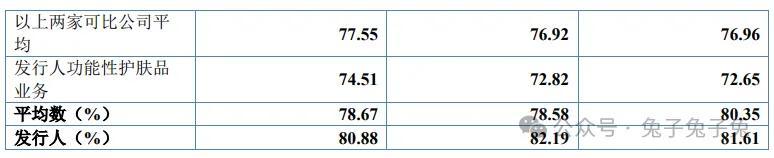
毛利率
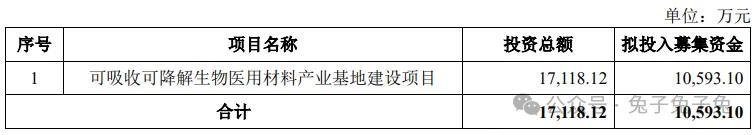
募资用途
主要风险
“带量采购”政策相关风险:公司销售区域覆盖全国多个省市,截至 2025 年12 月 31 日,公司的防粘连材料产品已在河南省被纳入集中采购。未来,随着国家进一步推进集采政策,公司主要产品面临在更多省市被纳入集采范围、无法中标、销量缩减或价格大幅降低等风险。如公司销售策略未能适应相关政策,将会对公司生产经营产生不利影响。
DRG/DIP 支付方式改革风险:DRG/DIP 支付方式改革是医保支付方式改革的重要方向之一,通过对医疗资源的有效 配置引导医疗服务和医疗器械采购规范化发展。2021 年 11 月,国家医疗保障局发布《关于印发 DRG/DIP 支付方式改革三年行动计划的通知》,明确从 2022 到 2024 年,全面完成 DRG/DIP 付费方式改革任务,推动医保高质量发展。2024 年 7 月,国家医疗保障局发布《关于印发按病组和病种分值付费 2.0 版分组方案并深入推进相关工作的通知》,优化了 DRG 核心分组及 DIP 病种库核心病种,使得结构更加合理。未来随着相关政策的全面推行,受按病种结算标准化付费的制约影响,可能会导致公司产品临床使用率下降或销售价格下降,进而对公司的收入和毛利率产生不利影响。
单一产品依赖风险:公司核心产品为防粘连医疗器械,主要应用于宫腔、盆(腹)腔及鼻(窦)腔等术后创伤修复领域。报告期内,公司宫腔用交联透明质酸钠凝胶(宫腔领域)产品收入占主营业务收入的比例分别为 65.59%、65.37%和 55.40%,系报告期内公司最主要的产品。目前公司其他防粘连产品仍处于市场开拓阶段,尚未形成较大规模的收入,因此短期内宫腔用交联透明质酸钠凝胶(宫腔领域)产品对公司业绩影响较大,公司对其存在一定的依赖。
功能性护肤品业务持续亏损风险:公司自 2021 年正式开展功能性护肤品电商业务,该业务市场拓展初期,为快速建立品牌认知、拓展市场份额,公司投入了较多市场推广费用,因此报告期内,公司功能性护肤品业务持续处于亏损状态。