
罗博特科和景旺电子港股IPO分析,这次有汤?

A股赴港二次上市有个好处,A股那边已经经过市场反复博弈定过价了,等于提供了明确的股价锚点。所以对港股打新套利来说,这票基本面咋样,估值贵不贵其实不重要,那是价投该操心的事,咱们就看一件事,港股比A股折了多少,有没有给市场留够水位就行了。
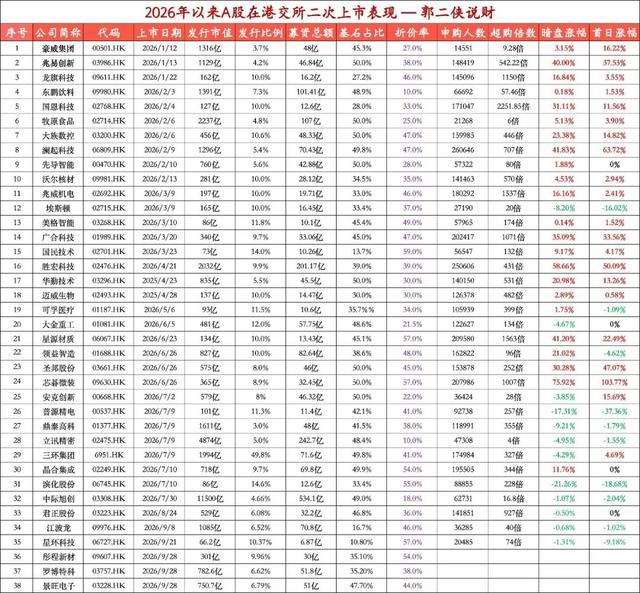
2026年以来上市的35只A+H股,以首日表现计算,10亏4平21赚。其实上半年都还好,主要是下半年来一个破发一个,给打新人都整怕了。后面再上的AH股折价要拿出诚意来,再这么割韭菜,就会像四方精创一样发行不出去。
罗博特科
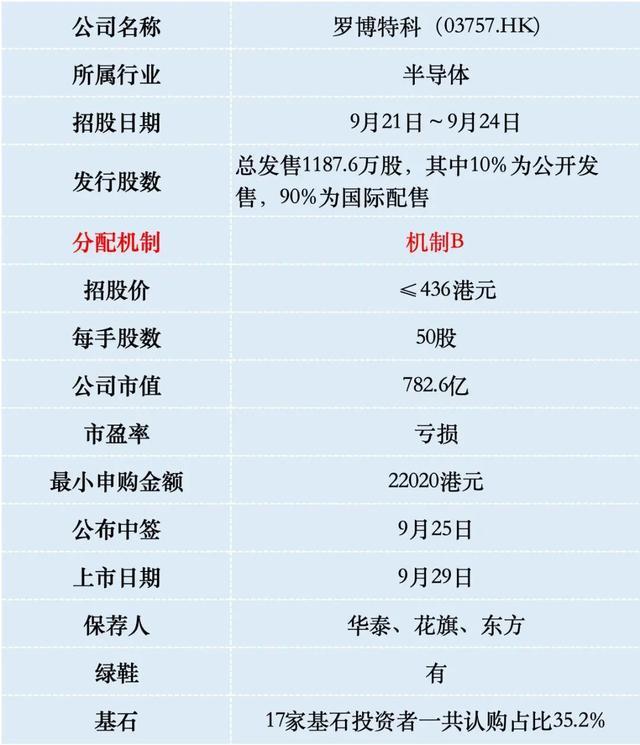
罗博特科这家公司,早年大家把它当光伏设备股看,近几年因为收购德国ficonTEC,已经越来越像“AI光互联设备商”。一句话先定性,它不直接做光模块,也不做AI芯片,而是给硅光、CPO、光模块厂提供高精度组装、耦合、测试设备,属于算力产业链里卖铲子的。
所以现在罗博的产品分两块:一块是光电子及半导体封测设备,包括硅光组装耦合台、自动对准、视觉定位、晶圆测试、器件终测。一块是光伏设备及整体方案,包括电池片自动化线、湿法/扩散/镀膜周边自动化、智能物流和工厂软件。技术底层是运动控制、机器视觉、精密机械和MES,两块能互相借力。
在传统光伏自动化设备领域,它算得上国内第一梯队(全球智能光伏电池设备份额约第5)。但真正让它在二级市场市值冲破千亿的,是它的硅光设备业务。按收入计算,罗博特科在硅光智能制造设备领域排名全球第一,拿下了全球超过20%的市场份额。
公司的设备直接打入了英特尔、英伟达、博通、思科、台积电等全球科技巨头的供应链,是名副其实的算力基建“卖铲人”。
财务数据显示,2023年光伏行业正红火,罗博特科日子过得相当滋润。但到了2024年光伏产能开始严重过剩,公司营收下滑。真正惨烈的是2025年,这一年光伏行业深水区出清,客户延期验收甚至终止合同,导致罗博特科光伏设备收入直接腰斩。
转折点发生在2026年上半年。随着德国ficonTEC并表完成,AI算力对硅光和CPO设备的爆棚需求开始体现在账面上。2026年上半年,公司营收爆发式回升至约6.08亿元,其中光电子及半导体设备贡献了天花板级别的增量,成功扭亏为盈。
2023至2024年间,公司80%以上的收入靠光伏设备支撑。但到了2026上半年,光电子及半导体封测设备收入飙升至4.88亿元,营收占比一举爆冲到80.24%,光伏业务占比被稀释至不足两成。结构调整非常彻底。
传统的铜线传输在应对超大规模AI集群时,遇到了传输速率极限和功耗过高的瓶颈。为了解决AI算力的“卡脖子”问题,光互连(CPO、硅光技术)成为了必然趋势。硅光芯片要把光路和电路封装在一起,精度要求从微米级直接飙升到“纳米级”(罗博特科的控制精度能达到5纳米级别)。这就对封装测试设备提出了极高的门槛。
行业数据显示,全球硅光智能装备市场正处于年化超30%的高速增长期,是个极具爆发力的红海避风港。
罗博特科这次港股IPO招股价最高不超过436港元(约372.8元人民币),今天A股收盘价是598元,港股比A股折价38%。
罗博特科和芯碁微装都属于全球AI算力基础设施供应链,芯碁微装市值535亿港元,港股比A股折价29%。所以我认为罗博特科的合理折价也在30%左右。也就是说现在的折价还是留的有一点水位。
罗博特科的新股评级是偷鸡!(拿命干>满仓干>梭哈>偷鸡>放弃)
景旺电子
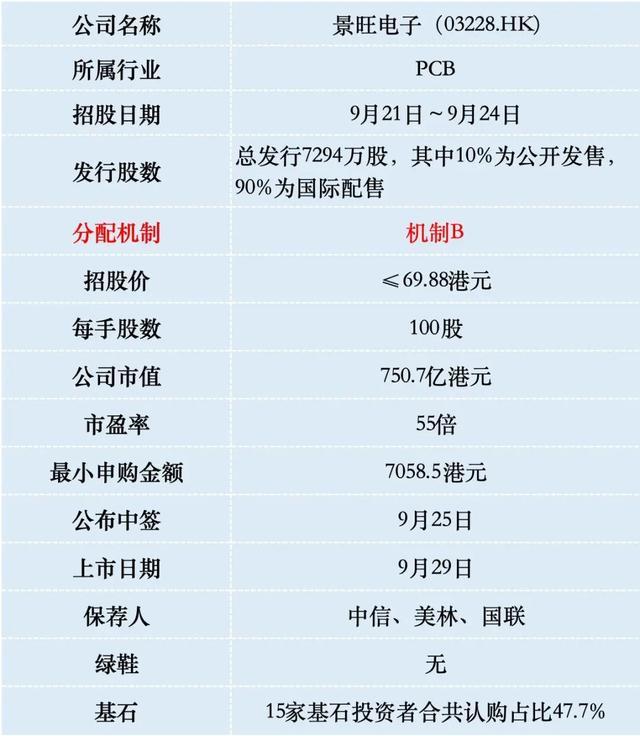
景旺电子大家可能不熟,但手机、汽车、服务器里那块“电路底板”其实都离不开它。公司主业就是研发、生产、销售印制电路板。产品覆盖硬板、柔性板、刚柔结合板、高阶HDI,应用落在汽车电子、智能设备、工控医疗、通信与数据基础设施几大块。
根据行业机构数据,按2025年的营收计算,景旺电子是全球第一大汽车电子PCB供应商,拿下了全球10.6%的市场份额;在全球PCB厂商排名第11位,份额约2.5%。
先看财务,这块最实在。2023年景旺电子营收107.57亿元,净利润9.36亿元。2024年营收126.59亿元,净利润11.69亿元。2025年营收153.08亿元,扣非净利润10.21亿元。
2026上半年,公司营业收入86.11亿元,同比继续保持21.37%的高速增长,但净利润为6.02亿元,同比下降了7.38%。
增收不增利的原因,主要有三个方面:一是上半年主要上游原材料(如覆铜板、铜箔等)成本出现上升;二是公司为应对AI和高阶智驾需求,大幅增加了研发和高附加值产能的折旧费用;三是汇率波动产生了一定的汇兑损失。不过从行业规律来看,这些短期扰动并不改变其营收规模快速扩大的长期趋势。
PCB行业往后几年不缺需求,但分层次。按灼识数据,全球PCB市场从2025年约852亿美元到2030年约1233亿美元,复合增速7.7%。真正的增量在AI服务器、高速交换机、800G/1.6T光模块、汽车智能驾驶和高压平台。这类板要求高多层、低损耗、高频高速、HDI/mSAP,认证周期长、良率门槛高,不是谁扩产都能赚钱。
传统汽车板、消费类硬板则竞争激烈,整车降价会往零部件传,景旺汽车占比高,稳收入但毛利率易被压。。
景旺电子这次港股IPO招股价最高不超过69.88港元(约59.8元人民币),今天A股收盘价是107.5元,港股比A股折价44%。
港股市场上和景旺电子业务最像的就是胜宏科技,这俩同属国内PCB行业的第一梯队。与景旺侧重于“汽车电子全球第一”不同,胜宏科技的优势强项在于高阶HDI板和AI算力服务器PCB,弹性更大。
胜宏科技现在市值2211亿港元,折价21%。景旺市值只有750港元,因此合理折价应在35%左右,现在发行折价44%,留有安全垫。
这票的问题是货太多了,一共72945手,基本上打了就给,上市后抛压很大。公司当然也知道这点,所以没设置绿鞋,上市首日就可以进港股通,让A股的韭菜来接盘。
景旺电子的新股评级是偷鸡!(拿命干>满仓干>梭哈>偷鸡>放弃)
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。