傲拓科技IPO获注册:国产PLC企业迎新进展

来源:小财米
中国证监会9月14日发出的一纸批复,让又一家专注工业控制底层设备的企业走到了发行上市前的关键一站。
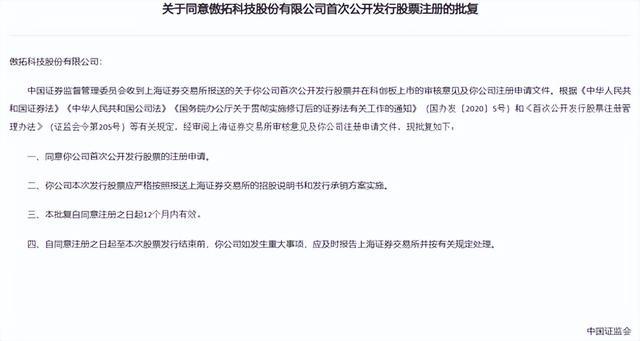
批复显示,中国证监会收到上海证券交易所报送的审核意见及傲拓科技股份有限公司(以下简称“傲拓科技”)的注册申请文件,经审阅后同意其首次公开发行股票的注册申请,批复文号为“证监许可〔2026〕2468号”。批复要求,本次发行严格按照报送上海证券交易所的招股说明书和发行承销方案实施,自同意注册之日起12个月内有效;自同意注册之日起至发行结束前,公司如发生重大事项应及时报告上海证券交易所。这意味着傲拓科技科创板IPO已完成注册环节。
一家专注控制器近二十年的企业
傲拓科技注册地位于南京市雨花台区,成立于2008年10月15日,法定代表人陈思宁,2015年由有限公司整体变更为股份公司。据招股说明书,公司是专注可编程逻辑控制器(PLC)研发、生产和销售的国家级专精特新“小巨人”企业,中大型PLC为核心产品,也是国内较早一批从事中大型PLC自主开发的企业。
产品层面,公司形成NA通用系列和NJ自主可控系列两大产品线。NA系列核心处理器主要采用国外ARM和X86架构芯片;NJ系列主要采用龙芯、飞腾等国产芯片并搭配自主嵌入式操作系统。中大型PLC覆盖NA300/NJ300、NA400/NJ400和NJ600系列,均为模块式架构,包含CPU、I/O、通信、功能等模块;小型PLC包括NA200/NJ200系列及NA2000物联网型PLC。公司还提供NARTU远程测控终端(RTU)、人机界面、组态软件等配套产品,自主研发的NAPro集成开发环境是软件侧重要载体。
公司产品主要面向水利水电、石油石化、船舶、轨道交通、国防、市政、冶金等系统级自动化领域。据招股说明书,已应用于三峡水电站机组自主可控改造、贵州洪家渡自主可控监控系统、南水北调东线江都四站改造、胜利油田生产信息化、青岛地铁四号线BAS系统、淮河干流闸门监控、三峡北线船闸现地控制系统改造等项目,这些领域对稳定性、安全性和长期可靠性要求较高。
营收利润连续增长,毛利率维持高位
报告期内公司规模持续扩大。据招股说明书,2023年、2024年、2025年分别实现营业收入19694.44万元、24370.03万元、31768.64万元,2023至2025年复合增长率27.01%;归母净利润分别为5316.86万元、8919.13万元、11843.99万元。同期净利润分别为5328.19万元、8910.49万元、11779.91万元;扣非后归母净利润分别为6867.50万元、7806.69万元、11428.60万元。不同口径利润节奏不完全一致,与各期非经常性损益构成有关。综合毛利率2023至2025年分别为74.23%、72.52%、75.64%,整体维持高位,公司归因于产品结构改善及定价、成本控制。
收入结构上,中大型PLC是绝对主力,2023至2025年占主营业务收入比例分别为70.59%、76.37%、84.67%,2025年收入26897.23万元。2023至2025年研发费用分别为2117.29万元、2799.48万元、3313.27万元,占营收比例10.75%、11.49%、10.43%,近三年累计8230.04万元;截至2025年末研发人员73人、占员工总数23.17%,员工总数315人;期末拥有专利72项,其中发明专利38项。
更新一些的数据来自审阅报告。2026年1至6月公司实现营业收入14055.62万元,同比增长22.09%;归母净利润4620.03万元,同比增长18.89%;扣非后归母净利润4459.28万元,同比增长21.03%。公司预计2026年1至9月营业收入24000万至26000万元、归母净利润7700万至9100万元,并明确该预计未经审计或审阅,不构成盈利预测或业绩承诺。
PLC:工业自动化的底层关键设备
PLC在继电器控制基础上融合微电子、计算机与通信技术,通过软件程序完成逻辑、定时、计数和运算,经输入输出控制现场设备,与CAD/CAM、机器人并称现代工业自动化三大支柱,位于控制层,上接调度、下连驱动、执行与传感层。典型PLC由中央处理器、I/O、通信、电源及功能模块构成,配合编程组态工具。按I/O点数和处理能力分为小型、中型、大型:小型多用于单机设备,中大型服务产线级、工厂级复杂系统。还需区分PLC与PAC、DCS、SCADA、工业计算机、边缘控制器——DCS偏重连续过程,SCADA侧重采集监视,实际系统中常配合使用。
PLC需求的底层支撑是制造业自动化升级,装备、汽车、新能源、电子制造、轨交、石化、电力、冶金等的新建与改造都会形成需求。工信部2024年《工业重点行业领域设备更新和技术改造指南》将PLC、DCS、SCADA、安全仪表系统等列为重点更新产品,提出到2027年完成相应更新换代任务。
市场规模须注意口径差异,不能把工业自动化整体市场等同于PLC市场。据招股说明书引用的睿工业MIR DATABANK,中国工业自动化整体市场在2022年前后接近3000亿元量级,2023年需求疲软、有所回落,其后恢复增长。小型PLC方面,据MIR《2026年中国PLC市场研究报告》,2021至2025年市场规模分别为60.23亿、60.64亿、55.69亿、56.81亿、61.18亿元。中大型PLC缺少完全统一口径:据招股说明书,发行人调研测算2023至2025年规模分别为95.65亿、67.37亿、75.19亿元;部分媒体报道使用85.19亿元口径,与招股书存在差异,引用时以披露口径为准。
外资仍居主导,替代在中端和专用场景推进
中大型PLC长期由国际厂商主导。据招股说明书引用的MIR及发行人调研,2025年西门子销售额37.94亿元、占比50.46%,欧姆龙、三菱、罗克韦尔、基恩士、施耐德等占据较大份额;按品牌派系,2023至2025年本土品牌占比分别为6.85%、12.05%、14.32%。招股说明书另援引MIR DATABANK称2025年本土厂商占有率18.76%,两组口径并不完全一致。小型PLC市场相对分散,2025年前五为西门子、无锡信捷、三菱、汇川、台达,本土份额有所提升;傲拓科技2025年小型PLC收入2689.35万元,占该市场约0.44%。公司在招股书中称,按销售规模中控技术、公司与和利时中大型PLC销售超亿元,处本土第一梯队。
国产替代不只取决于意愿。供应链安全与自主可控要求、设备更新、本地响应和成本优势,为国产PLC在专用设备、中端市场和基础设施场景创造了条件;但高端市场对长期可靠性、功能安全、复杂通信、多轴运动和软硬件生态要求很高,客户对停线风险敏感,验证周期长,切换涉及程序迁移、人员培训和长期运维,上游芯片、实时系统和协议栈的保障能力也持续影响稳定性。
技术方向上,高性能多核与强实时、工业以太网与TSN、OPC UA、EtherCAT、PROFINET、IEC 61131-3与图形化组态,以及PLC与运动控制、机器视觉、边缘计算融合和软PLC、平台化趋势,正在改变传统硬件边界;功能安全、信息安全和基于人工智能的故障诊断、预测性维护受到更多关注。这些方向成熟度并不相同,有的规模商用,有的仍在试点或样机阶段,把算法验证等同于商业化产品容易产生偏差,招股书列示的在研项目中高速运动控制软件等仍在开发中。
回到傲拓科技,其机会与挑战都与行业特征紧密相关。公司近二十年聚焦中大型PLC,积累了面向水利、电力、轨交、船舶的产品与案例,NJ系列在自主可控方向形成较完整方案;但收入体量相对有限、产品结构较集中,高端市场要面对国际厂商的生态与品牌,中端市场也要应对国内同行竞争。能否从核心控制器向综合解决方案延伸,能否把募资有效转化为迭代与批量交付能力,仍取决于研发、项目执行与服务网络的长期建设。
资本上市是节点而非竞争终点。国产PLC真正的壁垒,在于产品长期运行的可靠性、对工艺的理解、软件与协议生态的完善,以及客户多年使用积累的信任。傲拓科技后续发行定价与募投进展、新产品导入、下游资本开支和核心元器件供应,都值得持续跟踪;在相关数据尚未审计或正式披露前,对其未来业绩与份额仍宜保持审慎。