
景旺電子(3228)港股打新分析 综合评级卡【财报港股打新】

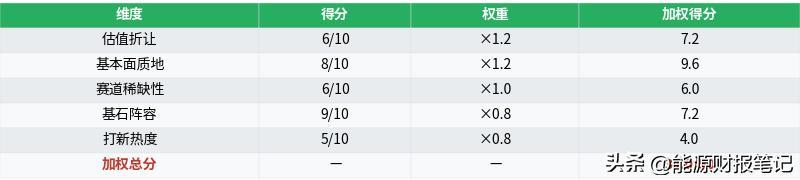
加权总分:34.0/50 → 飞毛腿级(高端PCB龙头,盈利稳健增长、基石阵容顶级(47.69%锁定含多家全球长线与产业方),但A/H折让处同业常态区间中偏浅端、超大盘首日弹性有限)
评级体系(从高到低):
☢️ 氢弹级 —— all in,砸锅卖铁孖展满上
⚛️ 原子弹级 —— 0息孖展满上
飞毛腿级 —— 孖展到手1到2手
手枪级 —— 现金摸彩
️ 刺刀级 —— 不申购
公司概览
一句话定性:这是一只「高端PCB制造」的股票。A+H两地上市、盈利稳健增长的硬科技制造龙头,唯一的悬念是汽车电子PCB毛利率承压、以及超大盘属性带来的首日弹性约束。
公司简称:景旺电子(Kinwong,深圳市景旺电子股份有限公司,603228.SH → 3228.HK)
股票代码:3228.HK
行业:印制电路板(PCB),覆盖汽车电子、智能设备、工业控制与医疗、通信与数据基础设施(含AI相关PCB)
招股期:2026年9月21日 – 9月24日
定价日:2026年9月25日(发售价参考A股市场价格厘定,最高发售价69.88港元)
上市日期:2026年9月29日(星期二)
招股价:最高发售价69.88港元(视乎定价日A股市场价格,最终价不高于此;另加1%经纪佣金等费用)
市值:约HK$1,312.8亿(按最高发售价69.88港元及紧随全球发售完成后已发行股本约1,074,268,341股计算;A+H总市值口径)
每手:100股,入场费约7,058.47港元
全球发售:72,944,300股H股(基准发售规模)
香港公开发售:7,294,500股 ÷ 每手100股 = 72,945手(散户手数)
回拨机制:机制B(酌情回拨,上限15%),最大回拨后香港公开发售约109,416手
基石:有,14家,合计认购约US$310.0百万(约HK$2,431百万),占全球发售约47.69%
绿鞋:无(招股书全文无超额配股权/稳定价格相关安排;H股于上市首日即纳入港股通)
保荐人:联席保荐人——中信证券(香港)、Merrill Lynch(美林)、国联证券国际;中信里昂(保荐人兼整体协调人、联席全球协调人、联席账簿管理人及联席牵头经办人);国联证券国际金融;其他参与机构包括富途证券、老虎证券等
核心财务数据(人民币千元,摘自招股书综合损益表摘要):
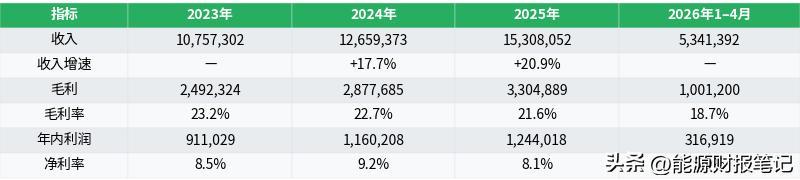
收入三年保持约18%–21%增长,2025年归母口径年内利润约12.44亿元,盈利规模与稳定性在制造板块中居前列;毛利率由2023年23.2%缓降至2025年21.6%,主因汽车电子PCB面临行业定价压力(汽车电子毛利率由2023年31.1%降至2026年1–4月13.8%),公司通过优化产品组合、转嫁成本等措施应对。AI相关PCB收入占比仍低(2025年约1.3%、2026年1–4月约5.0%)但单价与毛利更高,为后续弹性来源。
⚖️ 五维打分分析
1️⃣ 估值折让(×1.2)— 6/10 → 加权7.2分
结论:A+H两地上市,H股较A股折让约44%–45%,处于大市值电子/制造类A+H常态折让区间中偏浅端,安全垫中等。
分析:A股(603228.SH)于招股书刊发前五个交易日平均收市价约108.86元(约125.99港元,按招股书汇率折算),近期收盘价约109.47元(约126.7港元);H股最高发售价69.88港元。以此计算,H股较A股折让约44%–45%。参照A/H校准:恒生AH溢价指数常年运行于115–125区间(H股平均折让约15%–20%),大市值科技/制造类A+H常态折让多在40%–55%(如中芯国际H股较A股折让约53%–54%)。景旺作为盈利稳健的PCB龙头,其约44%折让处于同梯队区间中偏浅位置——折价提供了一定安全垫,但并非深度折让,相对同业(中芯等)缺乏额外超额折价。综合给予 6/10。
2️⃣ 基本面质地(×1.2)— 8/10 → 加权9.6分
结论:细分领先的硬科技制造龙头,盈利规模大、增长稳健,毛利率小幅承压但不改优质底色。
分析:
亮点:① 中国领先的高端PCB制造商,产品覆盖RPCB、FPC、HDI及刚挠结合板,下游涵盖汽车电子(2025年收入占比45.4%)、智能设备、工业医疗及通信与数据基础设施;② 收入由2023年约107.6亿元增至2025年约153.1亿元(CAGR约19%),年内利润由9.11亿元增至12.44亿元,规模与稳定性俱佳;③ AI相关PCB(MLPCB/HDI/FPC)收入快速攀升(2025年1.98亿元、2026年1–4月2.68亿元),单价与毛利高于传统板,构成中期成长曲线。
核心问题:① 毛利率由23.2%缓降至21.6%(2026年1–4月降至18.7%),汽车电子PCB受行业产能过剩与定价压力冲击明显;② PCB行业竞争格局分散、价格战持续,原材料波动对盈利有传导压力;③ 作为超大盘A+H,其定价与表现主要由A股主导,港股首日独立弹性有限。
综合给予 8/10(细分领先、盈利稳健、成长清晰,但毛利承压、周期属性明显)。
3️⃣ 赛道稀缺性(×1.0)— 6/10 → 加权6.0分
结论:PCB制造并非港股无对标,但高端AI服务器/汽车电子PCB属景气细分,具备一定稀缺与热度的差异化。
分析:公司为高端PCB综合供应商,港股已有多家PCB/电子制造标的,纯「无对标」不成立;但其AI服务器相关PCB(高多层、HDI)与汽车电子PCB属当前AI基础设施与智能化主线的高景气细分,产品结构与客户层级具备差异化。赛道整体偏制造周期属性,稀缺性中等。给予 6/10。
4️⃣ 基石阵容(×0.8)— 9/10 → 加权7.2分
结论:14家基石合计认购US$310.0百万、锁定47.69%,含多家全球顶级长线机构、头部中资资管与产业链战略方,阵容强劲。
分析:
基石投资者名单及认购比例(按发售价69.88港元计,占全球发售):
1. CPE Redwood(CPE源峰关联)— US$50.0M — 7.69%
2. 中际旭创(300308.SZ / 3308.HK,光模块龙头)— US$50.0M — 7.69%
3. 香港麦逊(大族数控301200.SZ / 3200.HK全资,PCB设备龙头)— US$50.0M — 7.69%
4. CIG剑桥科技(603083.SH / 6166.HK,光模块)— US$30.0M — 4.62%
5. 奇点资产(科技对冲基金)— US$25.0M — 3.85%
6. 易方达基金(含基金管理US$16.5M + 香港US$8.5M)— US$25.0M — 3.85%
7. 博时国际 — US$20.0M — 3.08%
8. Seven Grand — US$15.0M — 2.31%
9. 3W Fund — US$10.0M — 1.54%
10. 天弘基金(蚂蚁控股)— US$10.0M — 1.54%
11. Ninety One Asia(全球资管)— US$10.0M — 1.54%
12. JPMAMAPL(J.P. Morgan Asset Management)— US$5.0M — 0.77%
13. 霸菱(Barings,全球资管)— US$5.0M — 0.77%
14. KHL(建滔,PCB上游覆铜板龙头)— US$5.0M — 0.77%
- 总计:US$310.0M — 47.69%
评估:阵容同时具备(i)全球顶级长线机构(JPMorgan AM、Ninety One、Barings)、(ii)头部中资资管(易方达、博时、天弘)、(iii)产业链战略方(中际旭创、大族数控、剑桥科技、建滔,均为PCB/光模块上下游龙头)。锁定比例超40%,上市初期抛压可控。综合给予 9/10。
5️⃣ 打新热度(×0.8)— 5/10 → 加权4.0分
结论:公开发售手数较多、基石高比例锁定,但超大盘A+H由A股定价主导,首日弹性有限,热度中性。
分析:香港公开发售约72,945手,筹码规模较大;基石锁定47.69%提供较强托底。但公司作为总市值超千港元的A+H两地上市标的,其定价与表现主要受A股牵引,机构博弈充分、首日拉抬弹性偏低(属「价值型折价」而非「打新弹性折价」)。综合考虑给予 5/10。
入通时点说明(客观事实,非炒作):本次发行未设超额配股权(无价格稳定期),H股于上市首日即纳入港股通(A+H绿色通道,豁免恒生综指成分及市值门槛),带来南向资金即时买盘(边际流动性利好);同时无稳价护盘,波动相对放大。
加权总分与评级
飞毛腿级
操作策略:飞毛腿级 —— 孖展到手1到2手
(总分34.0处于飞毛腿级上沿、距原子弹级仅1分;顶级基石与稳健基本面提供安全垫,但折让偏浅、超大盘弹性有限,建议小注参与、控制仓位。)
⚠️ 风险提示
1. 毛利率承压:汽车电子PCB受行业产能过剩与定价压力影响,整体毛利率由2023年23.2%降至2026年1–4月18.7%,若成本转嫁与客户升级不及预期,盈利或继续受压。
2. A/H折让反映保守预期:H股较A股折让约44%–45%,提供一定安全垫,但亦反映市场对大盘制造股港股上市后表现的谨慎定价。
3. 行业周期与竞争:PCB行业竞争格局分散、价格战持续,原材料(铜等)价格波动对盈利能力有直接影响。
4. 超大盘弹性有限:总市值超千港元、A+H两地上市,首日表现由A股主导,打新收益空间相对有限。
5. AI PCB占比仍低:AI相关PCB目前收入占比约1%–5%,高毛利弹性尚需下游AI算力资本开支持续兑现方能放大。
数据来源: 景旺电子(3228.HK)招股章程(2026-09-22刊发)、香港交易所披露易
⚠️ 本分析仅为个人研究记录,不构成投资建议。新股有风险,打新须谨慎。