
侃财邦丨军信股份冲刺港交所为何“踩刹车”

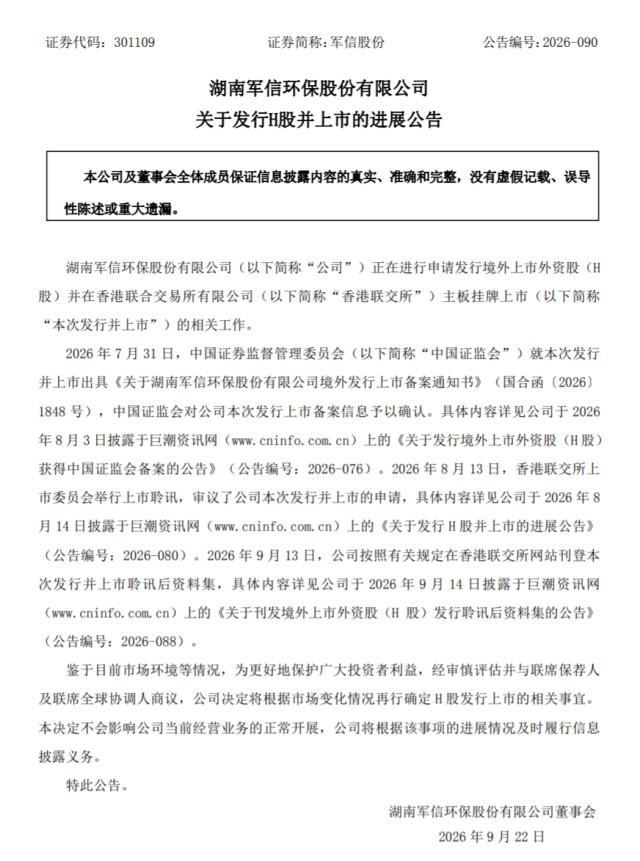
9月22日,军信股份发布“关于发行H股并上市的进展公告”,称因近期市场环境变化,公司决定再行确定H股发行上市相关事宜。措辞克制,信号明确:港股IPO流程已基本走完,却在最后一脚油门上踩了刹车。
暂缓不是放弃
先厘清军信股份H股走到了哪一步。
2025年8月首次向港交所递表,2026年2月更新材料,7月31日拿到中国证监会出具的境外上市备案通知书;据港交所9月13日披露,湖南军信环保股份有限公司通过港交所主板上市聆讯,中金公司、中信证券为联席保荐人。
一年左右,两次递表,核心环节悉数走完。9月22日公告发布时,军信股份已刊发聆讯后资料集,距离挂牌只差定价、配售、敲钟。
业内人士分析,通常聆讯后4周左右能实现上市发行。但具体节奏企业可择机推进。
“再行确定”背后,是对港股窗口期的主动选择。2026年9月以来,港股波动加剧,新股破发率攀升,A股赴港上市公司的定价空间被压缩,科技、金融科技板块集体回调,四方精创等多家拟上市企业推迟发行。军信股份在公告中明确表示,暂缓不影响公司正常经营,将“根据市场情况择机推进”。此次拟发行H股不超过2.21亿股,占A股总股本比例并不夸张。这个融资规模对应的,不是救命钱,而是战略弹药。
两次递表的底气
行业地位上,军信股份吨垃圾上网电量按2025年平均值计排名全国第一,焚烧厂自用电率等关键指标同样居前。
2026年上半年,公司实现营业收入15.58亿元,同比增长5.45%;归母净利润4.28亿元,同比增长6.89%。生活垃圾处理量217.34万吨,同比增长16.79%;吨垃圾上网电量483.17度。
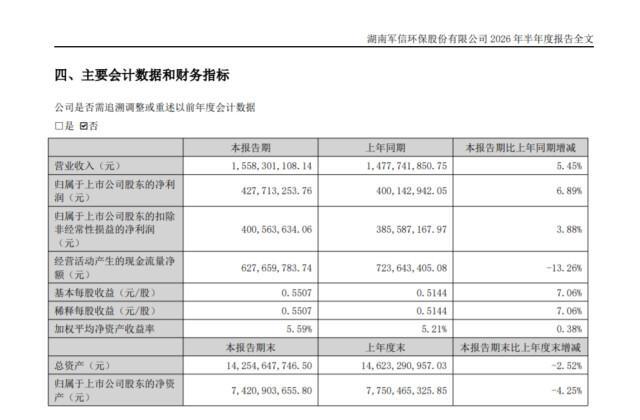
盈利能力也不错。2026年上半年综合毛利率超过55%;2025年全年经营活动现金流净额16.99亿元,同比增长74.98%。一家环保公司能做到这个现金流质量,在A股环保板块里堪称优秀。
基本盘在湖南。2024年,军信股份在湖南省生活垃圾焚烧发电市场的占有率为40.58%,位居省内第一。 截至2026年6月末,其在湖南省内的垃圾焚烧规模为9600吨/日,生活垃圾中转规模达10000吨/日,餐厨垃圾处理能力为1200吨/日。
第二场域在中亚。招股书披露,军信股份目前在中亚地区布局了9000吨/日的固废处理产能:吉尔吉斯斯坦比什凯克3000吨/日、奥什2000吨/日、伊塞克湖2000吨/日、哈萨克斯坦阿拉木图2000吨/日。其中比什凯克一期1000吨/日已于2025年12月投产。
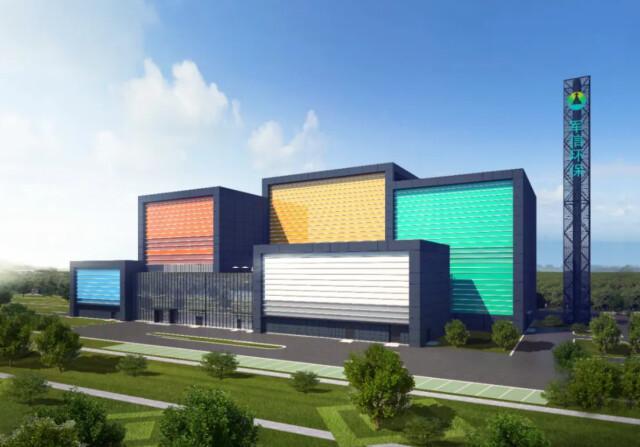
(比什凯克市垃圾科技处置发电项目二期工程效果图)
机构研报测算,9000吨/日全部投产后,将增厚公司现有产能113%。
“A+H”双轮驱动下的可信增量
这两年,越来越多优质湘企选择“A+H”双平台布局。
蓝思科技A股上市十年后赴港二次上市,融资用于越南、泰国产能扩张;安克创新2025年递表港交所,目标是强化全球化供应链布局;可孚医疗2025年递表港交所,瞄准东南亚及“一带一路”市场。若军信此番敲钟,将是湖南第6家“A+H”双平台布局的公司。
他们的共同逻辑是:A股提供稳定融资基础和品牌背书,港股提供海外资本市场通道和国际化定价锚点。
具体路径稍有不同。蓝思科技、安克创新的海外市场在消费端,靠品牌和供应链打天下;军信股份的海外市场是基础设施端,靠技术输出和工程运营打天下。9000吨/日的中亚产能,不是卖产品,是建园区、做运营、收处理费——典型的“一带一路”基础设施投资逻辑。
有券商对军信股份的盈利预测为:2026年至2028年归母净利润分别为8.4亿元、9.0亿元、9.7亿元,对应当前PE约12倍、11倍、11倍。这个估值相对积极,部分来自于中亚产能的兑现。新产能释放,利润端的弹性是看得见的。
两次递表,是对海外扩张战略的坚定表态;暂缓发行,是对市场窗口期的理性判断——或许就是等一个更好的“天气”。
作者:黄炜信
作者:黄炜信
责编:奉永成
一审:奉永成
二审:曹娴
三审:李伟锋