两度闯关、过会近10个月,兢强科技还是按下了北交所IPO终止键

从2022年深市主板"上会前夕撤回",到2025年北交所"过会后提交注册、长期未获注册批复",铜陵兢强电子科技股份有限公司(兢强科技,874111.NQ)的上市路,在2026年9月23日画上句号。兢强科技为漆包铝线细分领域厂商。
一句话:今日(2026-09-23)董事会审议通过终止北交所IPO并撤回申请。此前公司已过会并提交注册近10个月,始终未等来注册结果。这是它第二次倒在上市门前——上一次,是2022年深市主板"临门一脚撤回"。
1一纸公告:上市进程今日画上句号
结论先行:北交所IPO,终止并撤回,股票继续停牌。
2026年9月23日,兢强科技召开第四届董事会第四次会议,审议通过《关于公司终止向不特定合格投资者公开发行股票并在北交所上市的议案》《关于撤回相关申请文件的议案》,独立董事发表同意意见。上述议案尚需提交股东会审议;公司表示将于近期向全国股转公司申请股票复牌,在终止程序履行完毕前股票继续停牌。
这意味着,从2025年11月21日过会、2025年12月3日提交注册,到今日主动终止,这场北交所闯关历时近10个月,最终以企业主动撤回收场。
两次闯关时间线2022.09深市主板上会前夕撤回2023.06重挂牌新三板2024.12北交所获受理2025.11过会2025.12提交注册2026.09终止撤回
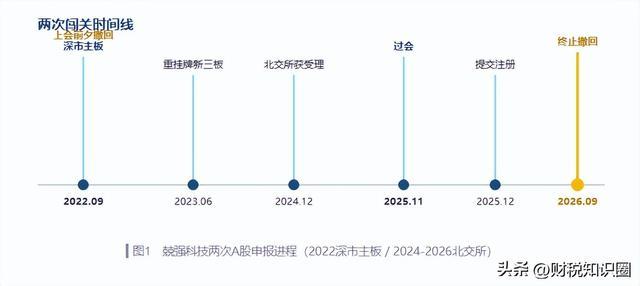
▍图1 兢强科技两次A股申报进程(2022深市主板 / 2024-2026北交所)
2两次折戟:同样的"临门撤回"剧本
结论先行:两次都是在距离上市最近处主动退出。
这不是兢强科技第一次在上市门前止步。第一次是在2022年9月:当时公司拟登陆深交所主板,保荐机构为中天国富证券,原定9月22日上会,却在9月21日晚间(上会前夕)申请撤回申报材料,证监会于9月30日决定终止审查。那一版招股书计划募资4.7亿元,其中2亿元用于补流,补流占比高达42.6%。
第一次折戟后,公司更换赛道与保荐人——2023年6月重新挂牌新三板(证券代码874111),2024年3月调入创新层,保荐机构变更为国元证券,于2024年12月向北交所递交申请,拟募资3.3亿元(2.3亿用于年产25000吨特种电磁线项目、1亿元补流)。
2025年11月21日,北交所上市委2025年第34次审议会议给出"符合发行条件、上市条件和信息披露要求"的结果;12月3日提交注册。此后注册环节长期无进展:2026年3月30日因财报过期中止,4月15日恢复,直到今日主动终止。
3纸面富贵:营收15.6亿,经营现金流却三年为负
结论先行:规模在增长,但账面盈利而经营现金流持续为负,盈利质量存疑。
报告期(2022—2024年及2025年上半年),公司营收从10.76亿元增至15.59亿元,归母净利润从5160万元增至7758万元,增长曲线颇为平稳。但同期经营活动现金流量净额连续三年为负:2022年-1.41亿元、2023年-2984万元、2024年-1.63亿元,直到2025年上半年才转正为7744万元。
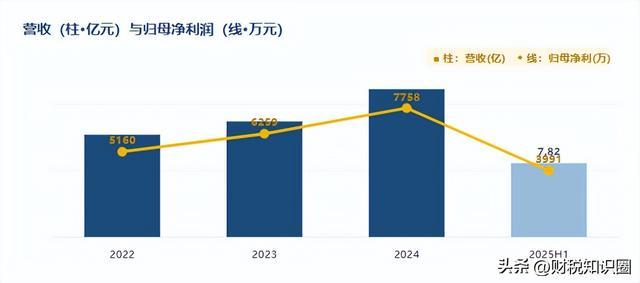
▍图2 营收与净利润走势(2025H1为半年度,未年化)
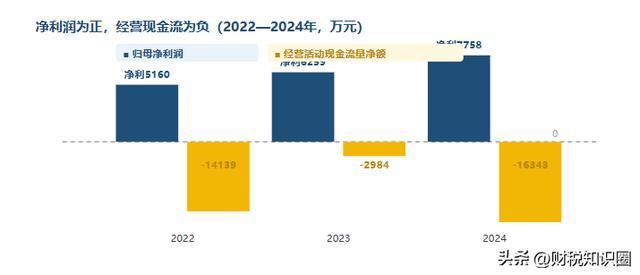
▍图3 "越赚钱越缺现金":2022—2024年净利润与经营现金流背
应收账款高企是现金流承压的重要原因。报告期各期末,公司应收账款账面价值分别为2.29亿、2.66亿、3.41亿元,占流动资产比例由35.78%升至40.92%;2025年上半年营收7.82亿元中,应收账款占比进一步升至40.48%。与此同时,短期借款余额由1.60亿元攀升至3.27亿元,而货币资金仅约7000万元上下,存在较大资金缺口。
4高毛利谜题:漆包铝线毛利率高于同行,研发费率却低于同行
结论先行:一边是显著高于可比公司综合毛利率的漆包铝线产品毛利率,一边是低于同行的研发费用率,两项"背离"曾遭北交所问询。
招股书显示,兢强科技漆包铝线产品毛利率分别为9.25%、9.70%、10.87%(2022—2024年),整体呈上升态势;而同期精达股份、长城科技、露笑科技、冠城新材四家可比公司的毛利率均值仅4.77%、5.89%、5.77%。需注意统计口径差异:兢强披露的是漆包铝线单一产品毛利率,而上述可比公司披露的是合并报表综合毛利率(含漆包铜线、铝线及其他业务),两者并非完全可比;该毛利率的合理性(含口径差异)曾被上市委重点问询。
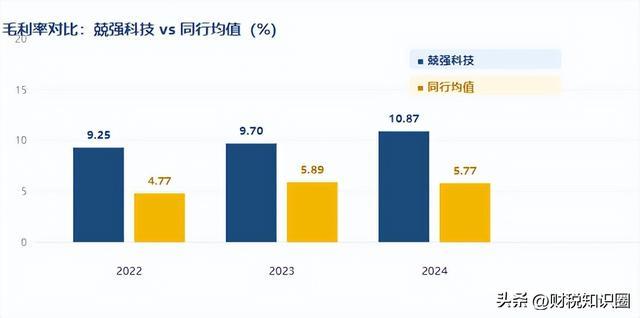
▍图4 毛利率"剪刀差":兢强科技约为可比公司两倍(10px/%,与纵轴一致)
更值得玩味的是研发端:报告期各期,公司研发费用率分别为1.36%、1.24%、1.05%、1.23%,而同行均值分别为1.79%、1.72%、1.52%、1.41%——研发费用率始终低于可比公司,毛利率却始终高于可比公司。公司拥有"高新技术企业""专精特新小巨人"等资质,但上述"高毛利率、低研发费用率"的背离,也引发了市场与监管对其科创属性的关注。
5分红与补流的悖论:现金流为负,却分掉6467万
结论先行:在经营现金流持续为负、资产大量抵押的背景下,公司仍大手笔分红,转身又来募资补流。
2023年9月,公司召开临时股东大会,审议通过2023年半年度权益分派:以总股本5987.50万股为基数,每10股派发现金红利10.80元(含税),共派发6466.50万元,于2023年11月实施完毕。而2023年全年归母净利润仅6259万元,分红率高达约103.3%——当年利润全部抽走还不够。
同一时期,公司97.24%的房产、100%的土地使用权已抵押给银行;而北交所这一版招股书又拟募集1亿元用于补充流动资金。把"大额分红—资产抵押—募资补流"三件事并排,资金安排的逻辑张力一目了然。
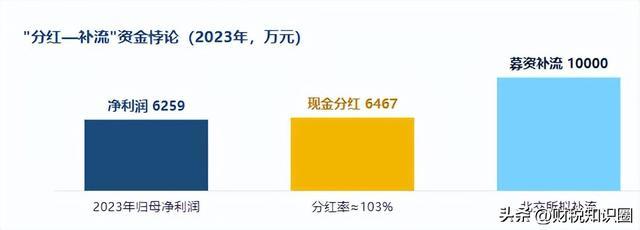
▍图5 分红超过当年净利润,又拟募资1亿补流(柱高严格按数值比例)
6客户与抵押:大客户销售连降,资产高度抵押
结论先行:第一大客户美的集团采购额三年连降,关键资产近乎全部押给银行。
公司产品主要应用于家用电器领域,第一大客户长期为美的集团,但对其销售金额逐年下滑:2021年2.35亿元、2022年1.9988亿元(同比-15%)、2023年1.72亿元(同比-14%)。在美的自身营收、净利增长的背景下,单一大客户采购收缩,引发监管对收入真实性与业绩可持续性的问询。
资产端,截至招股书签署日,公司97.24%的房产、100%的土地使用权已抵押给银行,进一步折射出流动性偏紧的现实——相关抵押主要为银行融资,侧面反映公司流动性压力。此外,员工持股平台引入外部人员的合规性也曾被监管质疑。
"过会后近10个月未获注册批复"——当过会不再是终点,主动撤回,或许是这场长达四年上市长跑里,企业给出的最后一个答案。