
IPO终止!已过会10个月,一问题遭连问3次

来源:市场资讯
(来源:企业上市法商研究)
又一家国家级‘“小巨人”企业拟IPO终止!企业经营业绩可持续性遭连续三次问询!
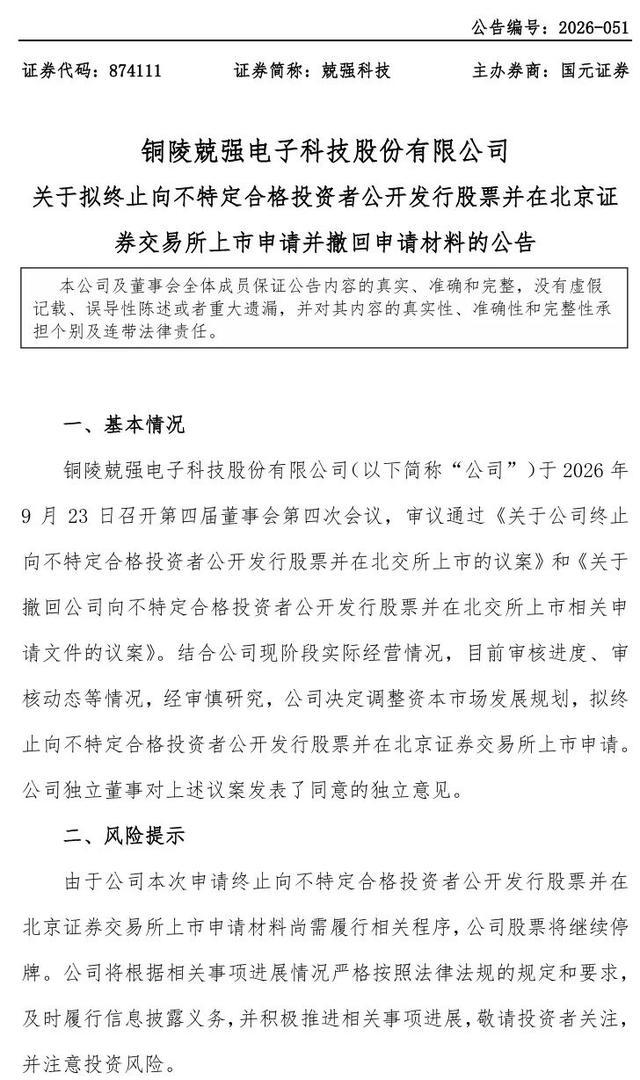
2026年9月23日,铜陵兢强电子科技股份有限公司(“兢强科技”)公告称,结合公司现阶段实际经营情况,目前审核进度、审核动态等情况,经审慎研究,公司决定调整资本市场发展规划,拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请。值得注意的是,兢强科技已经于去年11月21日通过北交所的审核,并已提交了IPO注册申请。
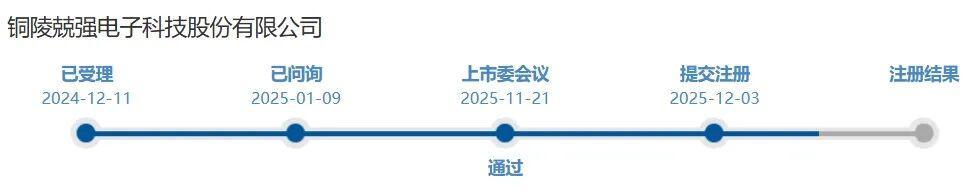
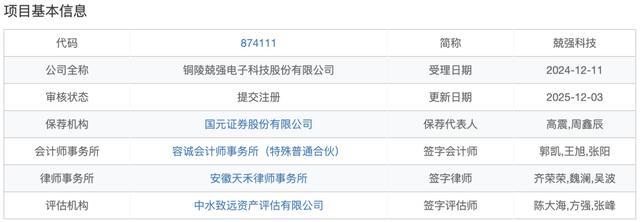
兢强科技系国家级专精特新“小巨人”企业,主要从事电磁线的研发、生产及销售,是国内主要的铝基电磁线产品供应商之一,其中以漆包铝线为主。公司产品主要应用于家用电器和变压器领域,在工业电机、仪器仪表、电动工具等其他领域也有广泛应用,其中,家用电器为公司收入占比最大的一类应用领域。
截止2025年12月31日,曾东文先生直接和间接持有公司股份比例为33.27%,能够控制公司有表决权的股份比例为44.76%,为公司的控股股东、实际控制人。
主要财务数据和财务指标
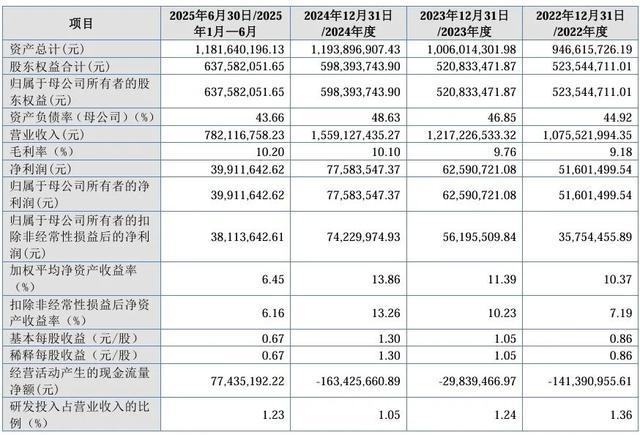
公司2025年实际营业收入15.77亿元,同比增长1.18%,远低于2023-2024年的13.18%和28.09%;归母净利润8230万元,同比增长6.08%,同样远低于2023-2024年的21.3%和23.95%。当然,公司2025年的增速也显著低于公司过去三年的复合增速。
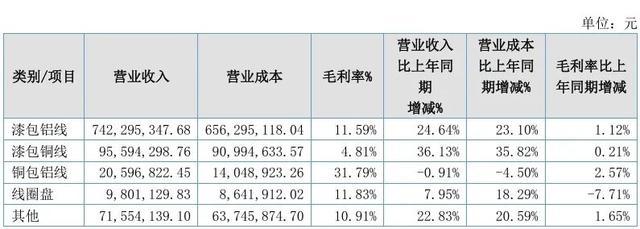
但2026年上半年,公司实现9.67亿元,同比增长23.7%,归属于挂牌公司股东的净利润5262.39万元,同比增长31.85%。收入按产品分类如下:
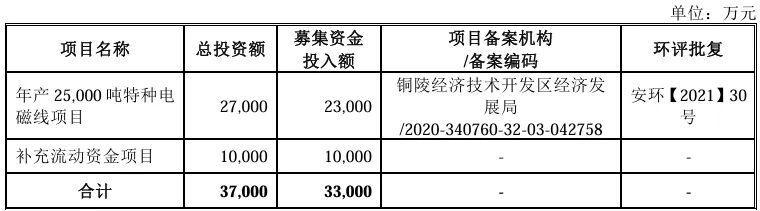
募集资金运用
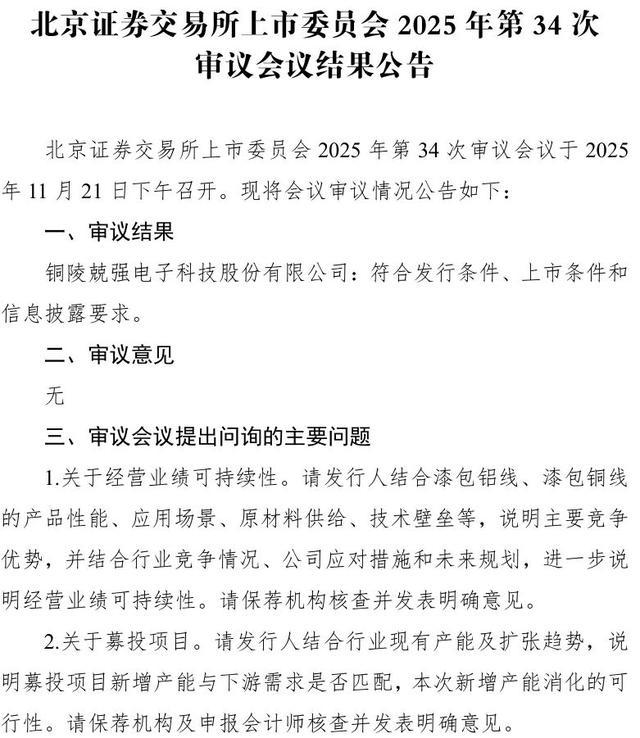
公司进行了两轮问询回复:
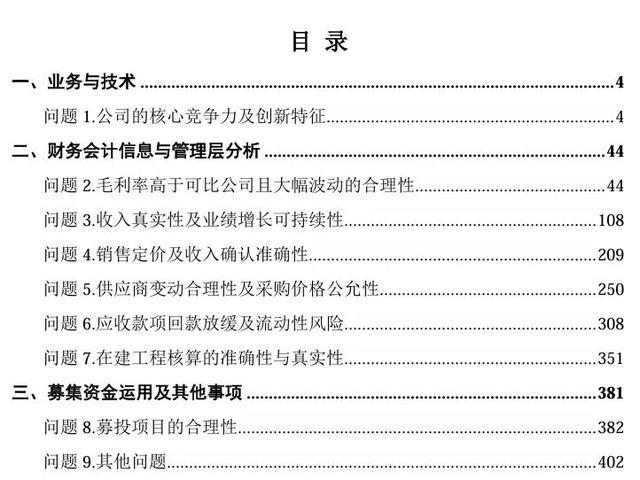
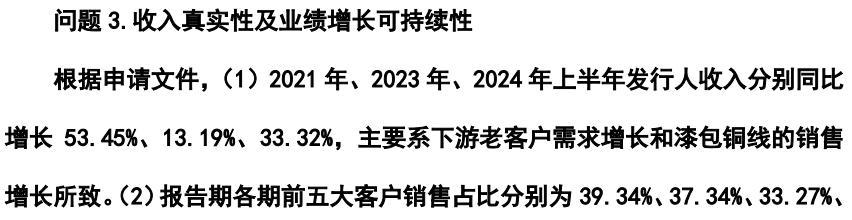
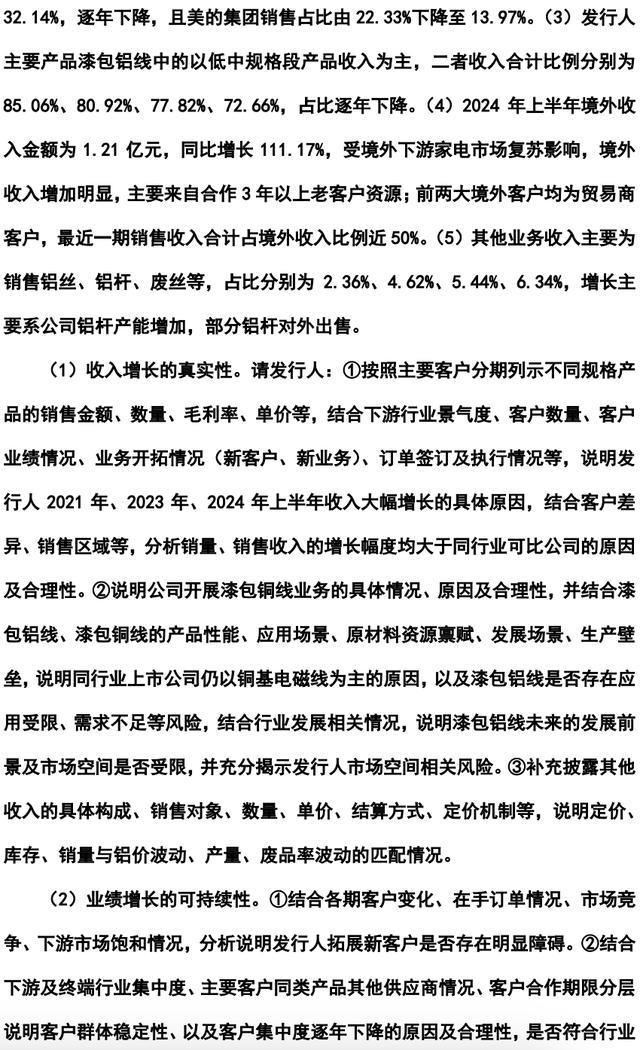
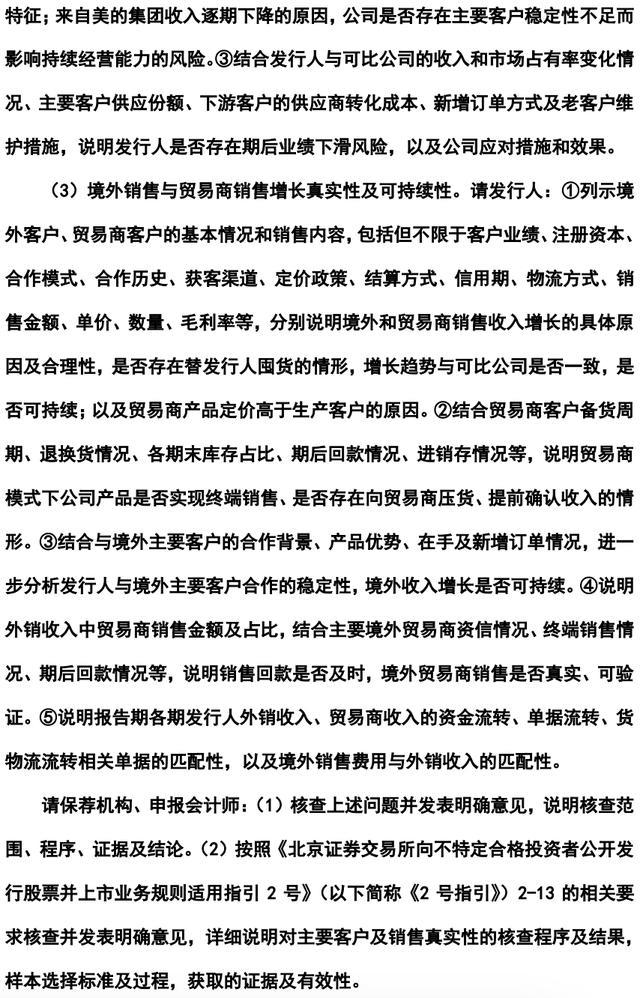
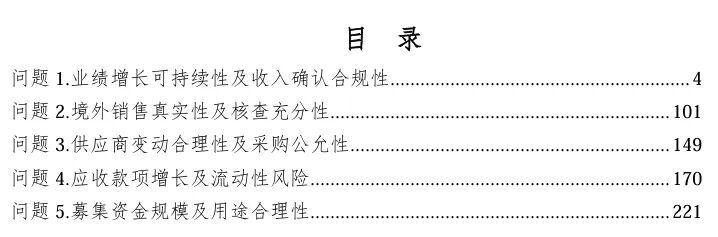
问题 1.业绩增长可持续性及收入确认合规性
根据申请文件及问询回复,(1)报告期内,发行人新开拓漆包线客户数量 分别为 91 户、158 户、180 户,同期销售人员分别为 22 人、25 人、25 人。(2) 2024 年,发行人营业收入为 15.59 亿元,同比增长 28.09%;归母扣非净利润为 7,423.00 万元,同比增长 32.09%。(3)2024 年,发行人漆包铜线产品销售收 入为 1.27 亿元,同比增长 604.92%,主要系新开拓变压器和照明灯具领域客户, 以及对工业电机领域的老客户销售漆包铜线增加。(4)均价模式下,发行人在 客户验收完成后确认收入;点价模式下,在客户签收完成后确认收入。
请发行人:(1)说明报告期内发行人开发的主要新客户的成立时间、主营 业务、市场地位、供货份额、客户开发流程、进入客户供应商体系的认证要求 及周期、合作历史及背景情况。(2)结合下游行业(家用电器、变压器、工业 电机)需求、主要客户业绩变动情况,说明 2024 年业绩增长具体原因及合理性, 以及业绩增长受哪些产品影响,与可比公司变动趋势是否一致,进一步论证与 客户合作及经营业绩可持续性。(3)结合漆包铜线市场需求、主要竞争对手产 能、销售单价、技术人员储备、下游客户的开发合作背景情况等,说明 2024 年 漆包铜线收入大幅增长的原因及合理性;结合下游需求变动、客户业绩情况、 市场竞争、在手订单等说明漆包铜线收入增长是否具备可持续性。(4)结合获 客途径、销售模式说明发行人销售人员数量是否与发行人客户数量、销售情况 及区域分布相匹配,每单位获客成本、人均收入贡献与可比公司是否存在异常, 说明人均薪酬水平与同行业及同地区公司相比是否存在异常及合理性。(5)说 明报告期内负毛利率销售产品的情况,以负毛利率销售产品开拓市场的必要性、 合理性及可持续性。结合主要客户细分产品构成、采购数量、销售金额、单价、 采购周期、单位成本变动等进一步量化分析主要客户各细分产品毛利率存在差 异的具体原因及合理性。(6)说明在均价模式下,发行人在产品签收时点是否 已经完成转移产品相关的风险与报酬,客户验收环节是否构成发行人产品交付 及投运的关键环节;结合具体的合同约定及执行情况、同行业公司收入确认政 策及方法,说明发行人以验收作为均价模式下收入确认时点是否符合行业惯例, 是否存在调节收入的情形,收入确认是否符合企业会计准则规定。
请保荐机构及申报会计师对上述事项进行核查并发表明确意见。
(素材来源:公司公告、IPO合规智库等网络公开信息)