
沙弥新股申购解析:粤芯半导体(2026-9-24)

沙弥新股申购解析:粤芯半导体(2026-48)
今日创业板一家公司申购,基本面情况如下:
(1)粤芯半导体(保荐人:广发证券)301660
粤芯半导体技术股份有限公司,境内外芯片设计企业提供 12 英寸晶圆代工服务和特色工艺解决方案的集成电路制造企业,粤港澳大湾区首家实现量产的 12 英寸晶圆厂,现有两座 12 英寸厂。公司**尚未盈利、存在累计未弥补亏损**,报告期累计亏损约 65 亿元、资产负债率约 84%。本次 T 日(网上 / 网下申购日)为 **2026 年 9 月 24 日(周四)**,顶格申购需深市市值 128 万元。
逻辑解析:
①看估值:本次公开发行股票 **51,264.60 万股**(绿鞋前,占发行后总股本约 17.81%);授予主承销商不超过初始发行 15%(7,689.60 万股)超额配售选择权,全额行使后发行总股数扩至 **58,954.20 万股**(占发行后总股本约 19.95%)。发行价 **12.01 元 / 股**。对应发行后总股本约 **28.78 亿股(绿鞋前)/29.55 亿股(绿鞋全额)**,对应上市总市值约 **345.7 亿元(绿鞋前)/354.9 亿元(绿鞋全额)**,因公司未盈利,估值不适用市盈率,公告采用**市销率(PS)**,主营业务与发行人相近的可比上市公司市销率水平情况如下:
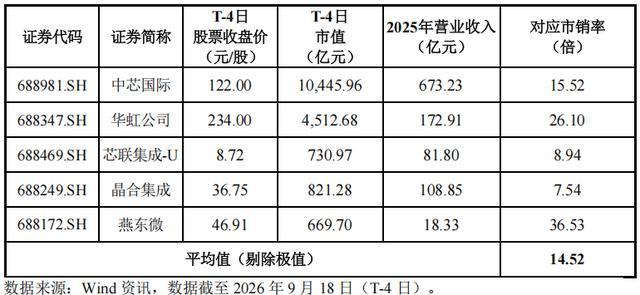
本次发行价格12.01元/股对应的发行人未行使超额配售选择权时2025年摊薄后静态市销率为13.39倍,若全额行使超额配售选择权后本次发行后市销率为13.74倍,低于可比上市公司2025年静态市销率平均水平。
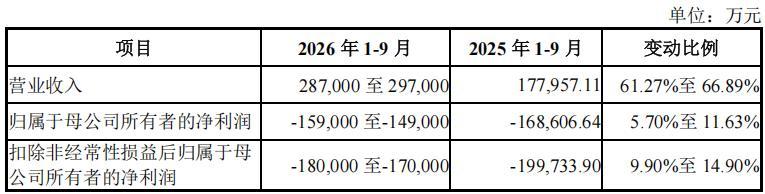
公司预计2026年1-9月营业收入较上年同期增长61.27%至66.89%,扣除非经常性损益后归属于母公司股东的净利润较上年同期增长9.90%至14.90%,主要原因是AI及下游终端需求拉动,叠加公司产能不断释放,规模效应进一步显现所致。但尚未扭亏下估值较难把握。
②基本面:
公司主要从事集成电路制造环节中的12英寸晶圆代工业务,具备集成电路、功率器件等多元化产品平台的工艺研发与制造能力,涵盖MS、HV、CIS、BCD、eNVM、MOSFET、IGBT、SiPho等工艺技术平台。公司成立以来,紧密贴合模拟芯片行业品类多样化的产品特点,持续丰富自身产品组合,目前已具备较完整的成熟节点工艺制程,可为客户提供180-55nm等多个制程节点的特色晶圆代工服务,产品应用领域覆盖消费电子、工业控制、汽车电子和人工智能等。
在技术创新方面,公司于2024年底成功推出12英寸90nm SiPho工艺技术平台。截至本公告签署日,公司的硅光工艺技术平台累计投片量已超过7,000片;根据Frost & Sullivan数据,截至2026年4月末,公司是中国大陆唯一具备12 英寸硅光晶圆大规模量产能力的企业。公司的硅光产品涵盖400G、800G及1.6T 高速可插拔硅光光模块应用,与国际领先水平相当。同时,公司与业界先进水平保持同步,开展近封装光学(NPO)的工艺制造技术研发,目前正在导入3.2T NPO 产品。未来,公司将进一步开展65nm硅光及光电融合工艺的研发和量产,实现从可插拔光模块向近封装光学(NPO)、光电共封装(CPO)的演进,以满足市场对硅光及光电融合芯片在制造技术及代工产能上的急迫需求。公司是国内极少数能够同时提供“集成电路、功率器件、光电融合”三位一体代工服务的集成电路制造企业。
公司目前拥有两座12英寸晶圆厂,分别为第一工厂(粤芯一、二期)和第二工厂(粤芯三期),规划产能合计为8万片/月,截至2025年末已实现产能6.33 万片/月。目前,公司已启动建设一条规划产能为4万片/月的12英寸集成电路数模混合特色工艺生产线,即第三工厂(粤芯四期),产线建成后将为硅光及光电融合、嵌入式存储、图像传感器、数模混合及射频(存算一体芯片)、OLED显示驱动等工艺技术平台提供产能保障,工艺制程节点涵盖65nm-22nm,下游应用覆盖人工智能、高端工业控制、新能源汽车等领域。粤芯四期建成后,公司产能合计将达到12万片/月。
③看募投:
按本次发行价格12.01元/股计算,超额配售选择权行使前,预计发行人募集资金总额为615,687.85万元,扣除约19,461.39万元(不含税)的发行费用后,预计募集资金净额为596,226.46万元。若超额配售选择权全额行使,预计发行人募集资金总额为708,039.94万元,扣除约21,819.56万元(不含税)的发行费用后,预计募集资金净额为686,220.39万元。募集资金投资项目如下:
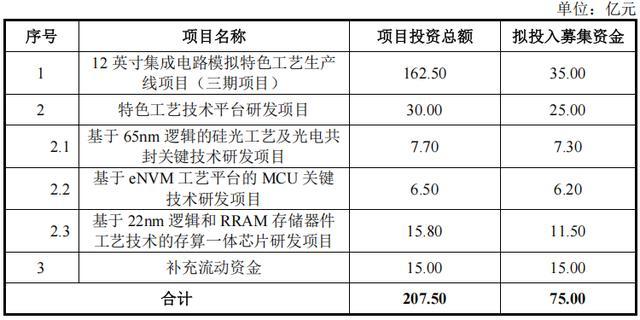
本次募集资金投资项目系经审慎论证公司主营业务、经营规模、技术水平及管理能力,并紧密契合公司长期发展战略目标后确定,具备充分的合理性与必要性。
相关项目是公司落实既定战略规划、达成业务发展目标的核心举措,旨在特色工艺晶圆代工领域强化差异化竞争格局并丰富业务布局,同时确保与公司当前执行中的建设项目有序协同与有效衔接。
本次募集资金投资项目的顺利实施,将助力公司把握国内高端模拟、数模混合、硅光及光电融合芯片产业生态建设的重要战略机遇期,集中资源突破相关代工产能供给瓶颈,推动公司优势工艺技术的持续升级迭代,拓展客户产品应用场景的深度与广度,并强化对产业链上下游的辐射带动效应,加速构建完善产业生态体系。
④看管理:
公司**无控股股东、无实际控制人**。发行前持股超 5% 的主要股东:誉芯众诚约 16.88%、广东省半导体及集成电路产业投资基金约 11.29%、广州华盈约 9.51%、科学城(广州)投资集团约 8.82%、国投创业基金约 7.05%,资本背景以省级政府引导基金、地方国资平台为主 。发行后上述股东持股按新股摊薄(新发约占总股本 17.81%)。战略配售方面,保荐子公司广发乾和跟投 1,025.29 万股(2.00%),高管 / 核心员工两个资管计划合计约 1,772.64 万股,其他战投约 22,834.37 万股,最终战配合计 25,632.30 万股(占绿鞋前发行数量 50.00%)。
综上,这是一只 "未盈利 + 无实控人 + 大额补流 + 国资云集" 的创业板硬科技 IPO,发行 PS 13.39~13.74 倍、公告称低于可比公司 2025 静态 PS 均值,但公司尚处大额亏损、高负债、产能爬坡期,估值锚是 PS 而非 PE,打新与上市后波动风险均需自行判断。
结论:估值较难把握下,小沙弥今日放弃申购。投资路上一路相伴,欢迎持续关注。
(上述内容仅供参考,代表个人观点,不构成具体投资建议。)