
从宇树科技看具身智能,会是一场资本狂欢吗?

一个先泼冷水的开场
先问一个不太礼貌的问题:宇树科技,到底是一家什么公司?
大多数人会说:它是做人形机器人的。但翻开它的招股书,答案可能会让你意外。
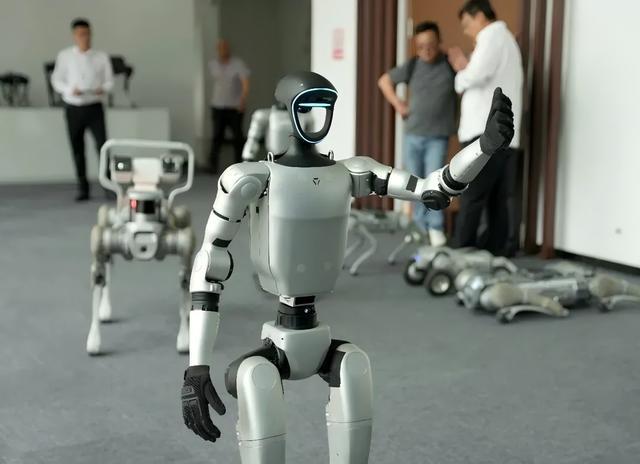
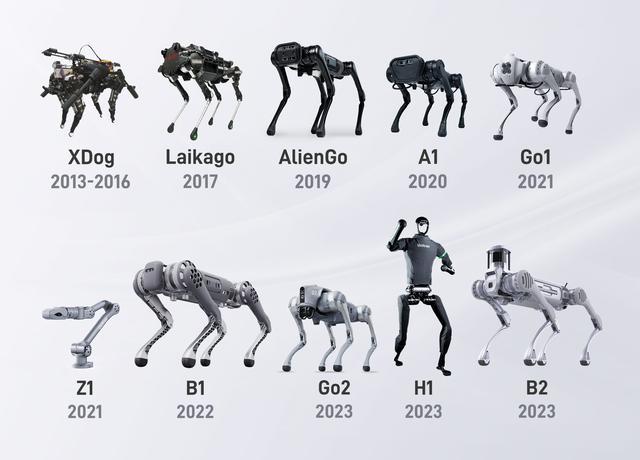
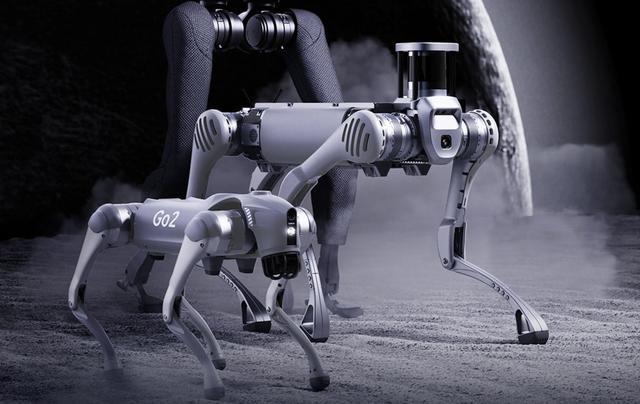
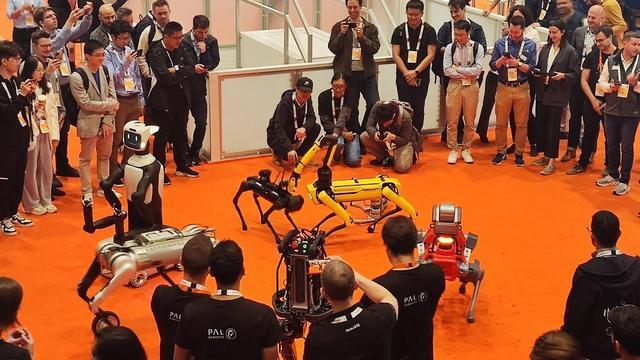
宇树科技 2025 年卖了 17 个亿的货,其中 80% 的四足机器人(机器狗)卖给了高校、科研院所和科技爱好者。人形机器人呢?几乎全部 —— 注意,是 "全部"—— 卖给了研究、教育和展示领域。蔚来汽车工厂里那台搬零件的 H1,是它为数不多真正走进工业现场的案例。
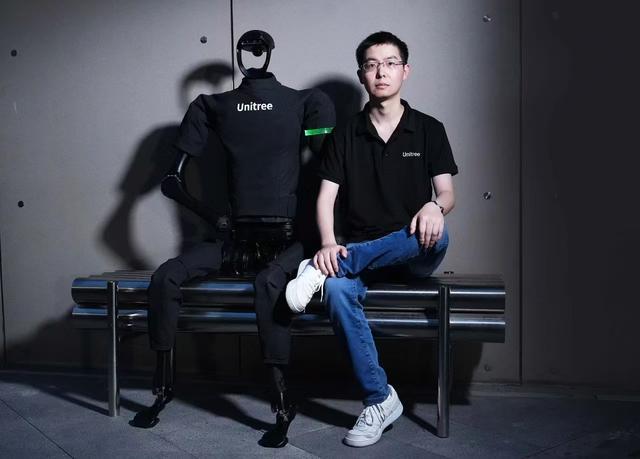
换句话说,宇树目前最大的客户不是工厂老板,而是实验室里的教授、展厅里的运营方、以及花十几二十万买一台回去玩的科技发烧友。
这个事实,决定了我们今天要讨论的问题,不能停留在 "机器人能不能翻跟头" 这种层面。我们得换几个更扎人的角度来看这件事。
宇树不是机器人公司,它是 "科技界的大疆"
大疆靠卖航拍无人机起家,最早的客户是谁?是航模爱好者、婚庆摄影师、影视剧组。没有人会说,大疆早期是一家 "工业自动化公司"。它本质上是一家把高技术含量的产品,卖给愿意为 "酷" 买单的人。
宇树走的路几乎一模一样。
证据有三个。第一,它的毛利率高达 60%—— 真正的工业必需品,比如轴承、螺丝、传感器,毛利率能有 20% 就算不错了。高毛利意味着产品不是 "非买不可",而是 "想买才买"。第二,它的销量爆发点是 2025 年春晚,全国观众看了一场机器人跳舞,下半年人形机器人销量同比暴涨 1054%。这种增长曲线,更接近一款爆款消费电子,而不是一个工业产品的渗透曲线。第三,它的境外收入占比接近四成 —— 它在全球卖的,也是 "中国造的酷炫机器人" 这个形象。
那这是不是坏事?不一定。大疆现在也开始进入农业、电力巡检等工业场景。但问题在于:从 "卖酷" 到 "卖生产力",中间隔着十年的产品打磨和客户验证。 现在就把宇树当作 "具身智能已经商业化成功" 的证据,可能为时过早。
人形机器人,可能是整个赛道最大的战略误判?
这是一个更冒犯、但值得认真对待的观点:为什么所有公司都在拼命做人形机器人?这件事本身就不正常。
想想历史。飞机没有按照鸟的样子造 —— 没有扑翼,而是固定翼。汽车没有按照马的样子造 —— 没有四条腿,而是四个轮子。早期有人设计过 "电动马",结果被市场彻底淘汰。技术史上,"模仿生物外形" 几乎从来不是最优解。
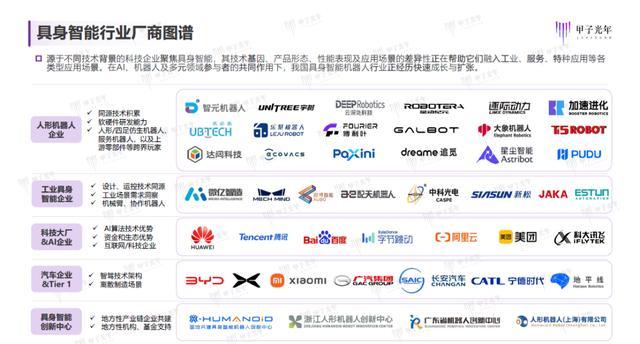
但今天,全球所有具身智能公司 —— 宇树、智元、优必选、傅利叶 —— 都在卷人形。为什么?
答案可能很扎心:因为人形机器人好讲故事、好上春晚、好拿融资、好做演示。 一个两条腿走路的机器人在台上翻个跟头,比一个长着轮子的机械臂在工厂里拧螺丝,视频传播量高一百倍。资本需要视觉冲击力,创业者需要话题度,人形机器人恰好提供了这一切。
可真实世界里,工厂需要的是什么?是一台 24 小时不间断、搬运精准、不容易摔、维修便宜的设备。在这个维度上,一台几千块钱的 AGV(自动导引小车),或者一个几万块钱的机械臂,比一台二十万的人形机器人效率高、可靠性强、成本低一个数量级。
一个让全行业集体押注 "人形" 的赛道,有可能从第一天起就跑偏了。 就像当年互联网泡沫时期,所有人都觉得 "一定要做门户网站",最后活下来的却是做搜索和电商的。
这波热潮不是因为需求来了,而是大模型烧不下去了
把时间线拉出来看,一件有意思的事发生了:
2023—2024 年,大模型公司疯狂融资,"六小虎" 估值动辄百亿美金。但到了 2025 年,大模型的商业化迟迟看不到回报,C 端付费意愿低迷,B 端落地缓慢,一级市场开始冷静。
几乎在同一时间 ——2025 年 3 月 —— 具身智能的融资开始爆发。2025 年全年融资 405 亿元,比 2024 年涨了 3 倍。2026 年上半年,935 亿元。
这是巧合吗?
一个更直白的解释是:资本需要一个新故事。 大模型讲不下去了,那就讲 "AI 有了身体"。之前投软件的钱,现在改投硬件;之前看 PPT 的尽调,现在改成看机器人翻跟头。钱没有变少,只是换了一个赛道继续追逐下一个叙事。
智元机器人的路径尤其典型 —— 成立三年,连续融了 11 轮,腾讯、比亚迪、红杉、高瓴全部入局。它的创始人团队来自华为,自带流量和资源。但它的产品至今没有大规模出货。一家成立三年的公司,估值做到 150 亿,市场预期 IPO 冲 400 亿 —— 这个定价里,有多少是 "对机器人未来的真实判断",又有多少是 "不能错过下一个浪潮的焦虑"?
22 家百亿独角兽,五年后能活下来的不超过 2 家
这是最刺耳、但最有历史依据的一个判断。
2026 年上半年,国内具身智能赛道里,估值超过 100 亿的公司有 22 家。一年前,这个数字是 3 家。
我们来看看历次技术浪潮的存活率:
2000 年互联网泡沫,美股上市的.com 公司有几百家,十年后活下来的不到 5 家;
2015 年 O2O 大战,"百团大战" 最后活下来的只有美团一家;
2018 年共享经济,摩拜、ofo、小蓝、小鸣…… 上百家公司,现在只剩影子;
2021 年元宇宙,一堆公司拿到百亿融资,现在绝大多数已经消失。
每一次,资本都觉得 "这次不一样"。每一次,结果都差不多。
具身智能当然有真实的长期价值 —— 这一点不否认。但 "长期有价值" 和 "现在值 100 亿" 之间,隔着十万八千里。22 家百亿独角兽里,绝大多数的产品还在实验室阶段,客户还在试点阶段,收入还在百万级别。5 年后,这个名单上能留下几个?
更冷酷的问题是:如果宇树科技现在 610 亿市值的定价已经包含了 "未来 5 年高增长" 的预期,那其他 21 家百亿公司,市场到底在为什么付钱?
那宇树本身呢?说了这么多,它到底行不行?
泼了这么多冷水,得说句公道话:宇树科技在整个赛道里,已经是最靠谱的那一批。
它有真实的出货量 ——2025 年人形机器人卖了 5500 台,全球第一;四足机器人全球市占率 60%—70%。它有真实的利润 ——5.91 亿扣非净利润,是行业里极少数真正赚钱的公司。它有真实的海外收入 —— 四成收入来自海外,说明产品在全球市场有竞争力。
这些都是硬邦邦的成绩,不是 PPT。
但 "宇树是好公司" 和 "整个行业没有泡沫",是两个完全不同的命题。就像 2000 年亚马逊是好公司,不代表 Pets.com 不是泡沫;2015 年美团是好公司,不代表所有 O2O 公司都值得投。
真正该问的问题是:当潮水退去,这个赛道里到底谁在裸泳?
最后一个极端问题
如果今天有人告诉你,"机器人马上要进入千家万户了",你可以问他三个问题:
第一,它进了谁家? 现在卖出去的机器人,八成在实验室和展厅里,真正进普通家庭的有几台?
第二,它复购吗? 一个实验室买一台 H1 做研究,够用三年。下一台什么时候买?客户用完之后,会不会再买第二台?
第三,它真的比人便宜吗? 一台机器人 20 万,续航一小时,修一次多少钱?一个工人一年工资多少,能干多少活?这笔账,现在算得过来吗?
这三个问题,目前整个行业没有一个能给出让所有人信服的答案。
所以,具身智能,会是一场资本狂欢吗?
我的判断是:它是一场 "真实需求 + 巨大泡沫" 的混合体。 长期看,机器人一定会进入工厂、进入特种行业、进入一部分家庭 —— 这个方向没有错。但短期看,现在涌入的钱、给出的估值、讲的故事,远远跑在了真实需求前面。
历史告诉我们,技术革命从来不是一条直线。它是螺旋式的:先有狂热,再有泡沫破裂,然后真正的价值创造者在废墟上长出来。
宇树科技有可能成为那个 "活下来的亚马逊"。但现在就断言整个赛道已经迎来黎明,可能还太早。 毕竟,黎明之前的那段时间,往往最黑暗,也最拥挤。