
人形机器人排队上市,监管突然踩刹车,光会翻跟头已经不够用了

过去一年,人形机器人实在太忙了。
春晚上扭秧歌,运动会上跑步打拳,发布会上翻跟头,每次视频刷屏,后面都会跟着融资、估值和上市传闻。
可到了2026年9月,资本市场突然冷静了下来,据路透社援引知情人士报道,监管层通过窗口指导提高人形机器人企业上市门槛,重点查看企业有没有持续收入、亏损能不能收窄、技术到底真不真,目前没有公开发布正式禁令,证监会也没有对报道作出回应,但几家企业的上市节奏已经开始受到关注。
说白了,以前机器人只要跑得快、跳得高、视频拍得热闹,投资人就愿意往里投钱,现在想去股市拿公众的钱,光会表演已经不够了。
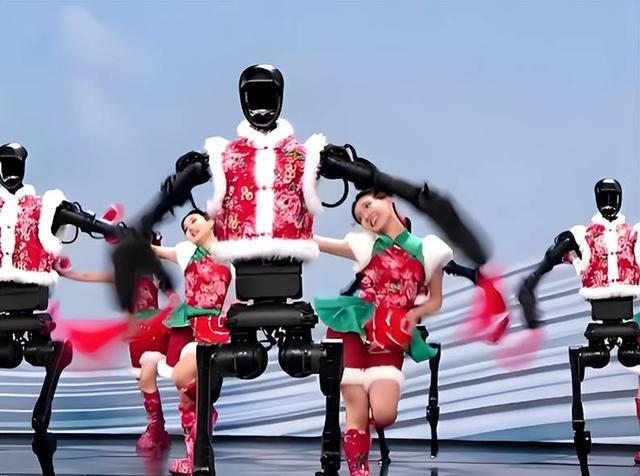
机器人一下子都想上市了
这波上市潮来得很快,宇树科技在科创板上市以后,云深处、越疆科技、乐聚智能等企业陆续进入审核流程,智元机器人在7月确认启动赴港上市,路透社还提到云深处、星尘智能和智元等至少六家企业正在准备上市。
大家赶着上市也很好理解,人形机器人太烧钱了,机器本体要研发,关节、电机、减速器和传感器要反复迭代,大模型要训练,数据要采集,产品还得进工厂、商场和家庭里一点点试,单靠一轮接一轮融资,很难一直撑下去。
更现实的一点是,这个行业现在挤进来的公司越来越多,技术路线变得很快,今天融到的钱如果没有迅速变成产品、订单和数据,明年可能就被下一家公司追上,因此上市对这些企业来说,既能补充研发资金,也能给早期投资人提供退出渠道。
问题也跟着来了,当几家公司同时拿着相似的故事去上市,监管就必须问一句,你们卖出去的到底是能长期干活的机器人,还是暂时被资本和地方项目撑起来的机器人。
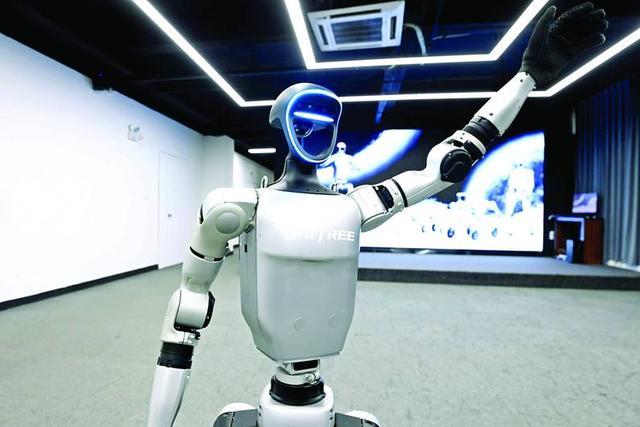
宇树上市,把大家的账都摊开了
宇树科技算是这轮热潮里成绩最好的一家公司,招股书显示,2025年公司主营业务收入约16.76亿元,其中人形机器人收入8.68亿元,占比达到51.78%,全年人形机器人出货5511台,销量5215台,这已经远远超过只做样机和展示的阶段。
资本市场给出的反应也很直接,宇树8月19日在科创板上市,开盘价达到1100元,市值一度超过4400亿元,但到9月14日,股价收在470元,相比上市首日最高价下跌57.27%,总市值缩水到1901亿元。
一家收入和利润都已经跑出来的头部公司,股价尚且能在一个月内出现这么大波动,那些还在亏损、收入规模更小、商业场景更模糊的公司,自然很难继续按照高估值顺利上市。
宇树的股价下跌也提醒市场,人形机器人可以是重要技术,可以有很大的长期市场,但这两件事并不自动等于今天就值几千亿元,估值最终还得回到产品卖给谁、客户会不会继续买、公司能不能稳定赚钱。
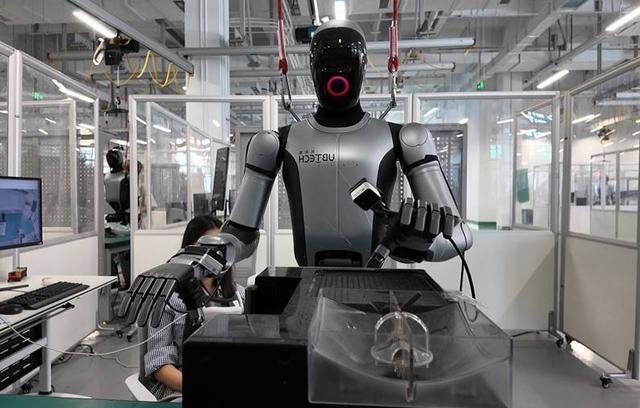
监管现在最想问的,就是谁在真掏钱
监管关注的一项重点,是部分机器人企业来自地方政府支持项目的收入能不能持续,例如机器人数据采集中心和地方合资项目。有些项目的初始投资中,地方政府提供的资金比例可能达到80%至90%。
这类项目当然有价值,机器人要学会在真实环境里工作,需要大量数据、场地和设备。但站在上市审核的角度,还得继续往下问,如果政府支持减少,企业能不能从工厂、物流公司、商场和普通消费者手里拿到同样多的订单。
因为两种收入看起来都是钱,含义却完全不同,一种说明客户用了产品以后愿意继续付费。另一种可能主要依靠产业扶持和示范项目,前者能够证明商业需求,后者还需要更多时间验证。
目前公开信息没有证明所有机器人公司都依赖这类项目,具体企业需要根据招股书和客户结构逐一判断。但监管开始关注收入质量,意味着企业以后很难只拿合同金额证明自己,还得解释客户是谁、订单能不能重复、项目离开补贴以后能不能继续。
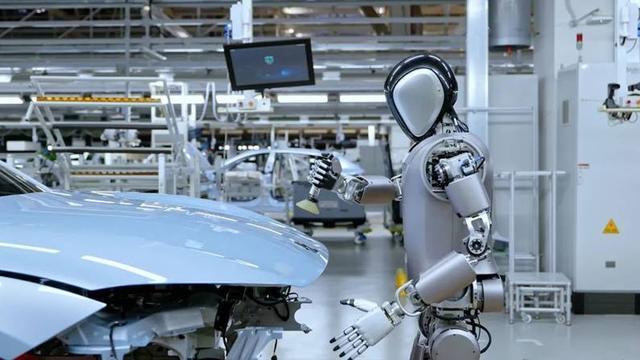
会走会跳,离稳定挣钱还有距离
机器人最容易展示的能力,往往也是最容易传播的能力,跑步、跳舞、翻跟头,观众几秒钟就能看懂,但工厂真正愿意付钱购买的,是机器人能不能连续工作几千小时,故障率有多高,维护需要多少钱,换一个车间还能不能继续使用。
宇树披露的信息已经说明这种差距,2025年前9个月,其人形机器人收入中,科研教育仍占73.60%,商业消费占17.39%,行业应用只占9.01%,而行业应用收入里,企业导览又占到大约50%至70%。
企业导览能够带来收入,但它对机器人操作复杂工具、适应混乱环境和连续完成生产任务的要求有限,真正决定人形机器人市场能长多大的,还是制造、物流、巡检和危险作业这些能够明确节省人工成本的场景。
其他排队企业面临的压力更明显,云深处2025年营收3.37亿元,归母净利润2868.40万元。虽然已经扭亏,但2026年上半年毛利率出现下降。
乐聚智能2025年营收2.58亿元,归母净利润亏损6977.94万元,而且近三年亏损逐年扩大。
这些公司未必没有技术,收入增长也未必没有价值,可一旦准备上市,它们就得回答更具体的问题,研发投入什么时候能换来规模订单,销量增长以后毛利率能不能守住,客户买机器人是为了长期使用,还是为了做一次展示。
这次踩刹车,反而可能救下这个行业
监管提高门槛,不代表人形机器人失去政策支持,也不代表所有上市计划都会停下来,第一财经采访的投行人士就表示,IPO质量一直受到严格把关,目前更加关注的,是部分企业尚未进入合理的商业化循环,以及未盈利企业有没有清晰的盈利前景。
真正受到影响的,是那些估值已经冲得很高,收入却主要依靠少量示范项目,技术展示很多,长期客户很少的公司,因为公开上市以后,风险就会从少数投资机构转移到大量普通投资者身上。
对行业里的好公司来说,门槛提高也未必全是坏事,当市场不再给所有机器人公司相似的高估值,真正拥有量产能力、稳定客户和持续收入的企业,反而更容易被看见。
人形机器人接下来依然会跑得更快,也会做出越来越复杂的动作,但资本市场想看的已经变了,机器人翻完跟头以后,谁愿意为它付钱,付完一次以后还会不会继续付,这才是下一轮竞争真正要比的东西。