
思源电气:出海叙事与高估值的对碰,深度下行之后的机会在哪里?

文:海天飞羽
编:冯潇唐
一、今日行情全景
2026年9月23日,思源电气(002028)以129.68元开盘,盘中最低触及125.70元,最终收报128.56元,微涨0.12%,全天振幅仅3.10%,成交额20.39亿元,换手率2.61%。
表面看,这是一根“止跌”的十字星。但置于更大的时间维度中审视,今日的弱势企稳不过是暴跌后的喘息——9月22日,思源电气单日暴跌7.55%,报收128.40元,成交量17.24万手,成交额22.9亿元。而在此前的一个交易日(9月21日),股价尚在138.89元。短短两个交易日,超过7%的市值灰飞烟灭。
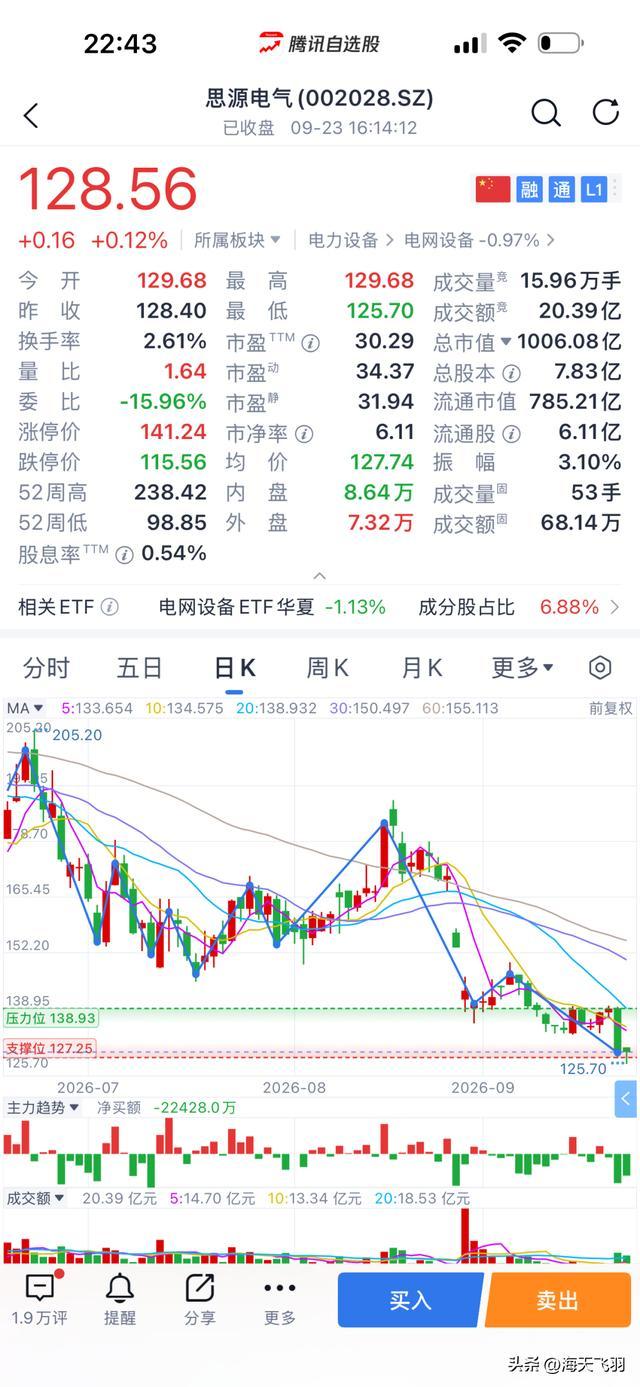
更令人触目惊心的是累计跌幅。从2026年6月3日的205.90元高点算起,截至9月23日,思源电气在不到四个月内累计下跌77.71元,跌幅高达37.67%。总市值从超过2200亿元缩水至约1200亿元,上千亿市值蒸发殆尽。
二、今日暴跌的直接导火索:瑞银降级与行业逻辑的坍塌
2.1 瑞银研报:从“买入”到“中性”的评级下调
9月21日,瑞银发布了一份对中国电力设备行业的全面降级报告。 在这份报告中,瑞银将2026至2028年行业盈利预测下调3%至66%,目标价下调38%至67%。
思源电气被瑞银从“买入”下调至“中性”,目标价定为142元。142元的目标价,较9月22日暴跌前的收盘价139元仅有2%的上行空间,较6月高点205.90元则意味着超过30%的向下空间。这份研报如同一颗深水炸弹,直接引爆了9月22日的暴跌。
2.2 瑞银看空的三大核心理由
第一,出口商面临份额流失风险。 瑞银指出,欧美本土产能正在扩张——日立、西门子能源、GE Vernova将于2027至2028年上线,全球大型电力变压器短缺量已从440台减少至350台,降幅20%。中国供应商作为“边际供应商”,将在西方产能释放后率先失去市场份额。
第二,欧盟贸易监管风险迫近。 中国占欧盟液浸式变压器进口份额已从2022年的1.5%升至2025年的15%,预计2028至2029年将达到33%至43%,触及欧盟采购多元化规则的限制阈值(单一国家占比超40%至50%可能受限)。
第三,国内电网投资骤然减速。 2026年前7个月,国家电网投资同比增速从之前的38%骤降至约1%,招标活动明显推迟。国内电网投资一直是电力设备行业最核心的需求锚,这一数据的断崖式下滑,从根本上动摇了市场对行业景气度的信心。
2.3 思源电气的“出口商”身份被重新定价
瑞银在报告中明确将思源电气归类为“面临地缘政治风险的出口导向型公司”,并将其偏好顺序排在独立发电商(IPP)和国内火电设备商之后。这意味着,思源电气此前凭借“海外高增长”获得的估值溢价,正在被市场重新审视。
雪上加霜的是,早在8月27日,美国总统特朗普签署紧急行政令(第14420号),以国家安全为由禁止美国采购部分外国制造的大型电力系统设备。思源电气当日即封死10CM跌停。公司回应称“美国市场占总体业务比例较低,影响有限”,但也承认“对于未来业务发展确实会产生一些负面影响”。两大利空叠加,思源电气的“出海叙事”遭遇了前所未有的信任危机。
三、从高点持续下跌的深层逻辑
3.1 半年报“增收不增利”埋下隐患
8月14日,思源电气发布2026年半年报:营收107.95亿元,同比增长27.05%;归母净利润14.64亿元,同比增长13.23%。营收增长27%,利润仅增长13%——利润增速不到营收增速的一半。
利润被侵蚀的核心原因是汇兑损失。2026年上半年,公司汇兑损失约8506万元,而去年同期为4004万元的汇兑收益,一正一负,同比拖累约1.25亿元。财务费用从去年同期的-0.5亿元变为+1.0亿元,同比增加约1.3亿元。
更令人担忧的是,二季度单季归母净利润增速仅为7.98%,扣非净利润增速为13.3%,而一季度扣非净利润增速还维持在两位数以上。盈利能力的加速恶化,使得市场开始质疑:公司的高增长是否已经见顶?
3.2 高管减持与筹码松动
5月14日,思源电气公告,副总经理章良栋计划减持不超过40000股,副总经理杨雯计划减持不超过80000股。截至9月4日减持期限届满,章良栋实际减持20000股,减持均价200.5元/股,杨雯未实施减持。
虽然减持规模不大(合计仅占公司总股本的0.0026%),但在股价从205元高点开始回落的过程中,高管在200元价位减持的行为,被市场解读为内部人对当前估值缺乏信心的信号。
3.3 港股上市预期的不确定性
思源电气于2026年2月向港交所递交上市申请,计划实现“A+H”两地上市,中信证券担任独家保荐人。公司在业绩说明会上表示“发行价格受多重因素影响,希望能匹配公司的估值水平”。
然而,H股发行价格的不确定性构成了A股股价的潜在压制。如果H股以显著低于A股的价格发行,将直接拉低A股的估值中枢。在港股市场对电力设备板块估值本就偏低的背景下,这一担忧持续压制着A股投资者的情绪。
四、市场传闻与澄清:超级电容能否成为“救命稻草”?
4.1 超级电容:数据中心场景的“新故事”
在股价持续下跌的过程中,公司试图通过“超级电容”这一新业务线来重塑市场叙事。9月20日,公司在互动平台回复投资者称:超级电容业务在数据中心应用场景中作为主要技术方案正在进入批量应用阶段,公司对基于超级电容的成套产品和系统解决方案的发展前景保持坚定信心。
7月20日,公司公告拟对全资子公司江苏思源新能源科技有限公司增资不少于4亿元,用于扩建超级电容及相关产品产能。
4.2 但公司同时“泼冷水”
值得注意的是,在同一回复中,公司明确表示:“目前超级电容业务在公司的业务占比还很小,具体的增长速度存在不确定性”。这种“看好前景但坦承占比极小”的表态,实际上是在管理市场预期——不希望投资者将超级电容视为扭转当前颓势的“救命稻草”。
从客观数据看,超级电容业务在当前公司营收中的占比确实微不足道。公司上半年营收超过107亿元,而超级电容业务的收入规模尚未单独披露,足以说明其体量之小。短期内,超级电容难以对公司的业绩产生实质性贡献。
五、资金面的动力机制:机构在卖,散户在买
5.1 主力资金的持续出逃
资金流向数据清晰地揭示了当前思源电气最核心的矛盾。9月23日,主力资金净流出2.30亿元,占总成交额11.26%;游资资金净流出6887.68万元,占总成交额3.38%;散户资金净流入2.98亿元,占总成交额14.64%。
9月22日的数据同样呈现这一格局:主力资金净流出3.09亿元,占总成交额13.49%;散户资金净流入2.98亿元,占总成交额13.01%。
连续两个交易日,主力资金合计净流出超过5.4亿元,而散户资金合计净流入近6亿元。 这是一幅典型的“机构撤退、散户接棒”的资金图景。机构参与度为29.47%,属于“中度控盘”,最近20日主力成本为139.17元,而当前股价128.56元已显著低于主力成本线——这意味着近20日入场的主力资金整体处于浮亏状态。
5.2 融资盘的压力
截至9月22日,思源电气融资余额为10.77亿元,占流通市值的1.37%,超过历史90%分位水平。极高的融资余额意味着杠杆资金深度参与,一旦股价继续下行,融资盘的平仓压力可能形成负向循环——股价下跌→融资盘触及平仓线→强制卖出→股价进一步下跌。
5.3 负反馈循环已经形成
当前思源电气的资金面已形成清晰的负反馈循环:瑞银降级→机构卖出→股价下跌→融资盘压力增大→更多卖盘→股价进一步下跌→散户被动接盘。在这个循环被打破之前,股价难以形成趋势性反转。
六、后市展望
短期(1至3个月):弱势震荡,等待情绪修复。
9月23日微涨0.12%的十字星,是暴跌后的技术性企稳,但成交额萎缩至20亿元(前一日为22.9亿元),显示买盘意愿不足。主力资金仍在净流出,散户在被动接盘。短期内,股价在120至140元区间震荡的概率较大。关键观察点在于:是否有其他机构跟进瑞银的降级(若形成“降级潮”,将进一步打压股价);三季报能否验证利润增速的回升(汇兑损失的基数效应在Q3可能减弱);以及港股上市的进展。
中长期(6至12个月):取决于“国内电网投资能否回暖”与“海外份额能否守住”。
思源电气的核心竞争力——电力设备民营龙头地位、全产业链布局、海外市场先发优势——并未发生根本性变化。2026年全年订单目标375亿元、营收目标270亿元,均较2025年有20%以上的增长。如果国内电网投资在“十五五”规划落地后重新加速,如果公司能够通过东南亚、中东、欧洲等市场的拓展对冲美国市场的潜在损失,那么当前的估值回调反而可能构成中长期布局的机会。
风险因素不可忽视: 瑞银的降级逻辑(西方产能释放、欧盟贸易限制)是结构性的,而非周期性的;公司毛利率已从去年同期的31.74%降至30.46%,汇兑损失对利润的侵蚀可能持续;融资余额超过历史90%分位水平,杠杆资金的平仓风险始终悬在头顶。
综合判断,思源电气当前处于“出海叙事被证伪、新叙事尚未成型”的真空期。瑞银降级引爆了市场对电力设备出口逻辑的重新定价,而超级电容等新业务尚不足以填补预期缺口。在主力资金持续流出、融资盘压力未消的背景下,短期股价仍将承压。趋势性的反转,需要等待国内电网投资数据的回暖,或者海外订单在非美市场取得实质性突破的证据。
风险提示:本报告基于公开信息整理分析,不构成任何投资建议。股市有风险,投资需谨慎。