
Momenta!到底还差什么?

拆完这份半年报,答案比想象中复杂。
最受瞩目的中国自动驾驶公司终于登陆资本市场,并交出了首份财报。作为轮式具身智能机器人的重要参与者之一,这家公司让人不容小觑。
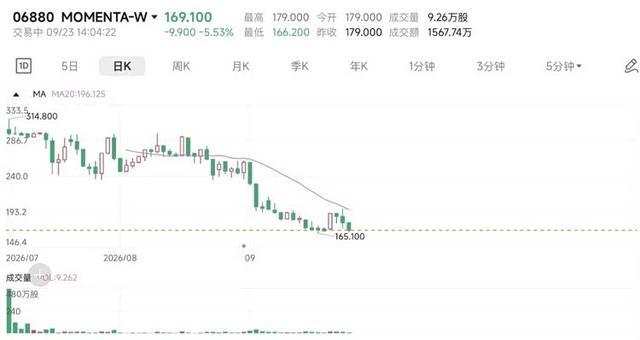
9月的前半月,Momenta(魔门塔)股价接连受挫,其中,9月1日、2日连续两个交易日该股股价下跌超10%。
9月16日,更创下这家中国科技公司登陆资本市场以来的最低价165.1港元,较295.6港元发行价折价逾四成。
好在接下来数日,人们看到了反弹的希望,截至9月23日午间收盘,报171.5港元。
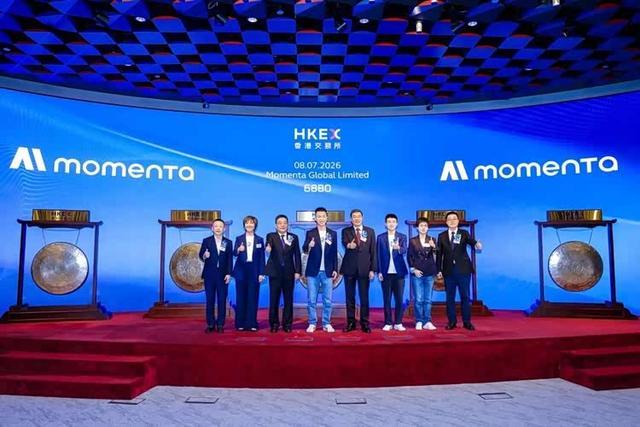
就在本轮下跌前,Momenta刚刚发布了敲钟上市后的第一份半年报。
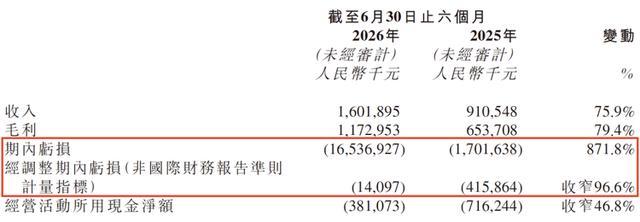
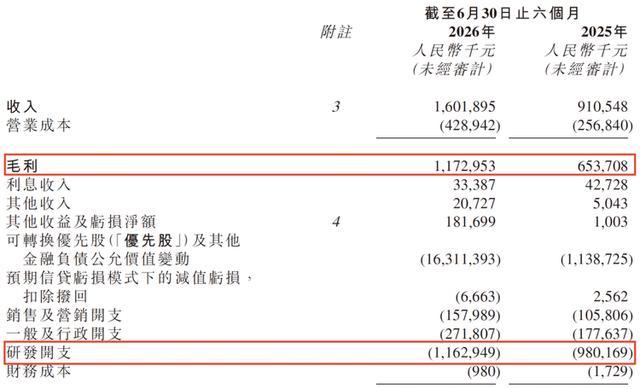
今年上半年,营收16.02亿元,同比增长75.9%;毛利11.73亿元,同比增长79.4%;归母净亏损165.37亿元,但调整后仅亏损1409.7万元,同比大幅收窄96.6%。
经营数据全面改善,股价却一度下挫。这种背离,引发资本市场对自动驾驶赛道价值重估的讨论,也让不少人把关注点聚焦在了那165亿的净亏损数字上。
01
如果只关注利润表中“本公司拥有人应占期内亏损”(即归母净亏损)一项,Momenta上半年的表现足以让人倒吸一口凉气,期内净亏损165.37亿元,同比增长871.8%,让蔚来都相形见绌。
但需要注意的是,这165亿元中,约163.11亿元来自优先股及其他金融负债的公允价值变动。
这是Momenta上市前多轮融资发行的优先股,随着估值上升,会计层面需要确认公允价值损失。这笔损失不涉及任何现金流出,且在Momenta今年7月8日港股上市后,所有优先股已自动转换为普通股,这一会计扰动已经彻底出清。
「图片来源:Momenta 2026半年报」
剔除股份支付、优先股公允价值变动和上市开支后,经调整净亏损仅为1409.7万元,相当于同期收入的0.9%。上年同期,这个数字是4.16亿元,经调整亏损率高达45.7%。
从45.7%到0.9%,在《汽车K线》看来,这才是Momenta今年上半年真实的经营轨迹。
02
经调整亏损的大幅收窄,得益于其量产车业务的系统性放量。
上半年,Momenta收入同比增长75.9%;毛利率从上年同期的71.8%提升至73.2%。在汽车产业链普遍承受降价压力的背景下,收入大幅增长的同时毛利率仍在提升,说明Momenta的规模扩张并非以降价换取。
与此同时,运营指标提供了更具体的支撑。
截至今年6月30日,Momenta累计量产方案装载量突破100万台,上半年新增约32.1万台,同比增长83.7%;累计定点车型219个,半年新增49个,尚有114个在手定点等待交付。
另外,交付效率的改善更值得关注。
「图片来源:Momenta官网」
Momenta管理层在业绩会上透露,完成第一个10万台装车用了接近24个月,而目前新增10万台仅需36天。单个车型项目的交付资源,已从约400人、两年时间压缩至数十人、约三个月。
不仅如此,费用端也在验证规模效应。
上半年,Momenta研发费用11.63亿元,同比增长18.6%,远低于75.9%的收入增速,研发费用率从上年同期的107.6%降至72.6%;总经营费用率从138.8%降至99.4%。
对此,《汽车K线》认为,其收入增长正在逐步摆脱对研发资源同比例扩张的依赖。
03
此外,经营开支高于毛利,是这份半年报中最容易被误读的地方。
上半年,Momenta经营开支15.93亿元,毛利11.73亿元,缺口约4.2亿元。但拆开看,研发开支11.63亿元,占经营开支七成以上,主要投向R7世界模型、算力底座以及L3、Robotaxi、Robovan多场景复用。
「图片来源:Momenta 2026半年报」
《汽车K线》认为,这些投入是面向中长期技术壁垒的必要投入,而非当前量产业务的刚性消耗。
换言之,Momenta当前的亏损,本质上是主动选择的结果。将从量产业务获得的利润,持续投入到下一代更高维度的技术研发中,而非经营基本面出现恶化。
Momenta的商业模式决定了收入滞后于投入。技术开发服务按项目进度确认,许可服务随量产车销量爬坡释放,而世界模型和平台工具的布局必须提前两到三年完成。
04
上文提到的其上半年研发费率的变化,以及研发增速远低于收入增速的事实,说明规模效应已经开始稀释固定投入。
经调整净亏损大幅收窄,也证明其每单位研发投入正在转化为更高效的收入产出。
因此,《汽车K线》认为,Momenta当前的开支缺口不是失血,而是为后续L3量产、Robotaxi投放和Robovan规模化落地预付的入场费。
截至6月30日,Momenta现金储备合计102.95亿元,上市后又募资约56.56亿港元,加上114个在手未交付定点,足以支撑这种前置投入的持续性。
05
另一方面,Momenta量产业务能够快速起量,与其股东阵营的特殊性密不可分。
上汽集团是Momenta第一大机构股东,持股9.45%(IPO前),同时Momenta反向持股智己汽车,形成业内少见的双向持股结构。
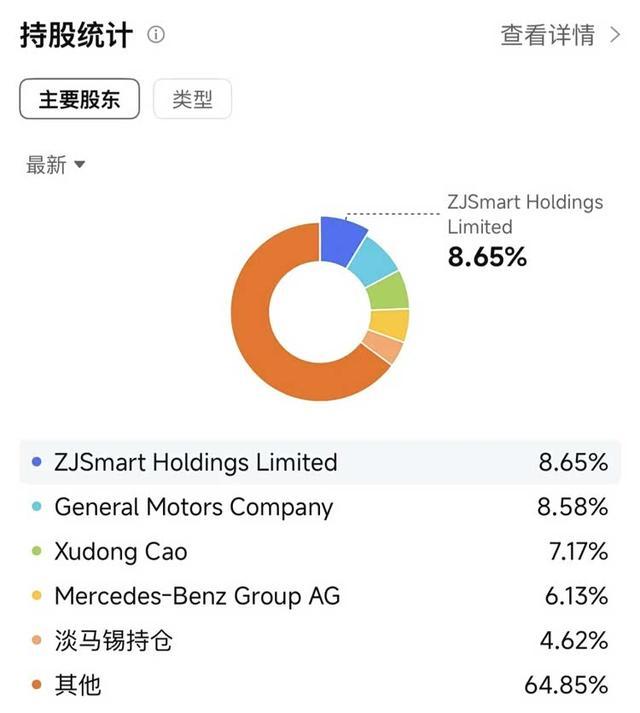
「上市后按实际已发行总股本计算的持股比例」
与此同时,通用汽车持股9.37%(IPO前),梅赛德斯-奔驰持股6.39%(IPO前)并在IPO中追加2500万美元基石投资。丰田、比亚迪、现代、奇瑞等股东在列,比亚迪还追加了1500万美元基石投资,蔚来资本则在2017年领投B轮。
这些车企的投资逻辑,一定不止关注财务回报。
06
奔驰与Momenta联合开发的系统被官方定性为安全为先,首创人机共驾理念,变道时不抢方向盘,将控制权交接的平顺性作为安全的一部分来打磨。
丰田汽车的参与更深,Momenta依据丰田提供的规范安全驾驶行为,对大模型进行了专门优化,目标只有一个,就是确保车主享受到丰田所倡导的安全、安心的驾驶体验。
这种从资本层面的深度绑定,意味着Momenta的技术路线从一开始就被传统车企的安全理念所塑造。
上汽与Momenta的双向持股,则把研发节奏、数据资产和场景资源从底层机制上打通。上汽旗下大众ID ERA 9X、MG 07、荣威家越07等战略级车型,已率先上车Momenta R7世界模型,正是得益于此。
Momenta在半年报中明确,R7于今年第三季度开始在量产车中部署,年内逐步扩展至货运车和Robotaxi。大规模推送后的实际表现,或许成为资本市场判断其估值逻辑的核心支撑。
07
财报发布后,券商机构的判断与二级市场形成了鲜明反差。
中金、德银、美银、中信、中银国际等多家投行在财报前后首次覆盖Momenta,普遍给予“买入”或“增持”评级。
中银国际给出520港元目标价,中金维持跑赢行业评级、目标价500港元,国泰海通给出429港元,对应当时市价有显著上行空间。
这种背离的本质,是两种估值框架的冲突。
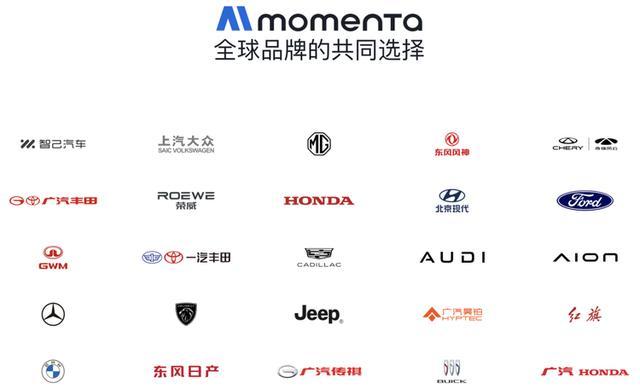
卖方机构基于市销率方法和长期平台化逻辑定价,看重的是基于26家主机厂客户、219个定点,以及R7世界模型向Robotaxi和Robovan领域延伸的远期空间。
相较而言,二级市场在短期内更关注何时能够真正盈利。
Momenta管理层在业绩会上的表态,某种程度上加剧了这种担忧。
CEO曹旭东给出的预期是2027年盈亏平衡、2028年盈利,且明确表示“短期快速盈利并非主要目标”。
未来几年,Momenta的算力投入仍可能大幅增加。
08
更值得关注的是收入结构,Momenta上半年技术开发服务收入占比62.1%,许可服务收入占比37.9%,而2025年全年许可服务占比为40.1%。
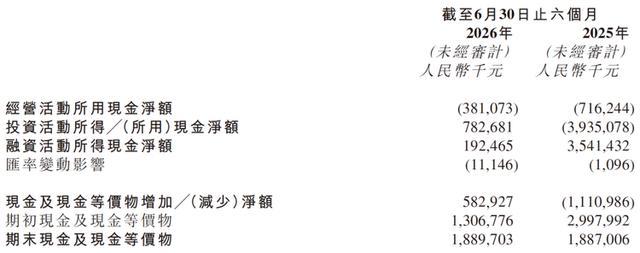
真正能够随量产车型销量持续收取的软件许可收入,占比不升反降。经营现金流同样尚未转正,上半年经营活动所用现金净额为-3.81亿元,尽管同比收窄46.8%,但距自我造血仍有距离。
「图片来源:Momenta 2026半年报」
此外,车企自研浪潮对第三方供应商的挤压,甚至特斯拉Cybercab发布后自动驾驶板块风险偏好的收缩,都对Momenta股价形成一定程度压制。
但《汽车K线》认为,资本市场目前仍主要用智驾软件供应商的框架为Momenta定价,而产业资本已经用订单和持股为其世界模型基座平台的定位投票。
两种定价框架之间的落差,恰恰是Momenta未来估值修复的空间。
Views of AutosKline:
Momenta的2026年半年报,是一份需要“翻译”才能读懂的成绩单。
165亿元的账面亏损掩盖了经调整亏损逼近盈亏平衡的事实,而经调整数据的改善又掩盖了经营现金流尚未转正、收入结构仍待优化的现实。
风险客观存在,但从资本市场视角冷静客观地看,在三到五年的时间维度上,应该关注的是Momenta从智驾方案商向物理AI基座迁移的可能性。
文字为【汽车K线】原创,内容参考素材源自上市公司公告和行业公开信息(相关公司和机构应有义务对其真实性负责);部分图片来源于网络,版权归原作者所有。
本号文章,未经授权,不得转载,违者必究。同时,文章内容不构成对任何人的投资建议!股市风险大,投资需谨慎!