
深圳首个人口减少的区,出现了
01
罗湖,深圳唯一人口减少的区
前两天,本号全面梳理了一下北上广深四大一线城市过去五年的人口变化。
对比七普时期,最终得出的结论是,既有分化,也在分化中看到了一致性:
京沪先行,京沪七普时期人口整体在增加,但各区之间核心区人口在往外围区流。而过去五年,京沪人口整体在减少,城市内部,无论核心区还是外围区,也都在减少。
广州已经跟上步伐。虽然广州人口整体仍在增加,但城市内部已经从七普时期的全面增加,到过去五年核心区人口开始减少,增量集中在外围区。其中广州最老的核心城区越秀,七普时期就已经出现人口减少现象
深圳,是唯一一个核心区、外围区仍在通吃人口红利的一线城市。但过去五年,罗湖区的人口已在减少,成为深圳各区中唯一人口减少的区。
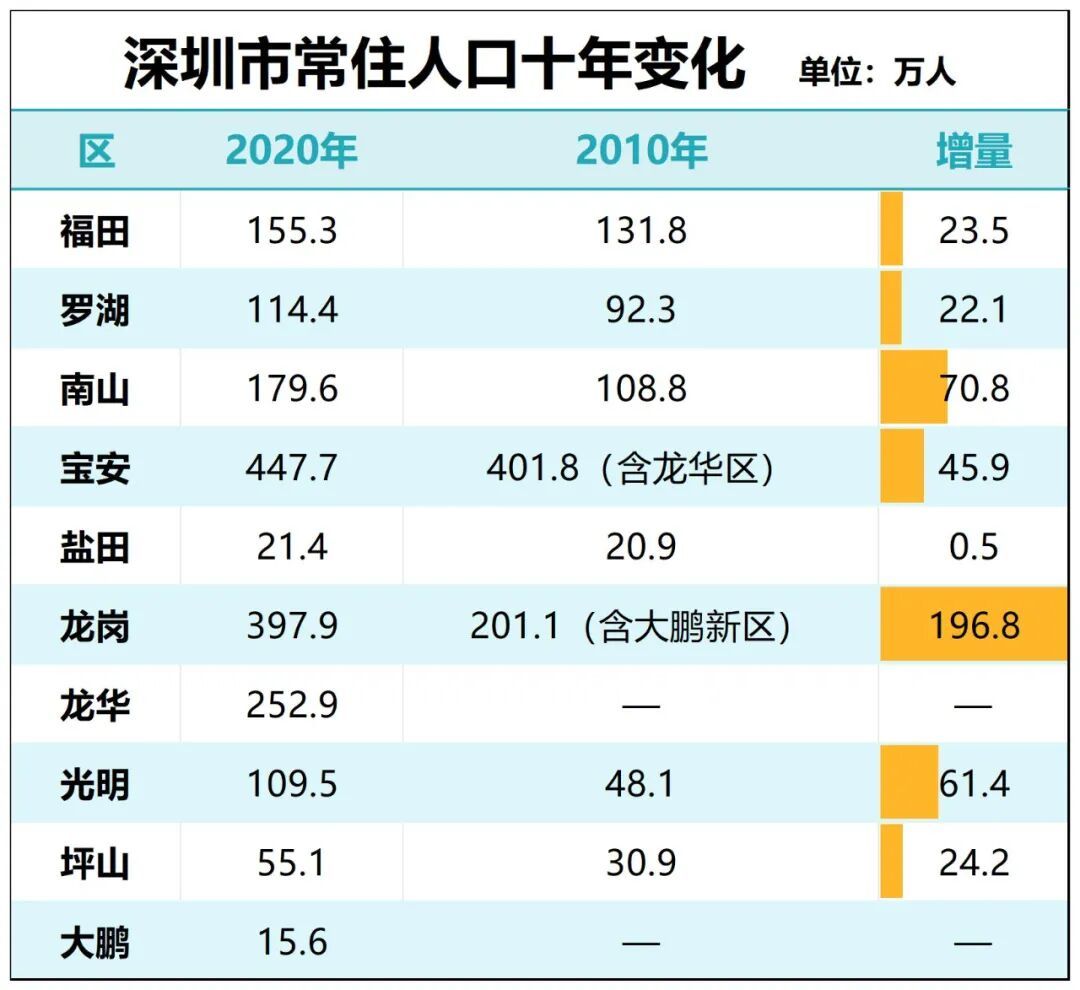
制图:城市财经;数据:深圳市统计局
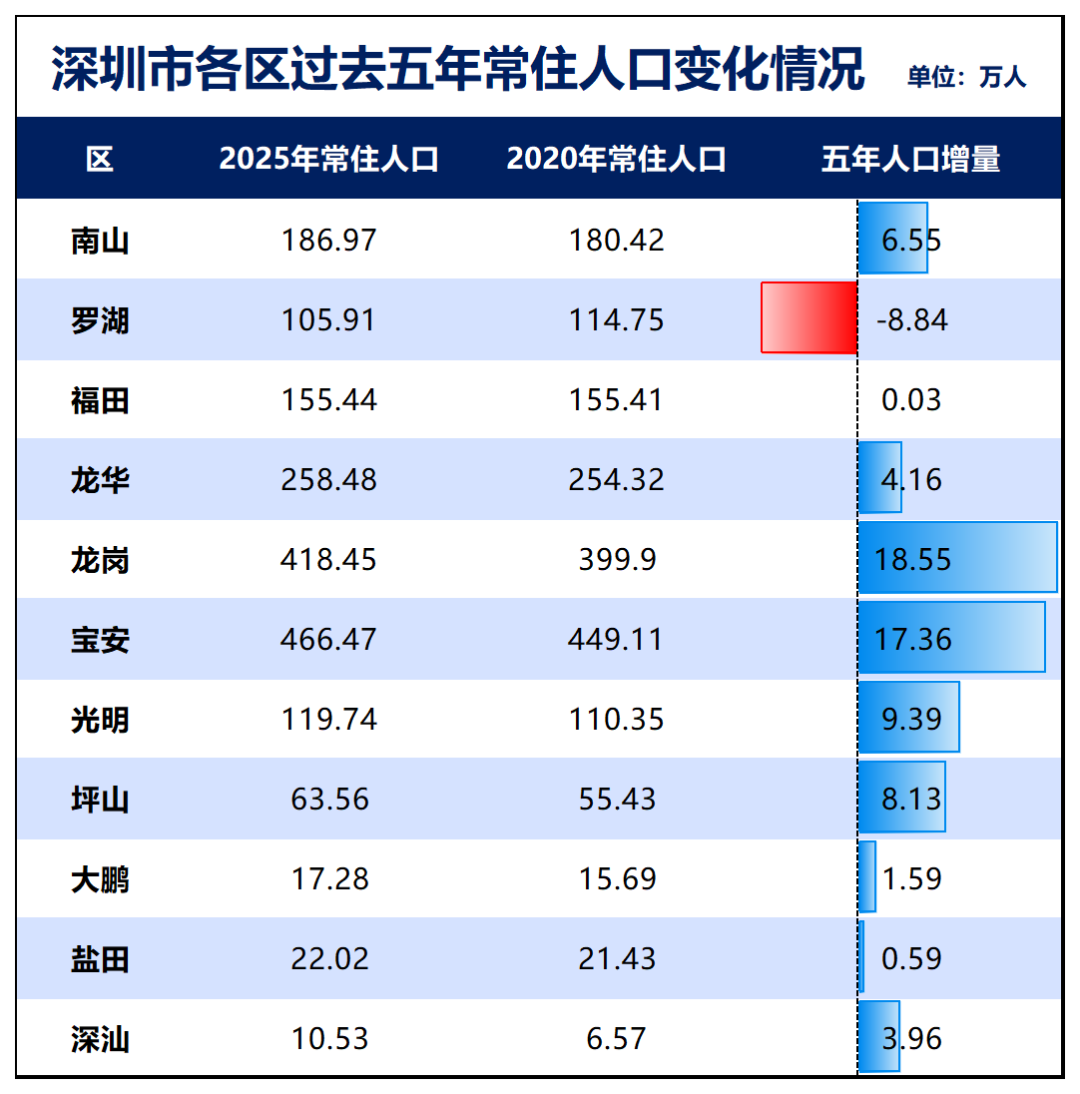
制图:城市财经;数据:深圳市统计局
最后得出的结论是,在少子化背景下,在全国人口四连降背景下,中心城市的人口增量也在逐渐收缩,越来越多的中心城市人口开始见顶。
这一结论得加上其他主要城市的人口增量变化,就更加一目了然。
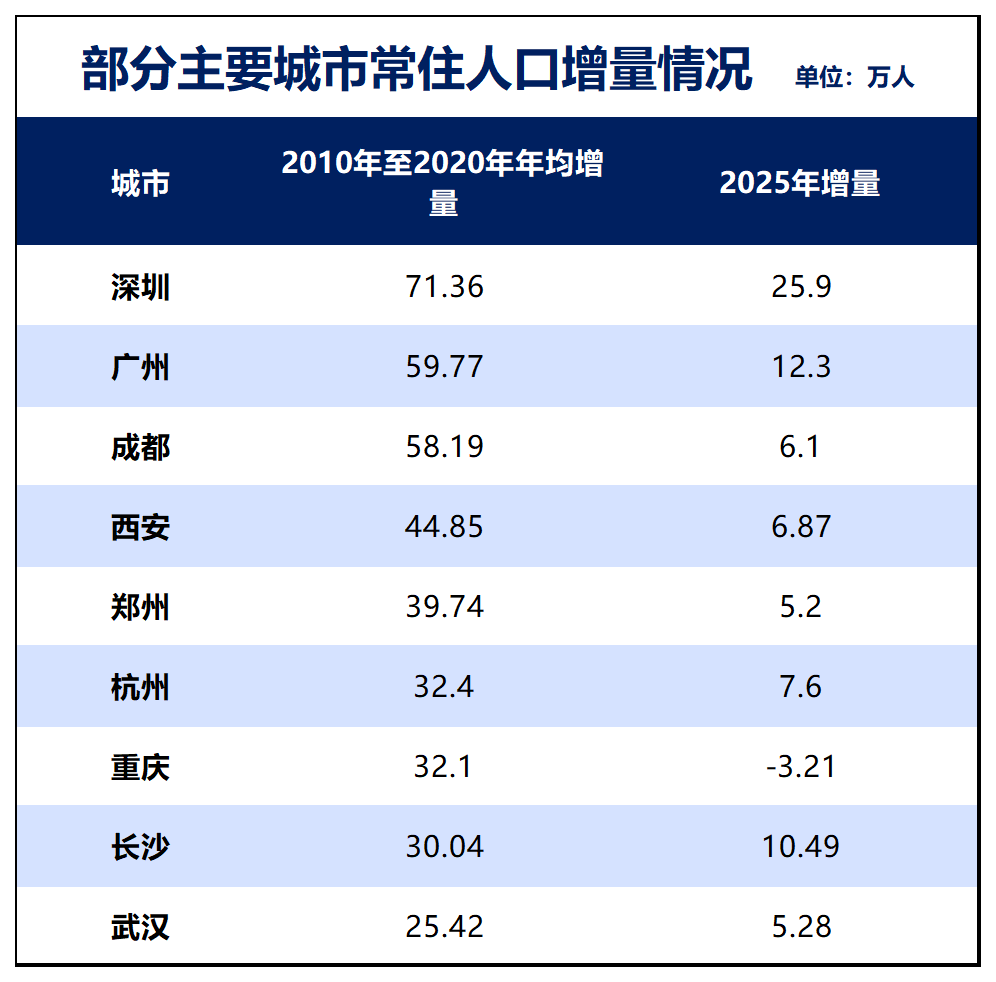
制图:城市财经;数据:各城市统计局
人口大趋势浩浩荡荡,人口减量时代,影响只不过是逐渐传递,需要时间罢了。
本号预测,十几二十年后,全国还能有人口增量的城市,不会超过十个。
02
罗湖减量第一
关键问题来了,为何是罗湖区人口开始减少?
这里依旧存在着走势上的一致性,广州最先出现人口减少的,也是最老的城区越秀。
当然,具体原因,还得从发展逻辑与数据中去找。
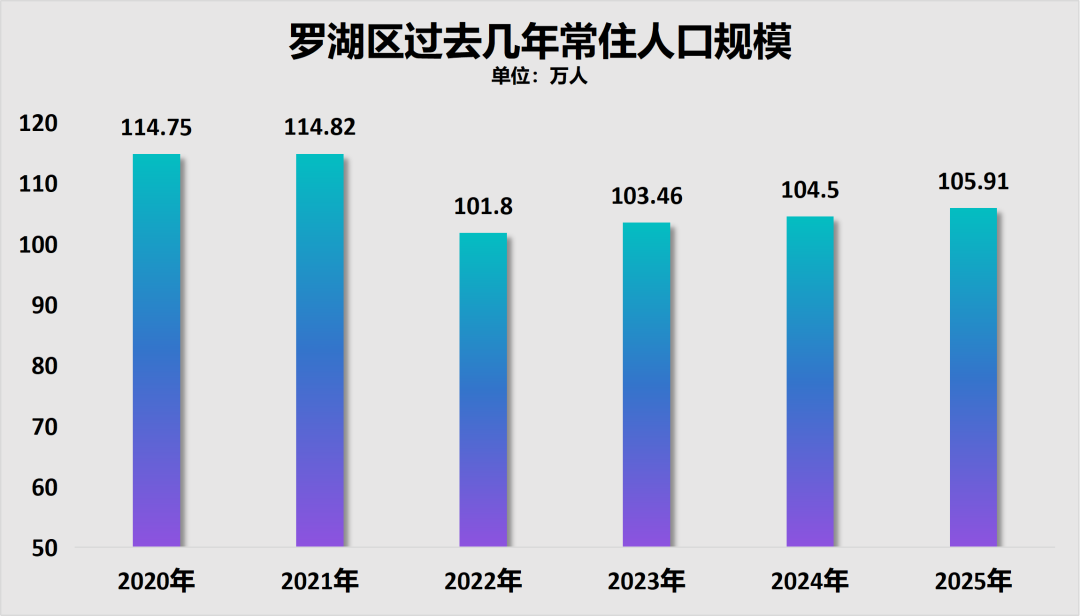
首先,可以回答的是,罗湖区的人口减少,主要集中在2022年,之后几年人口仍在增加,只是之后几年人口增量依旧没有抵消2022年的人口减少量。
2022年,是一个非常特殊年份,是黑天鹅盛行之年,是影响最深的年份。
在这种大背景下,当年东南沿海人口集体回流内地,于是出现了很多罕见现象:
罕见一,当年北上广深港五大一线城市常住人口集体减少。
罕见二,广东省、深圳市、广州市都出现了历史性的人口减少。
2022年广东省常住人口减少27.2万人、深圳减少1.98万人,广州减少7.65万人。
罕见三:整个粤港澳大湾区11座城市,当年仅珠海有增量,其余全部减少。
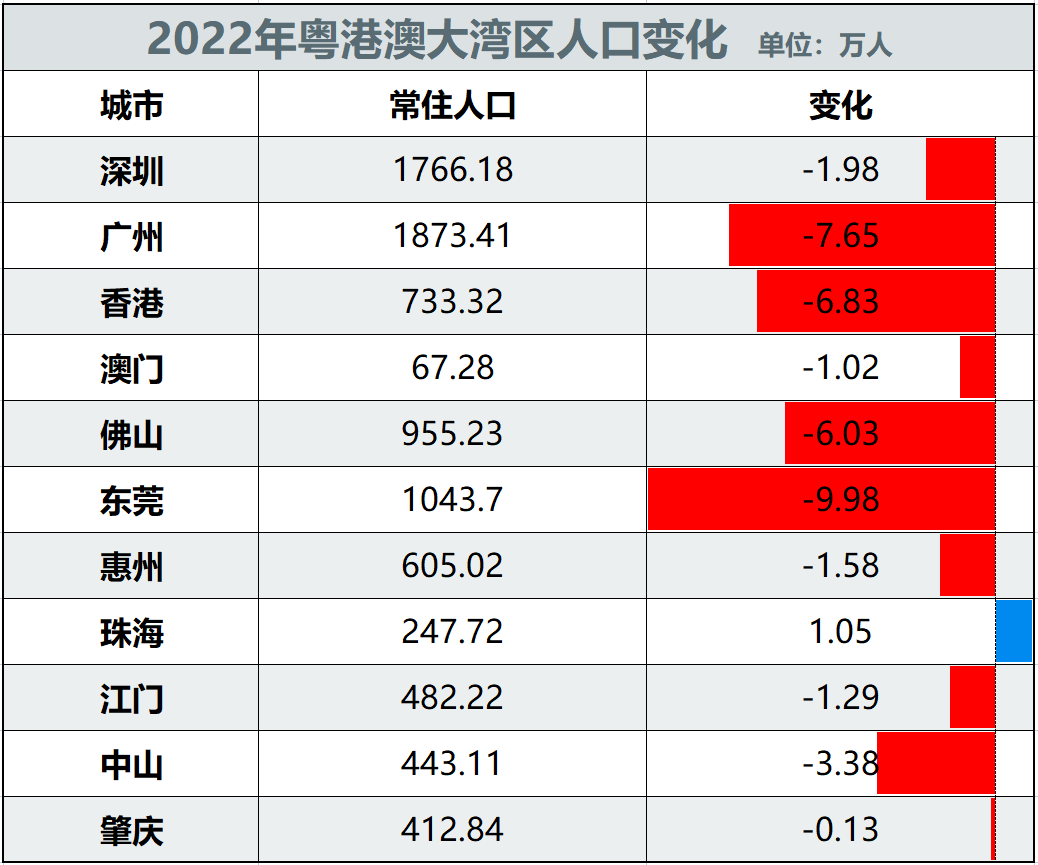
制图:城市财经;数据:各城市统计局
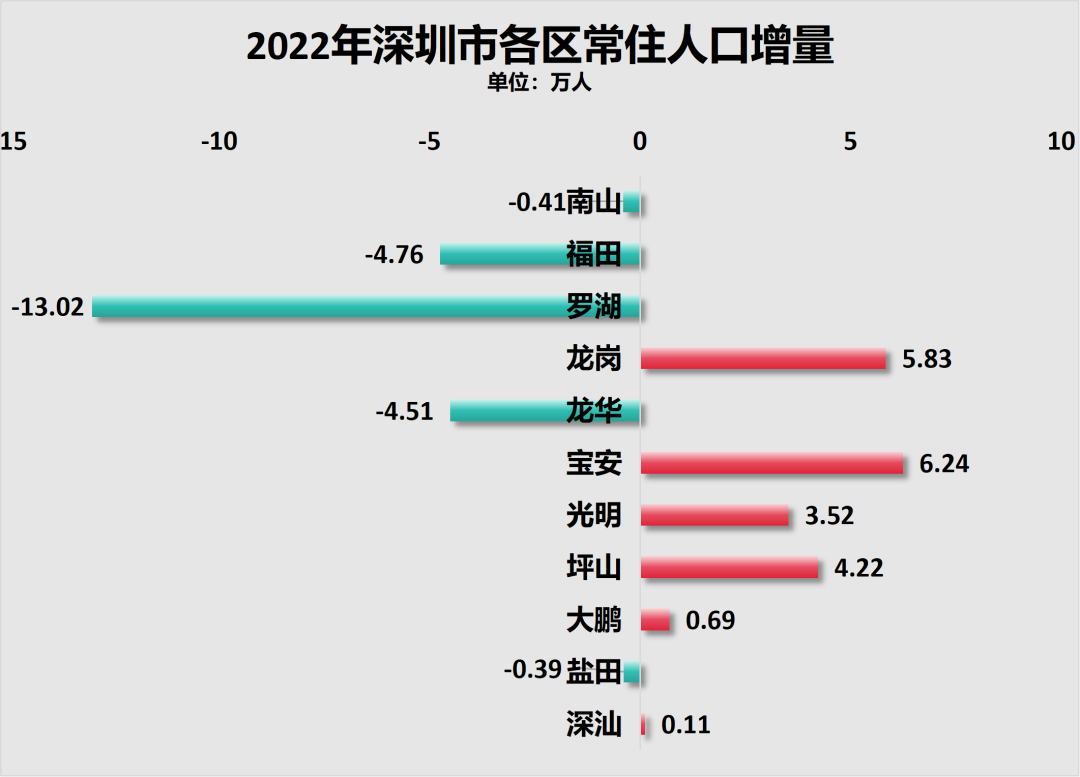
从深圳内部各区来看,下辖的10个区外加深汕合作区,有五个区人口减少,其中罗湖区减少量第一,减少了13.02万人,福田、龙华、南山、盐田都有减少。
制图:城市财经;数据:各区统计局
可以看到,在当年那种特殊情况下,并非只有罗湖区人口在减少,但罗湖区确实减少量最多。
而后几年,罗湖人口其实一直在增加,但增量尚没有填满2022年减少的量。
制图:城市财经;数据来源:罗湖区统计局
而2022年人口同样减少的福田、南山、龙华、盐田,过去几年的增量已经吞没了当年的减量。
所以才有了最终呈现的2025年各区常住人口,仅罗湖相比于2020年有减少。
这是直接因素。
其次,老城区的痛点限制了罗湖的人口竞争力,才是根本因素。
如果说罗湖区是过去五年来,深圳各区中唯一一个人口减少的区域,直接因素是2022年特殊年份导致罗湖区人口减少第一,那根本因素则是罗湖区的人口竞争力是核心区中最弱的。
这一佐证,可以直接看去年各区的人口增量数据。
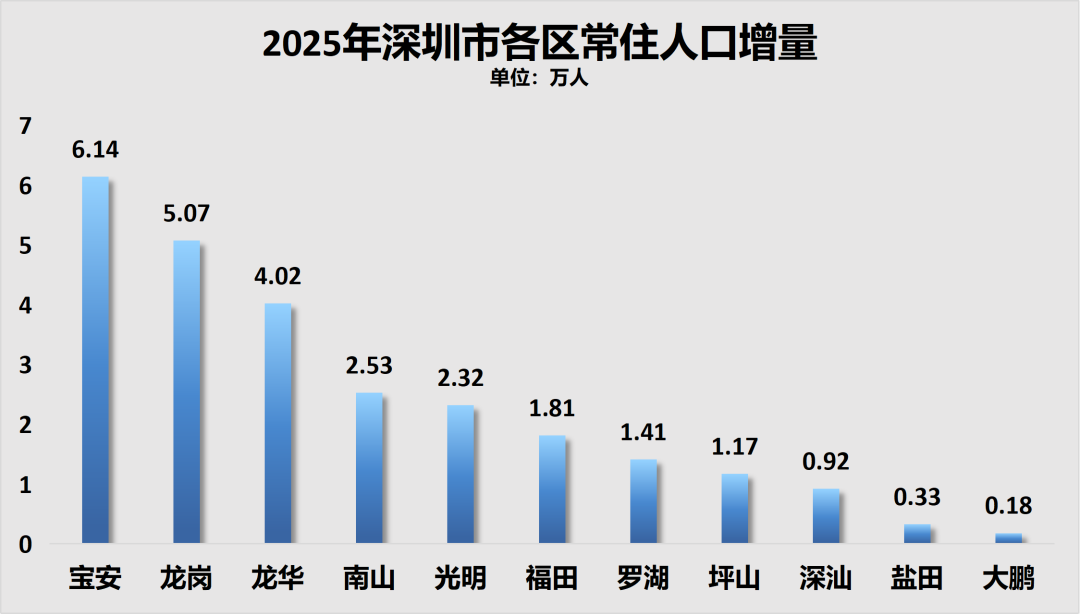
去年深圳各区人口增量三甲依旧是原关外的三大王者地段,宝安、龙岗和龙华。
核心区南山的人口竞争力同样不错,位居各区第四,核心区第一。
罗湖区去年的增量为1.41万人,这个曾经的深圳核心,这个深圳起步最早的区,如今的人口竞争力在各区中已处于中下游,在三大核心区中垫底。
制图:城市财经;数据来源:各区统计局
当然,罗湖的人口竞争力不如宝安、龙岗、龙华很正常,因为南山、福田的人口竞争力也不如这三个。
主要是因为核心区房价高、租金高,居住成本高,而深圳的地铁通勤又非常方便。所以在南山上班的很多人,居住在宝安甚至光明,在福田上班的很多人居住在龙华,在罗湖上班的很多人居住在龙岗。
但南山、福田的居住成本比罗湖高出不少,人口增量却高于罗湖,就只能说明罗湖的人口竞争力越来越弱。
关键问题来了,罗湖区的人口竞争力,为何越来越弱?
03
罗湖人口竞争力为何越来越弱
核心原因在于,罗湖开发太早,产业空间所剩无几,而改造成本又太高。
所以,只能做老城区更有优势的商业,而不能像宝安、龙岗、龙华那样工业制造业。
同时,因为最早被开发,当深圳寻找空间发展的时候,不断向西,核心区从罗湖迁至福田,之后又演变成了福田、南山双核,现在又增添了宝中。
在这一过程中,福田赋予了金融产业发展的重任,而科创则交给了南山和宝中。
罗湖是深圳最早发展的城区之一。口岸、商业、金融、外贸,这些曾经支撑深圳高速增长的产业,很长时间都集中在这里。
但几十年发展下来,罗湖也把自己的空间用得差不多了。
罗湖面积只有78.79平方公里,城区高度成熟,新增土地非常有限。
这也是罗湖近几年反复强调低效用地再开发、旧工业区改造、产业空间挖潜的原因。
也是罗湖经济增速、增量表现都不够亮眼的核心原因。
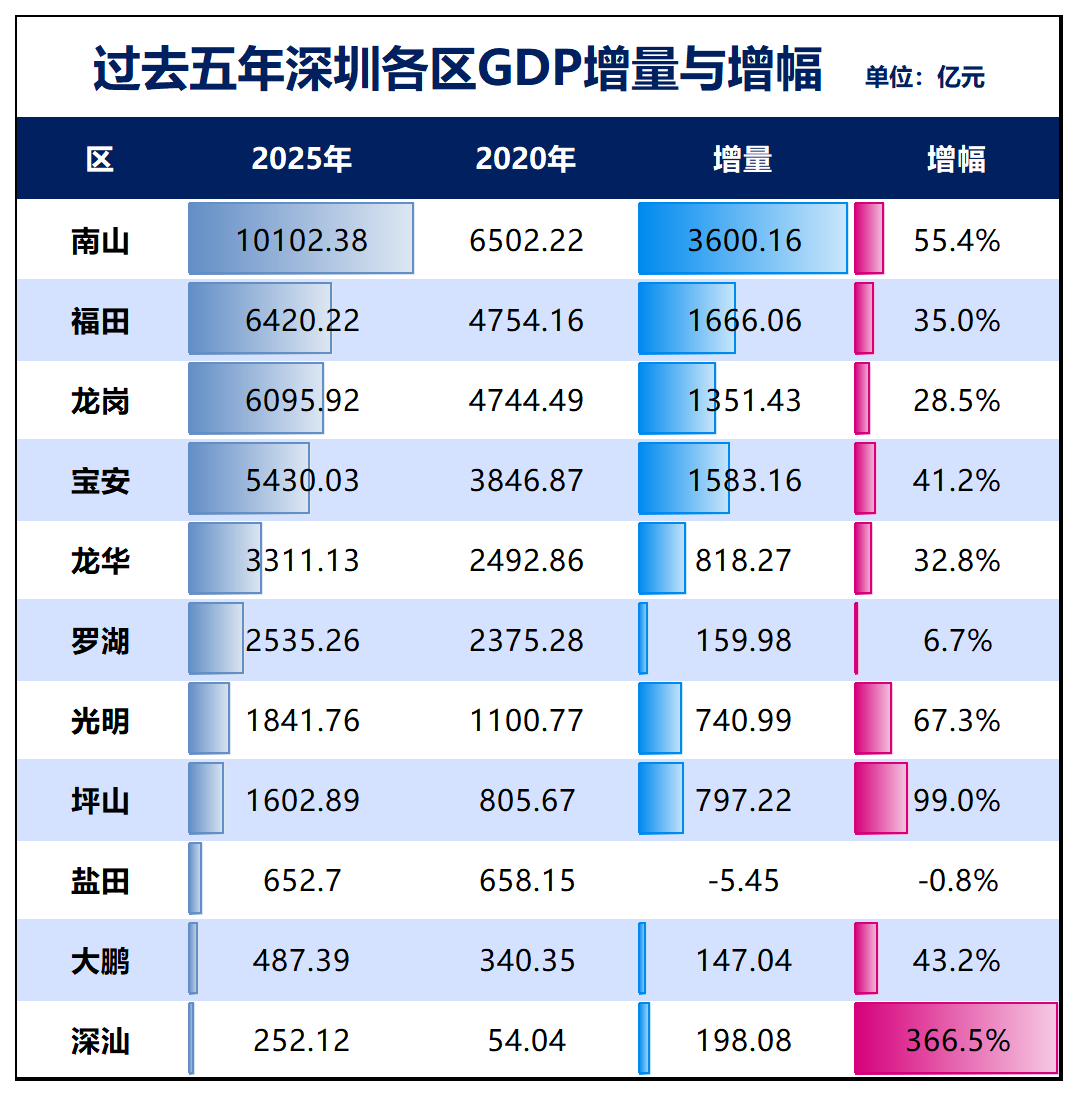
过去五年,罗湖区GDP增量才159.98亿元,而南山增量高达3600.16亿元,南山区GDP已突破万亿。
五年增幅,罗湖只有6.7%。
制图:城市财经;数据:各区统计局
2025年,罗湖提出全年新增100万平方米产业空间,并推进小坑工业区、港莲工业区、罗芳水厂等一批低效用地再开发项目。
看起来是在招商,背后其实是在“找地”。
而且老城区找地的成本很高。
一块几十年前建成的工业用地,涉及土地权属、旧厂房、居民安置、基础设施、城市更新等一大堆问题。改造周期长,资金投入也大。
对于金融、商贸、总部经济,这套城市空间还能继续使用。
对于研发、中试、先进制造、机器人等新产业,要求就高得多。
这恰恰碰上了深圳产业结构的大变化。
2025年,深圳战略性新兴产业增加值已经占GDP的43%,高技术制造业占规上工业增加值59.9%。
深圳新增的产业空间,越来越集中在科技、制造、研发这些领域。
龙岗就是一个典型。
2025年龙岗GDP达到6095.92亿元,第二产业增加值3942.61亿元。2024年,龙岗规上工业增加值增长9.4%。
宝安也是如此。
这些区域土地面积大,产业园区多,能够同时容纳工厂、研发、办公和居住人口。
罗湖的情况完全不同。
2025年,罗湖GDP为2535.26亿元,同比增长4.2%,低于深圳全市5.5%的增速。
罗湖经济高度依赖服务业。2025年第三产业占GDP的92.7%,金融业增加值809.44亿元,同比增长8.1%。
金融仍然是罗湖最重要的产业。
但商贸业增加值只有366.86亿元,同比下降2.5%;社会消费品零售总额1267.43亿元,仅增长0.4%。
过去支撑罗湖的金融、商贸、专业服务,已经进入成熟期。
与此同时,新产业还没有完全接上来。
2025年,罗湖战略性新兴产业增加值274.33亿元,占GDP的10.8%。
这就是罗湖现在最尴尬的地方:
老产业有基础,新产业在培育;老城区配套成熟,产业空间却越来越紧。
人口自然也会跟着产业走。
年轻人进入深圳,现在有更多选择。
在罗湖工作,可以住龙岗;在南山工作,可以住宝安;在福田工作,可以住龙华。
深圳早已经从过去的罗湖、福田双核心,变成南山、宝安、龙岗、龙华、光明等多个产业增长极共同发展的城市。
人口也随之重新分布。
罗湖的问题,归根到底落在四个字:
空间不够。
空间不够,产业就难以扩张;产业增长慢,就业岗位增量就有限;年轻人口的选择变多以后,居住成本和就业机会一比较,人口自然会向外围产业区转移。
这也是罗湖这几年大力推进城市更新的原因。
罗湖下一步能不能重新吸引人口,关键就看两件事:能不能从老城区里挤出更多产业空间,能不能把金融商贸之外的新产业做起来。
这场转型,对于罗湖来说,已经没有太多绕路的空间了。