
和夏科技递表港交所创业板,汽车测试赛道夹缝中突围

汽车智能化浪潮席卷行业之时,第三方汽车测试赛道也迎来变局。
和夏科技,一家由汽车产业技术老兵组建的区域测试服务商,站到港股GEM(香港创业板)的IPO(首次公开募股)门前。一边营收持续扩张、新业务接连爆发,另一边毛利率承压、过往多年持续亏损,和夏科技能不能借助资本市场,打破规模与资质的双重枷锁?
营收涨了,毛利率降了
近期,和夏科技向港交所GEM板块递交上市申请。营收层面,公司整体收入规模保持扩张态势。招股书显示,2024年公司总营收为1.38亿元,2025年总营收增长48.5%至2.05亿元,增长动力来自三大业务板块的全面扩容。2026年上半年公司营收延续增长态势,从2025年同期的0.74亿元增长25.2%至0.93亿元。
然而,和夏科技的盈利端表现与营收增长形成反差。招股书显示,公司2024年毛利为4462.8万元,对应毛利率32.4%。2025年毛利小幅增长至5159.2万元,但毛利率回落至25.2%。
不仅如此,净利润方面,公司过往年度持续处于亏损状态,2024年亏损2372.7万元,2025年亏损收窄至1984.7万元,亏损幅度逐步缩小。不过,2026年上半年公司实现阶段性盈利,录得期内利润361.3万元,实现扭亏为盈。
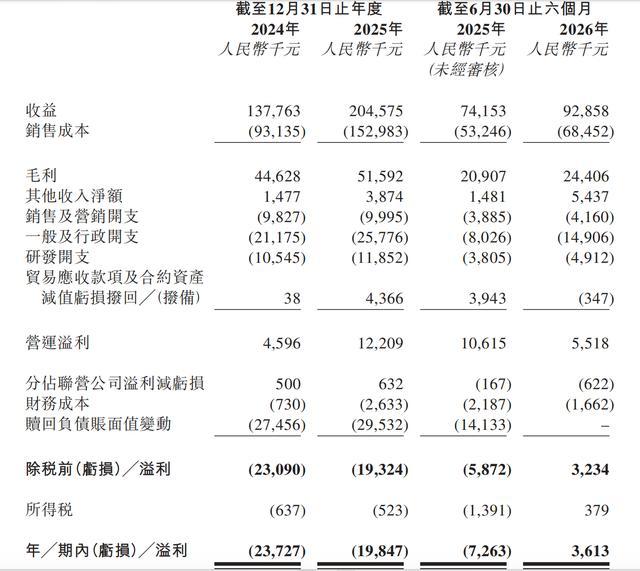
公司净利润由亏转盈。招股书截图
负债端是和夏科技财务变化最突出的板块。招股书显示,2024年公司存在2.86亿元的净流动负债,整体资金压力较大,主要由于大额赎回负债及计息借款。
2025年随着投资者赎回权终止、负债转为权益,公司流动负债净额大幅缩减至3643.1万元,缓解了高负债压力。公司整体净资产也从2024年的-2446.7万元,转为2025年的2.55亿元,2026年上半年进一步升至2.59亿元,资本结构实现根本性优化。
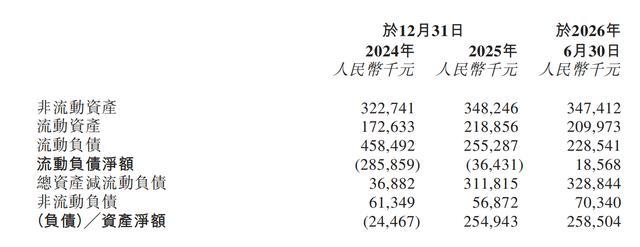
净资产转正。招股书截图
大厂技术人下海创业
和夏科技的故事始于两位汽车行业技术老兵的联手。董事长夏慧鹏曾经供职于上汽,深耕汽车测试领域近20年;联合创始人何志生毕业于同济大学,曾任职HORIBA等国际汽车测试设备企业。两人都在外资、主机厂体系内看到国内汽车测试产业的真实缺口,熟悉头部机构的设备、技术体系。2017年,二人选择在浙江长兴创业,聚焦车企研发阶段的第三方测试服务,从区域市场一点点向外拓展业务版图。
目前,和夏科技将业务拆分为汽车测试、测试设施解决方案、汽车组件销售三大板块,覆盖传统燃油车与新能源汽车全品类测试需求,同时延伸出配套设备服务与零部件销售业务。汽车测试是公司核心支柱业务,收入占比长期处于高位。
招股书显示,2024年汽车测试业务收入1.13亿元,占总营收的81.8%;2025年该业务收入1.54亿元,占总营收的比例回落至75.3%;2026年上半年其占比持续下滑至74.3%,但始终是公司最核心的收入来源。
汽车测试业务涵盖内燃机汽车测试、新能源汽车测试、ADAS(智能驾驶辅助系统)测试及整车综合测试。2025年,ADAS测试与新能源汽车测试收入均实现同比增长,带动智能化、新能源相关测试业务成为核心增长引擎,传统燃油车测试业务则保持稳定。
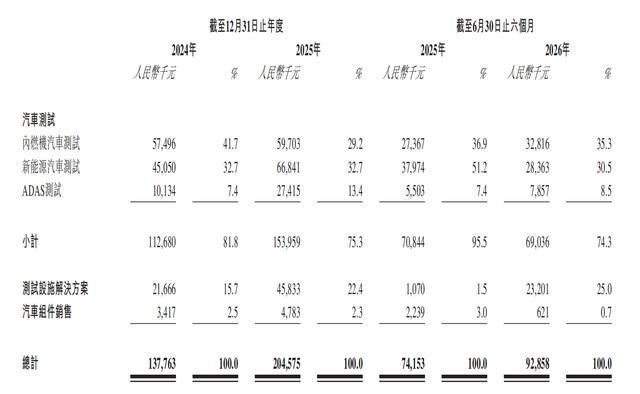
各项业务收入及占比情况。招股书截图
测试设施解决方案是公司增长迅速的新兴业务。招股书显示,该业务2025年收入同比大幅增长,核心得益于年度大额客户项目落地。2026年上半年该业务实现快速增长,成为拉动公司当期营收增长的核心动力。该业务主要为客户提供测试设备供应、场地咨询、工程建设等定制化服务,贴合车企自建测试体系的行业趋势,增长潜力较大。
中小玩家竞争压力加剧
和夏科技所处的汽车测试服务行业,正依托汽车电动化、智能化转型持续扩容,行业整体增长确定性较强,但竞争格局分层明显,中小服务商生存压力持续加大。在这一赛道中,不仅有新能源汽车销量上涨带来的红利,也有资质、资本、场地等构筑的高门槛。
目前国内汽车测试企业超过1500家,参与者数量庞大,但资源高度向头部集中。2025年前两大头部企业合计占据国内市场37.8%的份额,前五服务商合计市占率超60%。中国汽研、中汽中心等国内机构占据高附加值的强制认证市场;AVL、HORIBA等海外巨头则在技术积累与全球布局上具有优势。
整体来看,和夏科技依托细分赛道红利实现了营收快速增长,负债结构优化后财务风险大幅降低,但公司依然面临毛利率承压、客户集中度高、行业竞争激烈、市场份额偏低等多重挑战,后续能否持续提升规模化能力、优化盈利结构、突破区域与资质限制,将成为和夏科技长期发展的核心关键。
新京报贝壳财经记者 林子
编辑 杨娟娟
校对 刘军