
9日涨近78%,490亿龙头,逆势新高
今日,半导体板块整体回调,同花顺半导体指数盘中跌超1%。先导基电逆势走强,盘中一度涨停,最高触及52.58元/股,创历史新高。截至发稿,公司股价涨9.25%,报52.22元/股,最新市值495.14亿元。
拉长时间看,截至发稿,9月14日以来,先导基电累计涨幅近78%。自8月4日阶段低点以来,该股股价累计涨超120%,今年以来累计涨超190%。
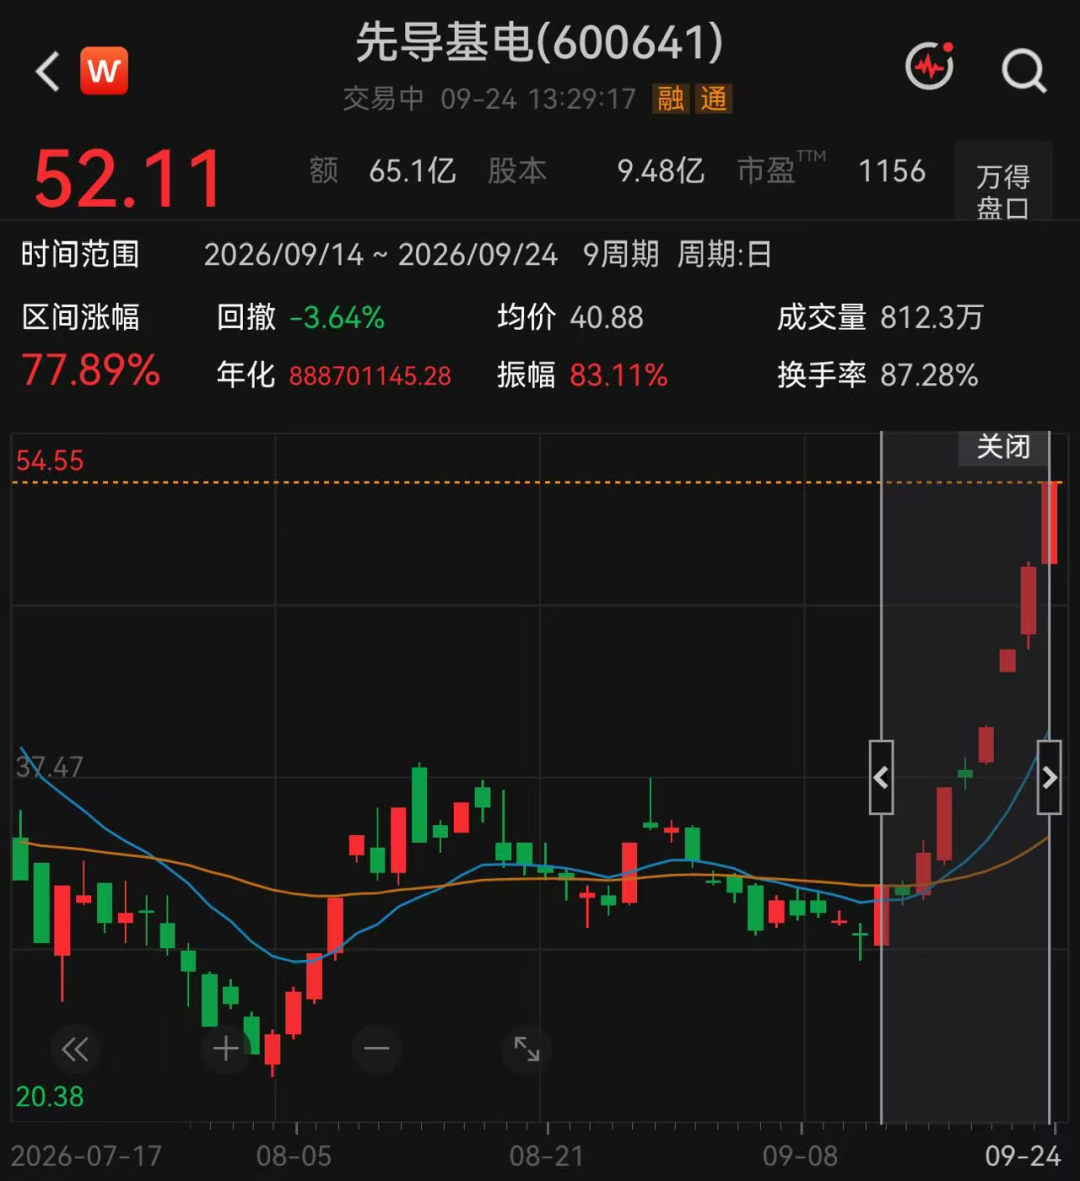
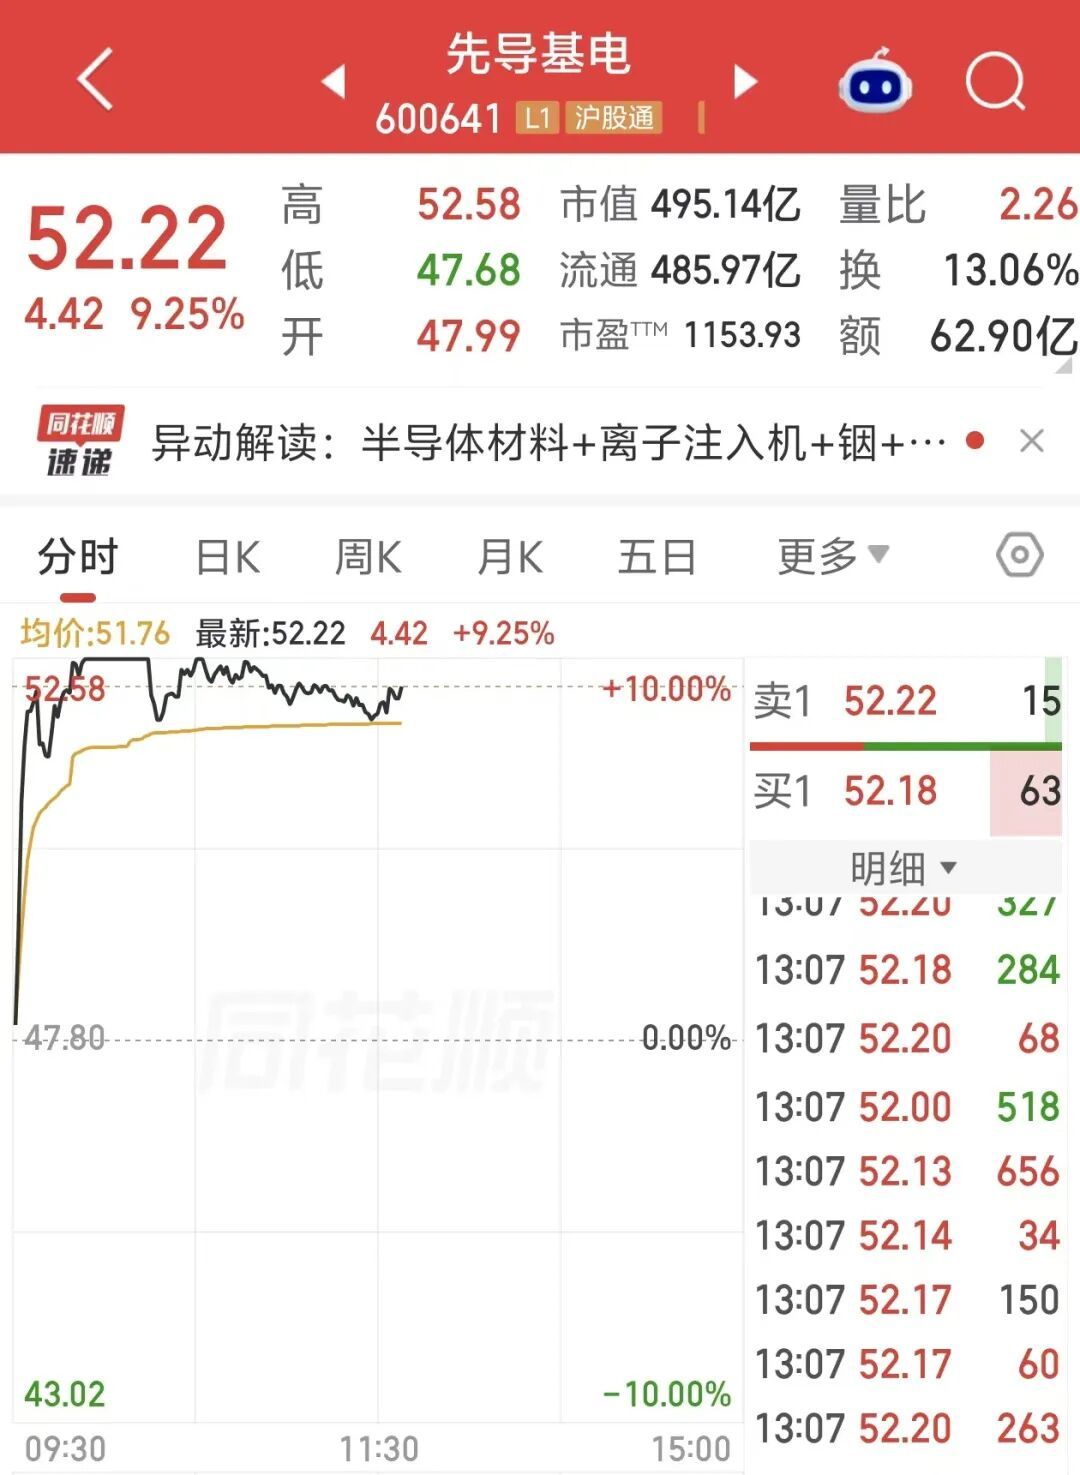
图片来源:同花顺
9月23日,先导基电因连续三个交易日内涨跌幅偏离值累计达到20%登上龙虎榜。数据显示,买入前五席位合计买入24.18亿元,卖出前五席位合计卖出13.1亿元,买卖前五合计净买入11.08亿元。值得注意的是,沪股通专用、高盛(中国)证券有限责任公司上海浦东新区世纪大道证券营业部、国泰海通证券股份有限公司总部同时出现在买入和卖出前五席位,存在多空换手、波段交易迹象。
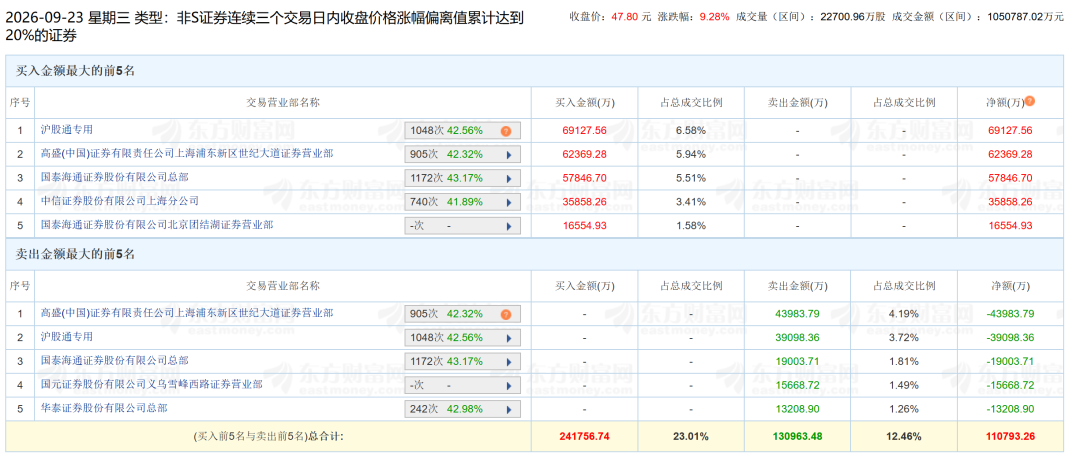
图片来源:东方财富
先导基电9月23日晚公告称,公司股票连续2个交易日(9月22日、9月23日)收盘价格涨幅偏离值累计超过20%,属于股票交易异常波动。截至公告披露日,公司不存在应披露而未披露的重大事项。公司目前生产经营活动正常,日常经营情况未发生重大变化。公司董事、高级管理人员、控股股东及其一致行动人在异常波动期间不存在买卖公司股票的情况。
双重因素推动股价上涨
业内人士分析称,本轮行情的催化剂主要来自铋材料放量与平台化布局加速的双重叠加。
铋材料业务是先导基电当前营收的绝对主力。上半年,公司实现营业收入11.47亿元,同比增长64.06%;归母净利润为2.10亿元,同比增长414.95%。从收入结构看,铋材料业务实现销售收入9.96亿元,占比86.86%,持续巩固公司业绩增长的核心支柱地位。
公司称,铋材料业务的高速增长主要得益于全资子公司安徽万导在铋金属深加工领域的产能释放和市场拓展。驱动因素主要有四方面:一是产能,广东清远、安徽五河基地稳定量产,湖北荆州、浙江衢州基地进入产能爬坡,多基地协同形成规模化产能;二是客户拓展,公司铋材料业务服务海内外客户超300家,上半年新拓展客户20余家;三是产品结构升级,继续向高端半导体材料延伸,覆盖电子半导体、生物医药、新能源、核工业等新兴领域;四是行业层面,铋作为稀散金属供给集中,新兴产业发展促使下游需求持续增长。安徽万导是先导科技集团旗下唯一的铋金属深加工及化合物产品平台,产能与销量规模在细分市场保持领先。
此外,先导基电加快推进“半导体设备+新材料+零部件”平台化布局。公司7月股东会审议通过以增资形式控股先导微电子,新增半导体材料业务版图,并通过收购伍丰仪器、本原纳米仪器,拓展高端科学仪器业务布局。
近期先导基电动作密集:子公司凯世通上半年新签4家客户订单,其中包括2家国内12英寸晶圆厂主流客户的重复订单及新增2家客户订单,交付6台12英寸离子注入机,验收3台;四地基地产能持续爬坡,高纯氧化铋已向下游电子元器件厂商送样验证,部分客户进入小批量试用阶段,铅铋合金进入核工业领域;此外公司拟合资设立控股子公司元朔基电,注册资本3亿元,布局固体氧化物燃料电池(SOFC)相关新材料部件与电力装备。
先导基电称,未来公司平台化战略将围绕三大方向落地:其一是设备端,构建覆盖低能大束流、中束流、高能、超低温及化合物半导体的全品类离子注入机矩阵,加快先进制程产业化,并拓展备件维保服务。其二是材料端,推动铋材料向高附加值应用升级,先导微电子并表后将新增前驱体、电子特气、高纯材料、化合物衬底等材料布局。其三是零部件与仪器端,新增气浮系列终端器件,与科学仪器类产品协同发展,补齐短板。
机构观点分化
中邮证券研报称,公司子公司凯世通离子注入机交付与客户拓展持续推进,叠加铋基新材料业务放量,依托先导科技集团产业资源,“半导体设备+新材料+零部件”平台框架逐步成型,预计2026年、2027年、2028年归母净利润分别为1.5亿元、3亿元、5亿元,看好国产离子注入设备长期国产化空间。
华西证券研报称,先导基电铋材料业务贡献营收增量,设备端持续拿到晶圆厂验证订单,平台化转型节奏稳步推进。
与此同时,机构也存在偏谨慎看法:东吴证券研报称,公司当前仍处在高研发投入阶段,扣非端尚未实现稳定盈利;离子注入设备客户验证周期长,订单转化、设备验收进度存在不确定性;新材料业务受金属价格波动影响,毛利率存在压力。
国海证券表示,半导体设备行业竞争加剧,后续如果下游晶圆厂资本开支收缩,会直接影响设备订单落地节奏,当前估值已经包含较多对未来成长预期,业绩兑现不及预期的风险需要重视。
(文中行情图来自Wind、同花顺)