
33亿订单堆成山,利润薄如纸:罗博特科用656万撑起千亿市值

一家公司市值1040亿,上半年归母净利润655.68万。
算下来,市盈率超过7600倍。
这不是段子。这是罗博特科9月21日公告赴港上市时的真实账本。拟发售1187.6万股H股,最高发售价436港元,9月29日挂牌。
你花千亿的价码买它,买的是2028年的故事,不是2026年的利润。这中间的落差,值得拆开看。
一、它已经不是你以为的那家光伏公司
多数人对罗博特科的印象,还停在光伏设备。
这个印象该更新了。
2024年,光伏业务占它收入的95.02%。2025年,这个比例被砍到一半以下。2026年上半年,光电子及半导体封测设备营收4.88亿,同比暴涨952%,占比冲到81.16%。传统光伏自动化设备收入缩到8298万,同比降53.93%。
一年时间,主业换了个赛道。
驱动这轮切换的,是一桩德国收购。2025年5月,罗博特科完成对ficonTEC的100%控股。这家公司做光电子及半导体封装测试设备,客户覆盖硅光芯片、光模块、CPO等方向。
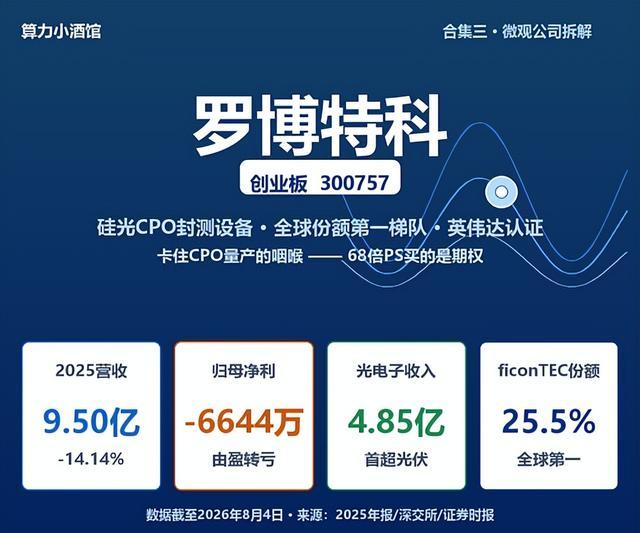
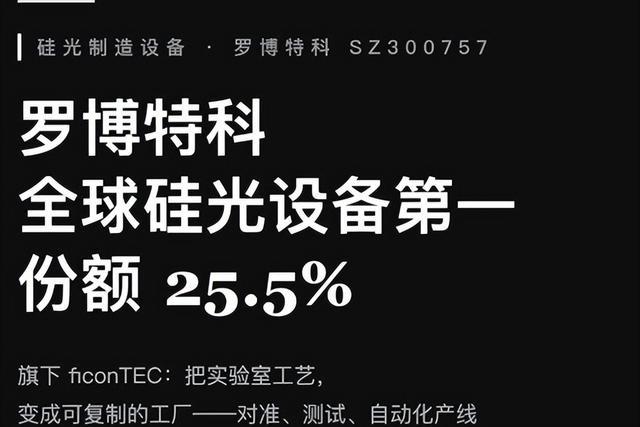
按2025年收入算,ficonTEC在硅光智能制造设备领域全球第一,份额20.5%。而罗博特科在光伏电池自动化设备领域只排全球第五,份额2.6%。
用一个全球第五,换来了一个全球第一。
市场很买账。A股股价从2019年上市时的14.01元,涨到9月21日的620.78元,涨幅超40倍。今年以来涨了166%。市值1040亿,在光伏行业里仅次于阳光电源和德业股份。
但股价反映的是预期。预期能不能兑现,要看另一本账。
二、订单堆成山,利润薄如纸
罗博特科手里不缺订单。
2026年半年报显示,尚未确认收入的在手订单约33.86亿元。其中光电子及半导体业务订单约24.52亿,创历史新高。
在可插拔光模块领域,同一集团客户累计下了约12.61亿的订单。在OCS领域,跟瑞士一家头部客户签了两条完整自动化产线。
订单不缺。缺的是把订单变成利润的能力。
2026年上半年,营收6.08亿,同比增144.82%。归母净利润655.68万。扣非净利润388万。
二季度单季确实有起色:营收4.45亿,归母净利润4500万,毛利率43.58%。但一季度几乎没赚钱,上半年整体净利率只有1.03%。
问题出在“验收”两个字上。
硅光设备不是标准品,从出货到客户验收确认收入,中间隔着安装、调试、验证。2026年前四个月,硅光业务的验收时间差拉长到了78天。2023年光伏业务最顺畅的时候,这个数字是67天。
订单是“意向”,收入是“验收”,中间隔着一道时间的河。
三、9.95亿商誉,和一份没完成的承诺
罗博特科收购ficonTEC,形成了一笔大额商誉。
2026年半年报显示,商誉9.95亿,占总资产比例25.58%。
商誉本身不是问题,问题是商誉背后的业绩承诺。
收购时,交易对手承诺ficonTEC在2025、2026、2027三年累计扣非净利润不低于5814.5万欧元。2025年单年承诺1078.4万欧元。
实际完成了多少?-21.71万欧元。
首年业绩承诺完成率是负数。
公司在公告里解释,业绩承诺采用“累计考核制”——只要三年累计数达标,单年不达标不触发补偿。2026年和2027年要补的窟窿,是1100万欧元。
2026年要干出2037.5万欧元,才能把2025年的坑填上。
ficonTEC能不能做到,是罗博特科千亿估值最大的未知数。如果做不到,9.95亿商誉就要减值。减值的后果,直接砸在利润表上。
四、应收账款在涨,现金转换在变慢
还有一个被忽视的信号:应收账款。
2026年半年报,应收账款约7.07亿,占总资产18.17%。其中三年以上账龄的款项有4266.17万。
三年以上还收不回来的钱,大概率就是坏账。
现金转换周期也在恶化。光伏业务从出货到客户验收,2023年是67天,2024年79天,2025年66天,2026年前四个月拉长到126天。
硅光业务也没好到哪去。2025年验收时间差52天,2026年前四个月变成78天。
设备卖出去了,钱回来得更慢了。这对一家还在投入研发、扩充产能的公司来说,意味着现金流压力在积累。
五、千亿市值,赌的是2027年之后
罗博特科的故事,本质上是一个时间错配的故事。
资本市场给它的估值,锚定的是硅光设备市场的远期空间。灼识咨询预测,全球硅光智能制造设备市场从2024年的20亿,涨到2029年的233亿,2035年1150亿。下游应用市场从2024年的214亿,冲到2035年的10517亿。
如果这个预测兑现,罗博特科作为全球第一,确实有想象空间。
但现实是:CPO和OCS技术预计要到2027到2028年才进入大规模应用。现在的订单,很多是“NPI阶段”(新产品导入)的小批量验证,不是量产。
它在用2026年的微薄利润,支撑一个2027年之后才可能放量的故事。
华鑫证券给了“买入”评级,理由是“跨过盈亏平衡点,利润有望非线性增长”。但“有望”这两个字,恰恰说明了不确定性。
你买的不是2026年,是2028年
罗博特科的转型,从商业逻辑上讲是成立的。光伏在周期底部,硅光在AI风口上,ficonTEC的技术壁垒和全球份额是实打实的。
但它现在的估值,已经把“硅光放量”这件事提前定价了。
你买的不是2026年的罗博特科。你买的是2028年、2030年的罗博特科。
如果你相信CPO会在2027年爆发,相信ficonTEC能填上2025年的业绩坑,相信33亿订单能顺利变成收入和利润,那现在的估值可能是起点。
如果你觉得“订单热、利润薄”的结构性矛盾没那么快解决,9.95亿商誉是一把悬着的刀,那现在的股价就是在透支未来。
千亿市值和656万利润之间的距离,就是这场赌局的赔率。
你会在港股打新罗博特科吗?是冲着硅光赛道,还是觉得估值太高不敢碰?评论区说说你的判断。