欢创科技,扫地机 “眼睛” ——(06802.HK)2026年9月新股分析

欢创科技
保荐人:中国国际金融香港证券有限公司 国信证券(香港)融资有限公司
招股价格:58.85港元一口价
集资额:6.82亿港元
总市值:56.83亿港元
H股市值:56.83亿港元
每手股数 100股
入场费 5944.35港元
招股日期 2026年09月22日—2026年09月25日
暗盘时间:2026年09月29日
上市日期:2026年09月30日(星期三)
招股总数 1158.88万股
国际配售 1042.99万股,约占 90.00%
公开发售 115.89万股,约占10.00%
分配机制 机制B
计息天数:3天
稳价人 中金
发行比例 12.00%
市盈率 2335.32
公司简介
欢创科技专注空间感知产品研发,核心业务为向扫地机器人厂商供应空间感知零部件,硬件搭配自研算法,形成完整智能空间感知体系。公司产品累计出货量超3900万台;2025年,激光雷达出货超1000万台,线激光传感器出货超500万台。2025年按收入口径,扫地机器人空间感知赛道占国内智能机器人空间感知市场约5.9%。
公司打造多元化产品矩阵,覆盖三角测距激光雷达、dTOF激光雷达、3D TOF激光雷达、线激光传感器。具备自研亚毫米级空间数据处理芯片与核心空间感知算法能力,依托自研空间感知算法,可实现毫米、亚毫米级测距精度,产品抗光照、物体材质干扰能力强;支持OTA无线升级,持续优化环境感知性能。
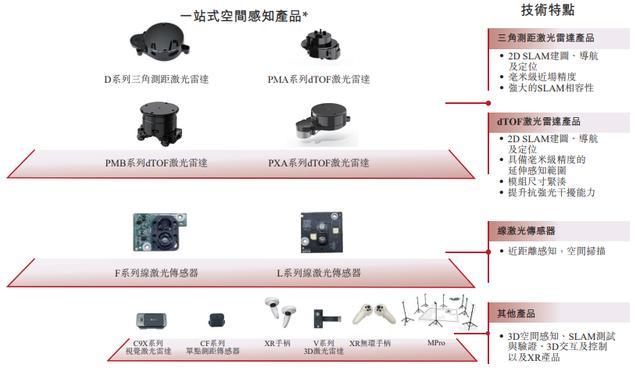
产品分为2D空间感知产品、近场避障产品、3D空间感知产品、XR空间感知产品及配套测试产品,可提供标准化模组,也可为核心客户定制开发方案。公司服务扫地机器人行业头部前五企业,与多家头部客户保持3至6年稳定合作,多次斩获优秀供应商奖项。
截至最后实际可行日期,公司拥有172项授权专利,含58项发明专利,海外授权专利16项;另有30项专利在申请中,专利覆盖精密光学、空间感知算法、空间数据处理芯片等核心领域。
现阶段公司仅扫地机器人相关产品实现量产与商业化,割草机器人、泳池清洁机器人、人形机器人、工业设备等新场景产品尚处于设计、样品阶段,暂未贡献可观收入。公司长期战略为持续投入空间感知技术研发,拓展多场景落地,打造全场景空间感知生态,提升全价值链效率,建设全球化品牌,夯实人才与产业协同体系。
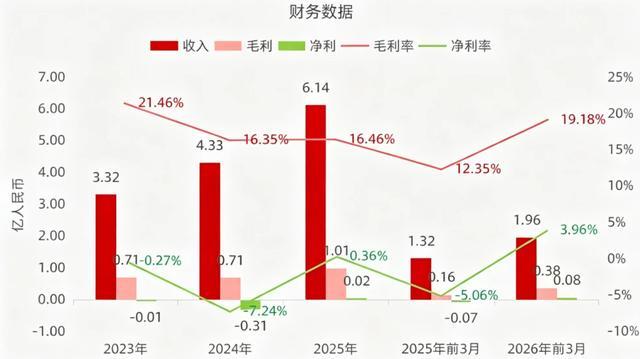
截至2025年12月31日止3个年度、2025及2026年前3个月:
欢创科技收入分别约为人民币3.32亿、4.33亿、6.14亿、1.32亿、1.96亿,2026年前3月同比+48.66%;
毛利分别约为人民币0.71亿、0.71亿、1.01亿、0.16亿、0.38亿,2026年前3月同比+130.86%;
净利分别约为人民币-0.01亿、-0.31亿、0.02亿、-0.07亿、0.08亿,2026年前3月同比改善;
毛利率分别约为21.46%、16.35%、16.46%、12.35%、19.18%;
净利率分别约为-0.27%、-7.24%、0.36%、-5.06%、3.96%。
来源:LiveReport大数据
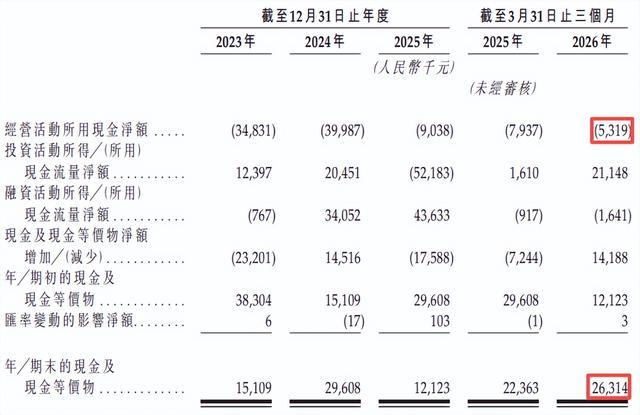
截至2026年03月31日,经营活动所得现金净额为人民币-0.05亿元,账上现金约0.26亿人民币,较25年同期有所增加。
基石投资者
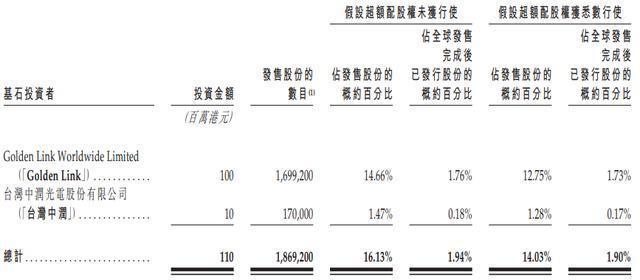
本次欢创科技IPO共有两名产业资本作为基石投资者,均属于产业链上下游战略投资方,锁定期为港股常规基石6个月。
1. Golden Link Worldwide Limited
该主体是比亚迪股份(01211.HK/002594.SZ)的全资海外子公司,为比亚迪对外产业投资的常用平台。比亚迪是全球新能源汽车龙头企业,同时布局机器人、智能感知、车载传感等前沿赛道,本次投资属于产业战略入股,看好空间感知、激光雷达技术在机器人、车载等多场景的落地潜力。
2. 台湾中润光电股份有限公司
该公司是A股上市公司中润光学(688307.SH)的全资子公司。中润光学是国内精密光学镜头龙头,主营安防、机器视觉、智能家居、车载光学镜头,与欢创科技在光学元器件、传感硬件领域存在产业链协同,属于上游光学材料的产业伙伴,双方存在业务协同空间。
整体总结:欢创科技本次基石阵容全部为产业资本,没有纯财务投资机构。比亚迪覆盖机器人、车载场景,中润光学为光学镜头上游厂商,两家均属于空间感知赛道上下游企业,代表产业端对欢创的激光雷达、空间感知方案的认可。
共有11个承销商
中签率和新股分析
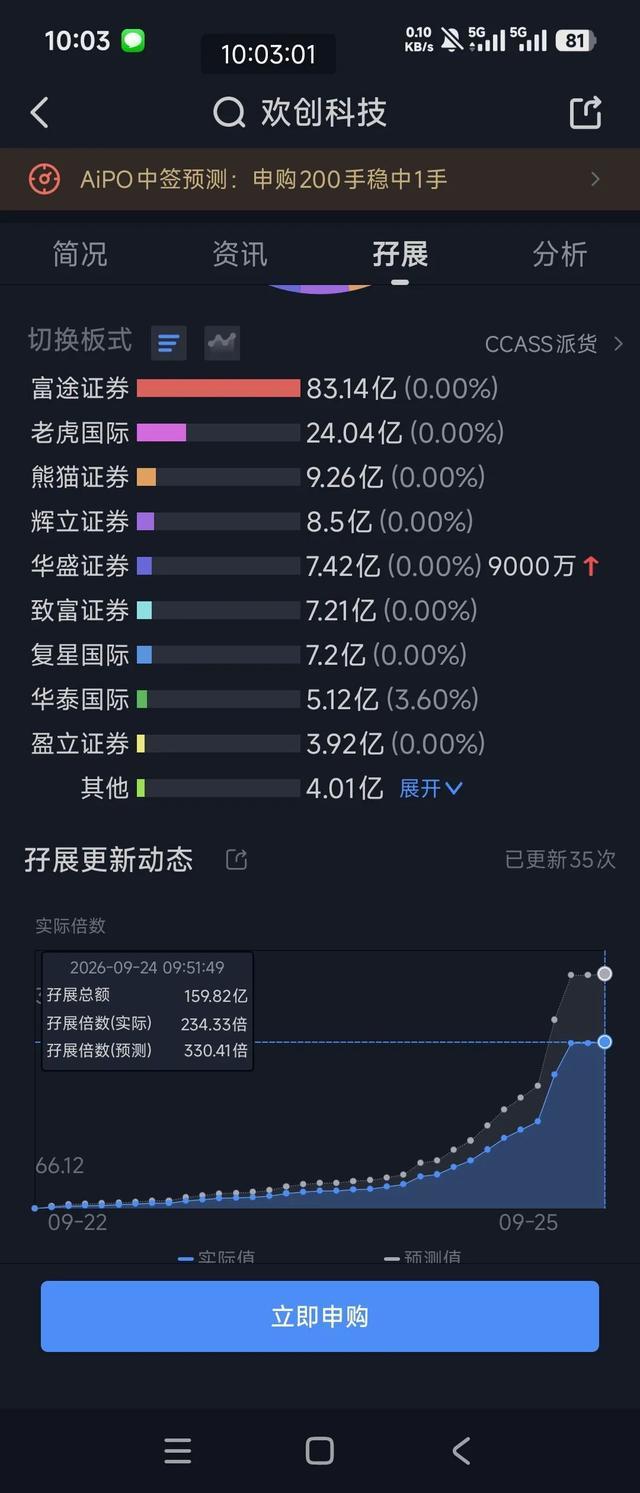
(来自AIPO)
目前展现的孖展已超购 230倍。
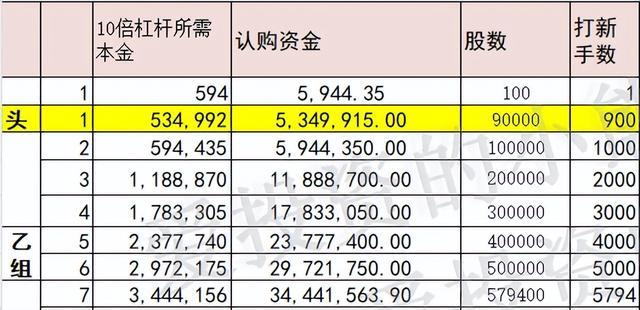
甲组的各档融资所需要的本金还有融资金额对应如下表:
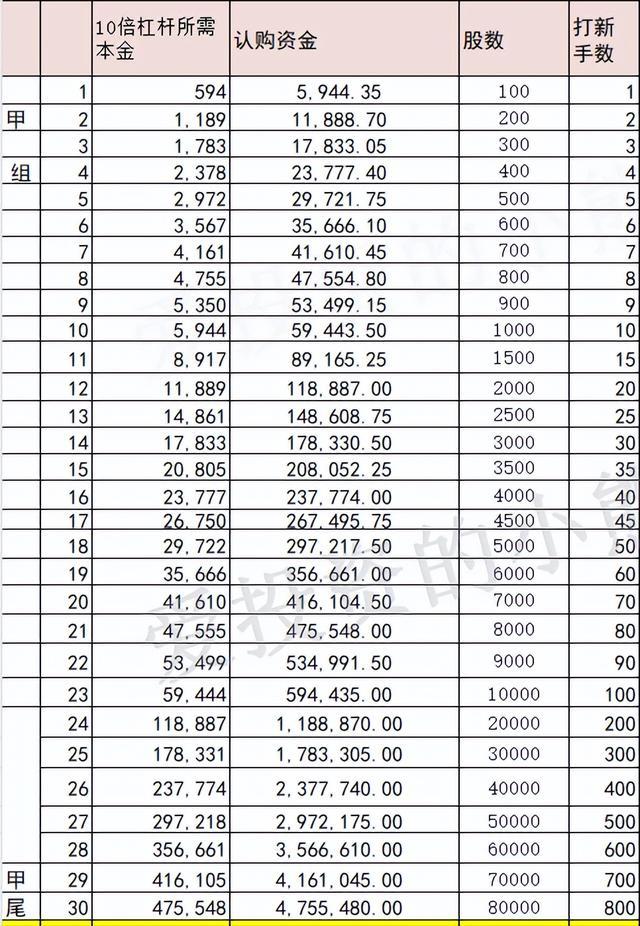
这个票乙头需要认购资金535万,乙组的各档融资所需要的本金还有融资金额对应如下表:
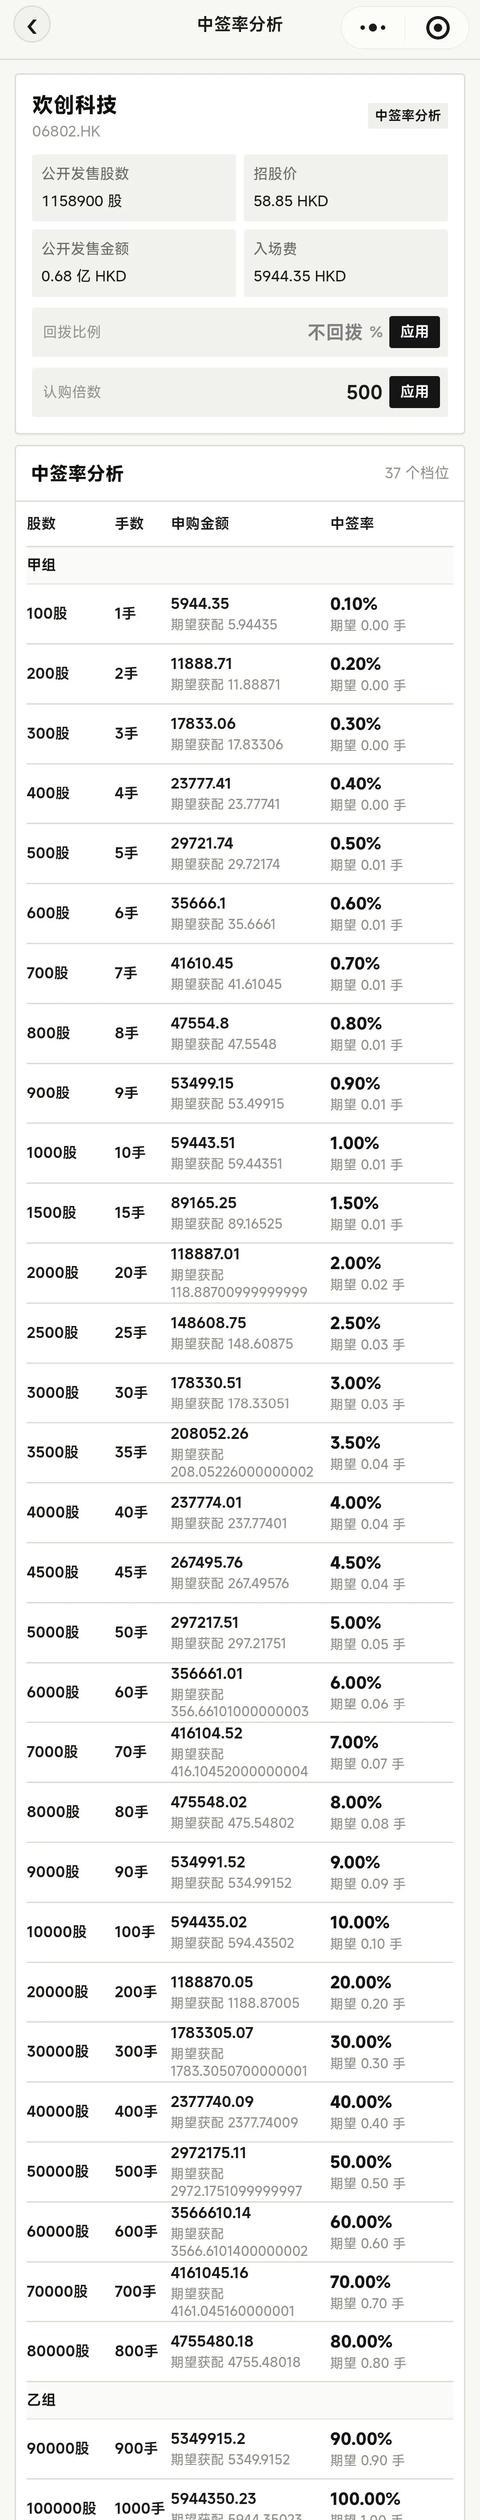
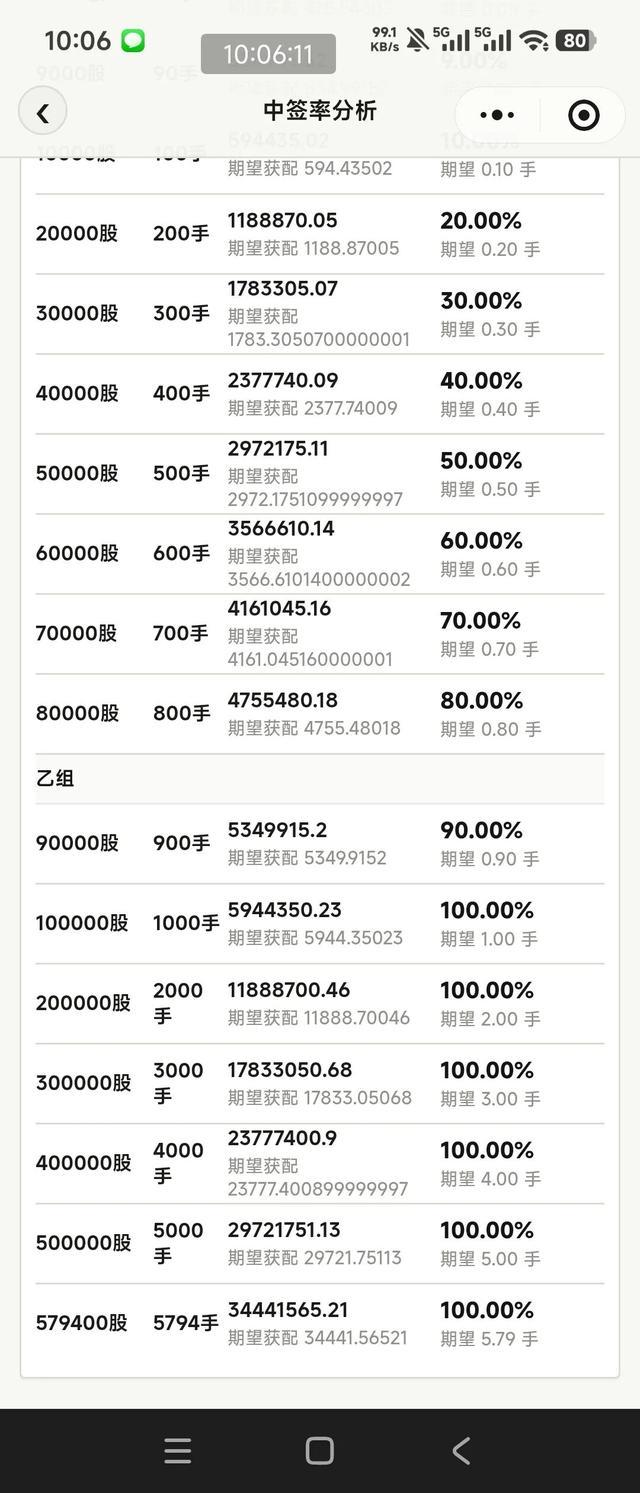
按照现在的倍数趋势上升,假设最后500倍乙头也就5000块的货
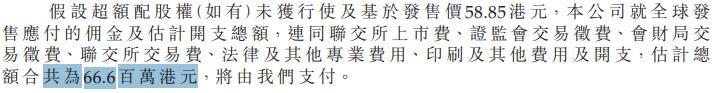
然后这个票招股书上按发售价58.85港元计算,公开的上市所有开支总额约为6660万港元,募资额约6.82亿港元,占比约9.77%,开支相比募资额算是一般化了。
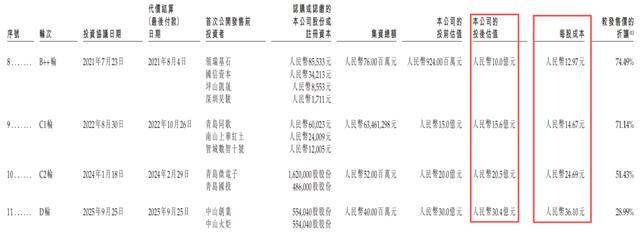
欢创科技上市前经历了多轮融资,在2025年9月的D轮最新融资中,公司的投后估值约为30.4亿人民币,每股成本为36.10元人民币。
核心优势
1.细分赛道出货龙头,绑定全球扫地机器人头部客户;
2.自研 ASIC 芯片 + 算法一体化,不是单纯光学组件组装;
3.产品矩阵升级:老款三角雷达打底,dTOF、线激光传感器放量,新产品毛利率持续修复;
4.基石投资者有比亚迪,有产业资金背书。
核心风险(打新重点)
1.客户集中度极高,收入 98% 来自扫地机器人行业,扫地机行业需求下行会直接冲击业绩;
2.产品价格持续下跌,老款三角雷达单价 2023 年 68.6 元→2025 年 43.3 元,毛利率长期承压;
3.盈利极薄,2025 年净利率仅 0.36%,规模效应下利润弹性弱;
4. 赛道壁垒不算极高,国内还有多家激光雷达厂商竞争,石头、科沃斯也有自研感知方案。
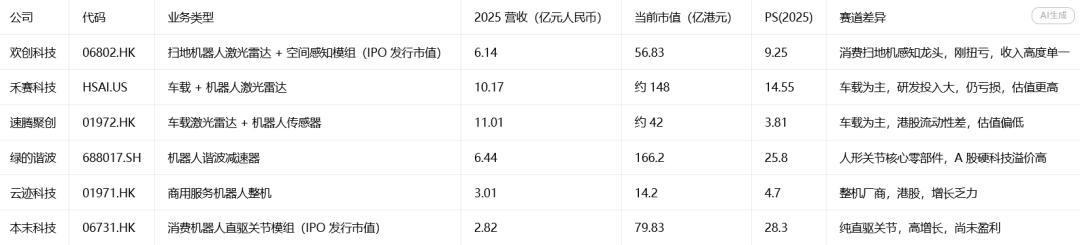
同业对标对比表(统一 2025 营收口径)
说明:分为两类对标:①消费机器人传感器 / 激光雷达;②港股硬科技机器人硬件新股;全部采用 PS 市销率对比
欢创科技是扫地机器人空间感知(激光雷达 + 线激光传感器)供应商,俗称扫地机 “眼睛”。自研 ASIC 空间感知芯片 + 算法,产品:三角测距激光雷达(基本盘)、dTOF 激光雷达、线激光避障传感器。客户覆盖小米、石头、追觅、美的等全球头部扫地机器人厂商,前五大扫地机品牌合计占公司收入 86%,收入高度绑定扫地机器人赛道;少量拓展 XR、工业定位(尚处早期)。
欢创属于细分赛道隐形冠军,但盈利质量偏弱 + 赛道单一。基石有比亚迪产业资金加持是加分项,但 PS 估值已经 price in 了龙头地位。
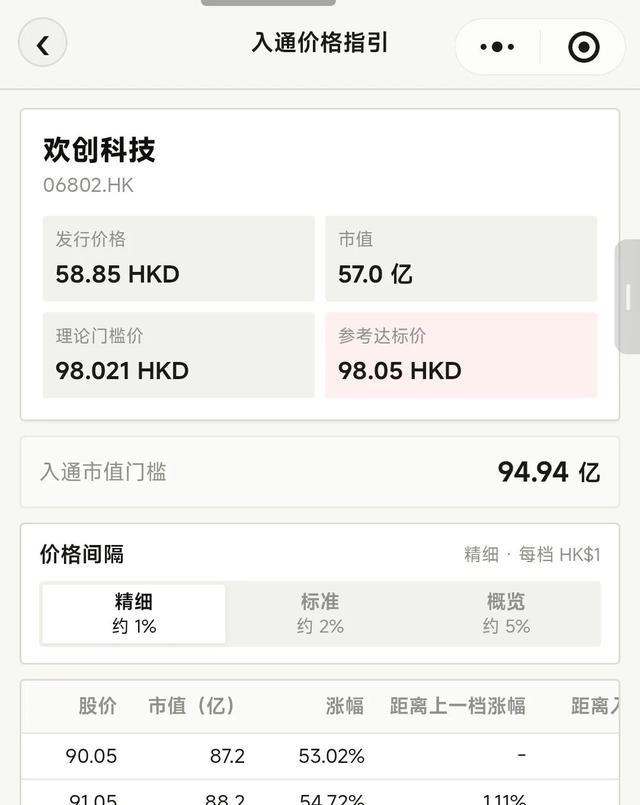
主要还是要看港股通,发50多个亿,按照港股通90多亿的门槛,还有50多个点的空间。
募资6个多亿,给散户的货就6,000万,金额不大,目前看起来这个票不太像是市场化发的,非市场化并不是坏事啊,至少对我们打新的人来讲非市场化才赚得到钱,最近13个票里面,市场化的新股全都S了,上市首日市场化发行的新股没有一个吃R的,基本上绿色一大片全都是下跌的。确实需要一些专票来提升提升市场热情了。