
当上市首日就暴涨580%,凯达重工的想象空间还有多大?

9月23日,北交所新股N凯达(凯达重工,920025)正式挂牌。发行价4.26元/股,是今年以来A股最低的发行价;可开盘就高开580.75%,盘中一度冲到37.69元、较发行价涨近784%,收盘29元,单日涨幅580.75%,换手率96.77%,全天成交15.5亿元。
一家做轧辊的公司,凭什么被资金这样抢?是基本面真有故事,还是单纯撞上了"低价新股"的情绪风口?今天把它拆开看。
▍一、它是谁:藏在钢厂背后的"钢材之母"
江苏凯达重工,总部在常州,2007年成立,前身是武进市凯达铸钢轧辊厂。做的东西很专——轧辊、辊环、辊轴这类钢材轧制的关键部件。业内把轧辊叫"钢材之母":钢材最后是什么形状、尺寸准不准、轧得快不快,很大程度上由它决定。公司能做的轧辊最大单重50吨,累计70多种材质、上千种规格。
这是一家典型的家族企业。实际控制人许亚南、万亚英是夫妻,发行后两人通过国冶控股、嘉德创投、嘉融创投合计控制约73.33%的表决权。员工不到500人,是一家"小而专"的隐形冠军。
▍二、赛道与生意:九成收入靠一根轧辊
下游是钢铁行业——建筑、机械、汽车、能源、造船、家电都离不了钢材,也就离不了轧辊。这门生意的特点是:客户集中、订单跟着钢厂资本开支和检修周期走,天然带强周期属性。
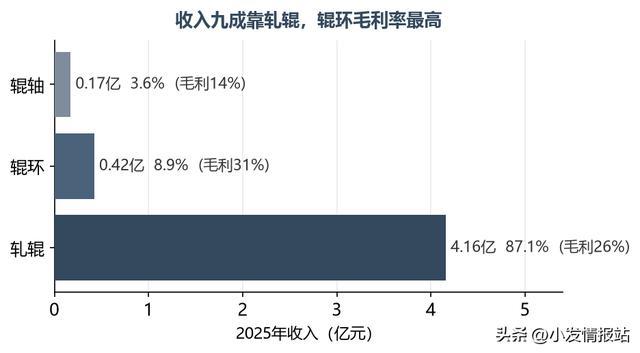
2025年公司的收入结构很清晰:轧辊4.16亿元,占主营业务收入87.11%;辊环4247万元,占8.9%;辊轴1736万元,占3.64%。一句话,九成收入就是靠轧辊这一根"轴"转出来的。
图1:2025年主营业务收入构成(轧辊占绝对大头)
▍三、财务:三年只多挣了2500万,增长很平
把近几年的账摊开看,凯达重工最显著的特征就是——稳,但也"平"。
2025营收:4.77亿(+3.73%)
2025归母净利:0.71亿(+12.92%)
2025资产负债率:15.68%(很干净)
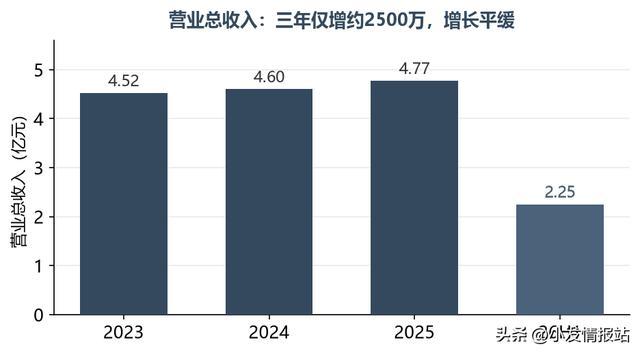
营收从2023年的4.52亿,到2024年4.60亿,再到2025年4.77亿,三年加起来只多了约2500万,几乎原地踏步。2026年上半年营收2.25亿,同比仅增0.24%,基本持平。
图2:营业总收入趋势(亿元)
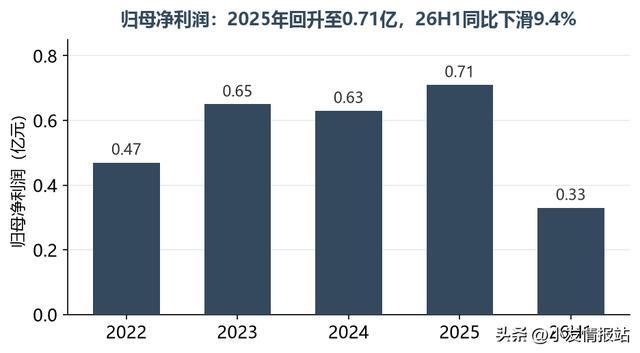
利润端稍好:2022年归母0.47亿,2023年0.65亿,2024年回落到0.63亿,2025年回到0.71亿(同比+12.92%),扣非净利增速更高(+17.46%)。毛利率2025年26.32%,2026上半年进一步升到28.45%。资产负债表也很干净——资产负债率只有15.68%,几乎没有有息负担。
图3:归母净利润趋势(亿元,26H1同比下滑9.4%)
但要留意一个隐患:2026年一季度营收8783万,同比下滑19.58%;净利1101万,同比跌28.18%。靠二季度把上半年大致拉平。北交所上市委在审议时,专门就"经营业绩稳定性"追问过公司,问有没有期后大幅下滑的风险。公司给全年定的目标是营收5.07亿(+6.35%)、净利0.73亿(+3.56%)——温和正增长,能不能兑现,还得看后面几个季度的单子。
▍四、护城河:细分冠军,最赚钱的是海外
凯达重工不是普通小厂。它是轧辊领域国家级制造业单项冠军企业、国家专精特新"小巨人",还是《热轧型钢轧辊》行业标准的第一起草单位。2024年,公司型钢轧辊(含辊环、辊轴)销量在境内排第一,细分市占率约15.58%。
客户名单也不弱:国内供宝武、津西钢铁、山东钢铁、鞍钢、包钢等主流钢企;海外打入了安米集团、EVRAZ、JSW、英国钢铁、浦项控股,已经供货2025年全球钢产量前十钢企里的八家。
真正让它毛利好看的是外销。报告期内境外收入占比从37.45%升到38.99%,外销毛利率维持在34%—40%,而境内只有17%—20%。同样一根轧辊,卖给欧洲、韩国的大厂,报价和利润明显更高。这块"出海溢价",是它财务上最值钱的部分。
▍五、为什么会被爆炒:低价+新股情绪
上市首日涨580%,跟基本面关系不大,更多是撞上了风口。今年北交所新股的赚钱效应很强:9月已上市16只,首日平均涨幅213.8%,没有一只破发。4.26元的发行价不仅是年内最低,还天然拉低了打新资金门槛,容易被当成"便宜好中"的标的疯抢。
公司本身也有故事可讲:募资约2.56亿投向"高性能轧辊生产基地建设项目",是实打实的扩产;细分冠军的身份,又给了资金一个"小盘+稀缺"的想象由头。
主要风险,不能只看涨幅
· 强周期:下游钢铁不景气会直接传导,2026Q1的双位数下滑就是预警。
· 客户与汇率:前五大客户占收入29.39%,外销近四成,汇率一动利润就跟着动。
· 业绩稳定性存疑:已被上市委专门问询,全年温和正增长目标待验证。
· 家族治理:实控人合计控制73.33%,股权高度集中,后续有减持预期。
· 估值已不便宜:发行PE仅13.76倍,但首日+580%后按收盘市值估算静态市盈率约90倍出头;营收三年几乎原地踏步,想象空间更多来自题材而非业绩。
▍六、一句话总结
凯达重工是一家财务干净、细分领先、外销毛利高的小而美公司,但体量小、增长平缓、强周期。上市首日的暴涨,是新股情绪,不是基本面突变。短线看资金博弈和换手,长线要看那2.56亿扩产能不能把营收真正做上去——否则"钢材之母"的想象空间,也就停在发行价翻几倍的那一瞬间了。
本文数据来自公司招股书、北交所上市公告及公开财报,仅供研究参考,不构成任何投资建议。
每日热股解读,客观不吹票