【打新必读】联亚药业估值分析,缓控释制剂和极低剂量仿制药

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
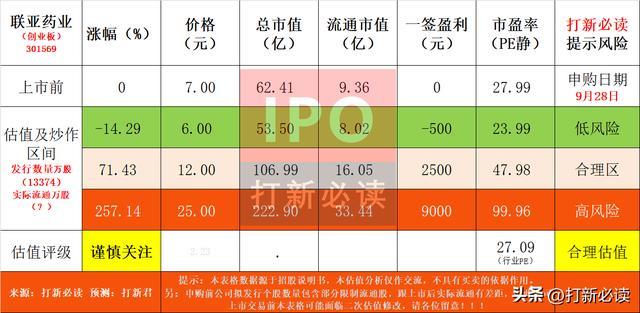
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
联亚药业(301569):公司是一家研发驱动型的高新技术企业,自成立以来始终专注于缓控释制剂和极低剂量药物制剂两大类高端仿制药的研发、生产和销售,是国内少数实现高端制剂规模化出海的制药企业之一。
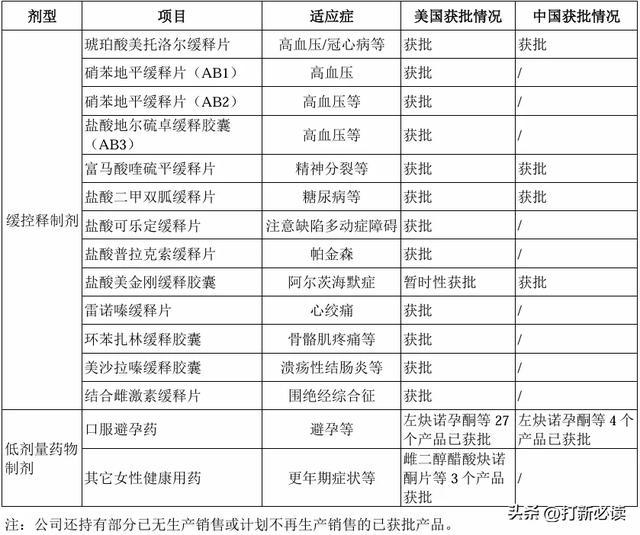
公司主营业务为复杂药物制剂的研发、生产和销售,产品包括缓控释制剂以及以低剂量药物制剂为代表的两大类高端仿制药,同时也为制药企业和研发机构提供CRO等服务。经过二十余年的技术积累,公司已构建起覆盖处方开发、工艺放大、质量控制、规模化生产的六大核心技术平台,形成了研发、注册、生产、销售全链条业务体系。
公司产品与核心竞争力
联亚药业的产品以高端仿制药为核心,聚焦缓控释制剂和极低剂量药物制剂两大技术壁垒较高的细分领域。
1:缓控释制剂——核心收入来源 缓控释制剂是公司的核心拳头产品线,通过控制药物在体内的释放速率,实现长效、平稳的治疗效果。公司在该领域拥有深厚的技术积累,已形成多个美国市场占有率领先的产品。
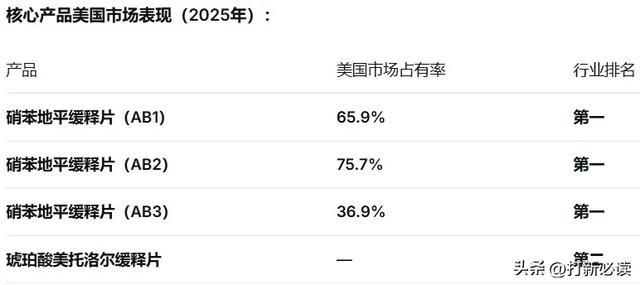
硝苯地平缓释片三大规格在美国市场的占有率均排名第一,合计市场份额超过60%,成功打破了原研厂商长期垄断的市场格局。
2:极低剂量药物制剂——技术壁垒极高 极低剂量药物制剂对药物含量均匀度要求极高,技术难度大。公司的结合雌激素缓释片是80多年来的全球首仿产品,体现了公司在极低剂量制剂领域的领先技术实力。
3:FDA标准制剂(RS)身份——质量标杆 截至2026年3月末,公司已有4个产品、5个品规被FDA指定为对照标准制剂(RS) 。FDA标准制剂身份不仅强化了公司在渠道端的定价权,更大幅提升了后续仿制药的申报效率,形成 “获批—放量—再获批” 的正向循环。
4:国内市场布局 公司已有12个产品获得NMPA批准上市,填补了国内市场空白。多个产品中标国家组织药品集中带量采购并快速放量。
5:在研管线 截至2026年3月末,公司拥有仿制药在研项目39个、改良型新药在研项目2个,其中多个在研项目具有首仿潜力,产品管线覆盖心血管系统、内分泌系统、神经系统、女性健康等多个治疗领域。
公司最核心的竞争实力:
1:口服缓控释制剂获FDA批准数量国内第一 公司最核心的竞争壁垒,在于国内高端制剂出海领域的绝对领先地位。根据灼识咨询统计,公司口服缓控释制剂获FDA批准数量位居国内第一。截至2026年3月末,公司已有48个自主研发产品获得美国FDA批准上市,其中16个为缓控释制剂。这一数量在国内制药企业中遥遥领先。
2:FDA标准制剂(RS)身份的质量背书 公司有4个产品、5个品规被FDA指定为对照标准制剂(RS) 。FDA标准制剂是被用作其他仿制药申报参照的“金标准”,获得这一身份意味着公司的制剂质量达到了行业最高水平。这一定位使公司在与美国大型经销商谈判时具备更强的议价能力。
3:连续七次通过FDA cGMP现场检查 公司已连续七次通过美国FDA的cGMP现场检查,其中五次以“483零缺陷”通过。这一记录在国内制药企业中极为罕见,充分体现了公司在质量管理体系上的卓越水平。
4:六大核心技术平台 公司构建了覆盖处方开发、工艺放大、质量控制、规模化生产的六大核心技术平台,在缓控释制剂和极低剂量药物制剂领域形成了深厚的技术护城河。公司拥有境内发明专利28项、境外发明专利1项。
5:中美共线审批路径的独特优势 公司计划将已在美国上市的高端制剂通过中美共线的审批路径快速引入国内市场。这一路径可以大幅缩短国内注册周期,实现“一套数据、两地申报”,加速国内市场放量。
公司主要吸引投资者的亮点与风险点
亮点一:发行PE 27.99倍,低于可比公司平均42.21倍。 发行PE低于同行业上市公司2025年平均静态市盈率42.21倍,折价幅度约34%。同时略高于行业平均27.09倍。
亮点二:高端制剂出海标杆,多个产品美国市占率第一。 硝苯地平缓释片三大规格美国市占率均排名第一,琥珀酸美托洛尔缓释片排名第二。
亮点三:口服缓控释制剂FDA批准数量国内第一。 48个产品获FDA批准,其中16个为缓控释制剂,国内领先地位无可撼动。
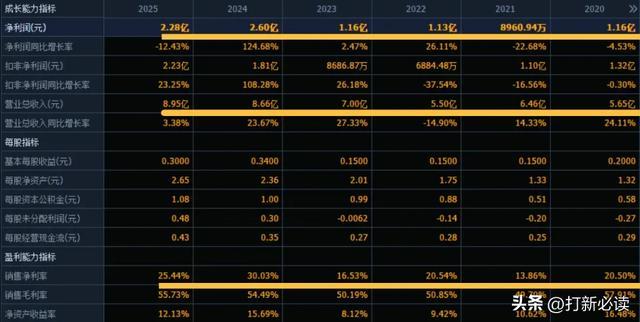
亮点四:毛利率持续提升至55.73%。 主营业务毛利率从2023年的50.19%提升至2025年的55.73%,呈稳步提升态势。
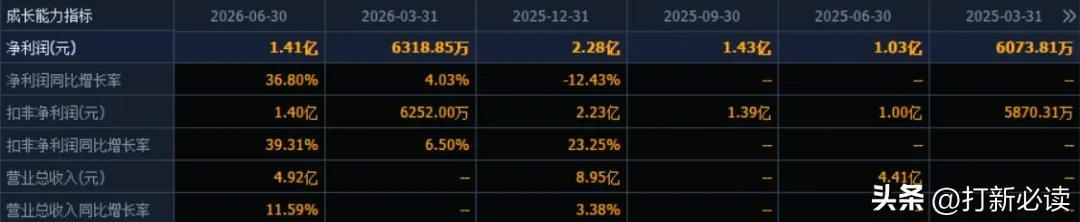
亮点五:2026年上半年扣非净利润增长39.31%。 2026年1-6月扣非净利润约1.4亿元,同比增长39.31%,增长动能强劲。
亮点六:发行价仅7.00元,绝对价格低。 中一签需缴款3,500元,资金门槛极低。
风险点
风险一:第一大客户Ingenus贡献超55%营收,“代工厂”质疑。 报告期内,Ingenus贡献的销售占比分别为56.63%、51.87%和55.56%。更关键的是,Ingenus享有公司主要产品在美国市场的独家经销权,且多个产品的配方开发由Ingenus完成,联亚药业的角色更接近代工厂(OEM/ODM) 。
风险二:2025年归母净利润同比下降12.43%。 2025年归母净利润2.28亿元,同比下降12.43%,而扣非净利润同比增长23.25%。归母净利润下滑主要受非经常性损益影响。
风险三:推广服务费合规性被监管追问。 深交所要求公司说明境内以集采销售为主的情况下仍通过推广服务商进行推广活动的合理性,以及是否存在商业贿赂等情形。经销客户与推广服务商存在同一实控人控制的情况,形成“销售-回款-服务费结算”闭环。
风险四:美国关税政策风险。 公司主要收入来自美国市场,美国关税政策变化可能对公司盈利能力产生较大影响。
风险五:研发投入规模有限。 2023-2025年累计研发投入近3亿元,相对于公司营收规模而言研发强度有限。
风险六:员工学历结构偏向生产制造。 截至2025年底,公司博士、硕士学历人员合计占比不足10%,专科及以下学历人员占比接近40%,与“研发驱动型”定位存在一定落差。
主营业务收入的主要构成
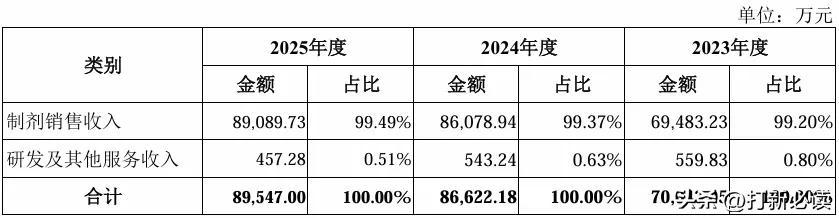
2025年,公司主营业务收入按产品类别可分为2大板块,分别为制剂销售收入,2025年营收8.91亿,占比99.49%;研发及其他服务收入类营收0.045亿,占比0.51%。
基本财务数据:
公司 2023-2025年分别实现营业收入7.00亿元/8.66亿元/8.95亿元,增长率依次为27.33%/23.67%/3.38%;实现归母净利润1.16亿元/2.60亿元/2.28亿元,增长率依次为2.47%/124.68%/-12.43%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
营收端增长趋缓: 2023-2025年营收从7.00亿元增长至8.95亿元,三年复合增长率17.64%,在化学制剂行业已披露2025年数据的111家公司中排名第17。但2025年营收增速仅3.35%,增长明显放缓。2026年上半年营收4.92亿元,同比增长11.59%,增速有所回升。
利润端扣非表现优于归母: 归母净利润从2023年的1.16亿元增长至2024年的2.60亿元后,2025年回落至2.28亿元(-12.31%)。但扣非净利润从2023年的0.87亿元持续增长至2025年的2.23亿元,2025年同比+23.20%,2026年上半年同比+39.31%——扣非净利润的持续增长表明公司核心经营盈利能力在稳步提升。
毛利率持续提升: 主营业务毛利率从2023年的50.19%稳步提升至2025年的55.73%,三年累计提升5.54个百分点,反映了高壁垒缓控释制剂占比提升带来的盈利结构优化。
经营现金流优异: 2025年经营现金流3.23亿元,同比增长20.81%,是归母净利润的1.42倍,盈利含金量较高。
根据管理层初步预测,2026年1月至9月归母净利润19,351.28万元-21,388.26万元,同比变动35.31%-49.56%。(信息来源:2026-09-17 临时||公告)
本此拟募资用途:
项目总投资资金9.5亿,其中5.71亿用于产业化基地项目、3.28亿用于
药物研发项目、0.5亿用于补充流动资金,具体项目如下:
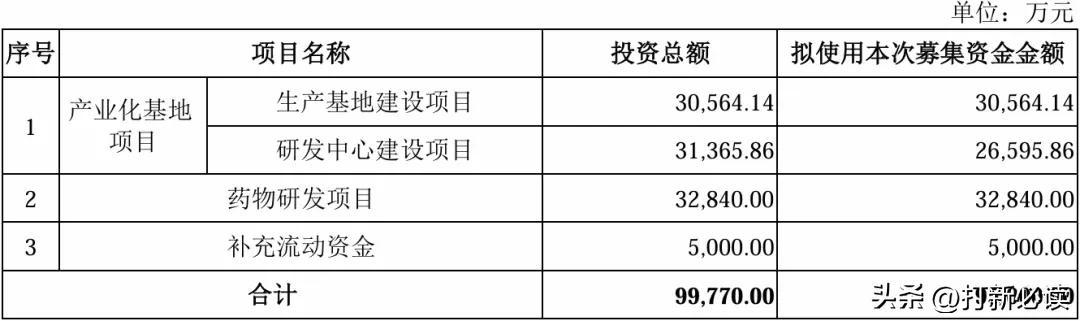
产业化基地建设项目是本次募投的核心,旨在全面扩大产能水平,加速高端仿制药及改良型新药产品产业化进程。药物研发项目用于加快产品研发速度,巩固公司在缓控释制剂领域的技术优势。补充流动资金用于满足公司日常运营资金需求。
行业发展与竞争格局
全球复杂制剂市场 根据Specialty Generics Market数据,2025年包括缓控释制剂、经皮给药技术等复杂剂型以及复杂活性成分的特色药物全球市场规模达892亿美元,并预计于2034年进一步增长至1,876亿美元,2026至2034年复合增长率为8.36%,远超普通化药增速。
中国高端仿制药出海格局 中国制药企业出海美国市场面临极高的监管壁垒。FDA对仿制药的审批要求极为严格,尤其是缓控释制剂和极低剂量制剂,需要证明与原研产品生物等效。联亚药业在这一领域建立了显著的先发优势。
可比公司:同行业可比A股上市公司包括苑东生物、华海药业、恒瑞医药。联亚药业的差异化定位:与华海药业(沙坦类原料药+制剂一体化)、苑东生物(国内高端仿制药)不同,联亚药业聚焦缓控释制剂这一细分赛道,并以美国市场为主要收入来源。2025年硝苯地平缓释片三大规格美国市占率均居第一,体现了公司在细分领域的绝对竞争力。
结论:建议申购,后期建议谨慎关注。联亚药业作为国内高端制剂出海的标杆企业,在缓控释制剂和极低剂量药物制剂领域建立了深厚的技术壁垒。公司口服缓控释制剂获FDA批准数量国内第一,硝苯地平缓释片三大规格美国市场占有率均排名第一(合计超60%),拥有4个FDA标准制剂(RS),连续七次通过FDA cGMP现场检查(五次“483零缺陷”)。2023-2025年营收从7.00亿元增长至8.95亿元(复合增长率17.64%),扣非净利润从0.87亿元增长至2.23亿元,毛利率从50.19%提升至55.73%。
上市首日表现方面,在2026年创业板新股平均涨幅仍处高位的行情下,叠加低发行价(7.00元)和“FDA标准制剂”出海概念,预计首日涨幅70%-250%。但保荐机构目标价低于发行价、代工厂属性、增长停滞等风险显著。
后期建议谨慎关注:联亚药业是高端制剂出海的稀缺标的,FDA标准制剂身份和硝苯地平缓释片的美国市场统治力提供了基本面支撑。但当前面临“代工厂”属性、Ingenus依赖度超55%、增长几近停滞、保荐机构估值低于发行价等多重压力。投资者需充分评估上市后一段时间的破发风险,理性看待打新收益预期。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。