康美特:高分子材料国产化先锋,Mini LED与光通信打开增长空间

封装是半导体产业链上的关键一环。芯片制造完成后,必须经过包封、粘接与保护才能进入终端,这一环节要用到大量高分子材料,比如环氧塑封料、有机硅封装胶、电子胶粘剂、导电银胶、聚酰亚胺薄膜等。它们用量不大,却直接影响器件的可靠性、散热性与使用寿命。
然而,高端电子封装领域大量核心高分子材料供应被海外化工巨头主导,美国杜邦、日本信越化学等海外巨头长期占据主导地位,国内企业大多集中在中低端品类,不少关键胶材、改性材料高度依赖进口。伴随国内下游产业链快速崛起,供应链自主可控需求持续提升,国产替代成为行业明确主线,一批企业依靠自主研发,不断突破海外技术壁垒,逐步实现关键材料的本土化落地。
在高分子材料领域,近期上市的康美特是一个代表性的发展样本。公司2005年成立于北京中关村,主营电子封装材料与高性能改性塑料,2026年7月8日登陆北交所(920189.BJ)。
康美特致力于高端细分领域进口材料的国产化,产品涉及LED、新型显示、半导体封装、集成电路、新能源及节能建材等多个领域,解决了多个领域高端材料“卡脖子”的技术难题。
在电子封装领域,公司聚焦LED封装胶粘剂,实现Mini LED封装材料的国产替代,打破海外厂商垄断,产品获得海内外头部客户认可,同时积极布局Micro LED前沿技术,并向集成电路、航空航天器件封装材料方向拓展。
高性能改性塑料业务方面,公司突破高端运动防护头盔材料的国外技术壁垒,并做到国内领先规模,产品还横向拓展至液晶面板、锂电池防护包装等场景。
整体来看,公司材料业务多点开花。无论是电子封装、改性塑料这样的传统优势板块,还是半导体封装、航空航天、光通信这些新赛道,都在同步推进。技术迭代与新业务的顺利发展,有望持续驱动公司业绩提升。
以下是对康美特的深度解读——
一、业务情况
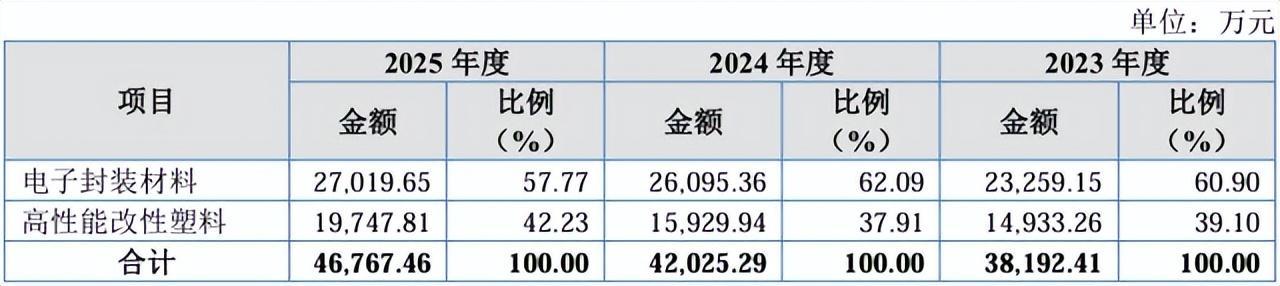
公司是一家高分子材料供应商,主营产品分两大类,分别是电子封装材料和高性能改性塑料,2025年对应收入占比分别为57.77%和42.23%。
资料来源:公司招股书
(1)电子封装材料
公司的电子封装材料主要面向LED领域,作为LED芯片封装用电子胶粘剂,用于LED的固晶和封胶工序,起到粘接、固定芯片和包覆、保护芯片的作用。
公司电子封装材料产品可归类分为“有机硅封装材料”和“环氧封装材料”两大系列。前者性能更优,但成本稍贵,在大功率及低波长LED芯片封装方面有着显著优势,如液晶显示背光模组、半导体照明、紫外LED等;后者具备成本优势,广泛用于小功率LED、小间距LED直显屏产品的封装,同时可用于航空航天陀螺仪、传感器、导电环等器件封装。
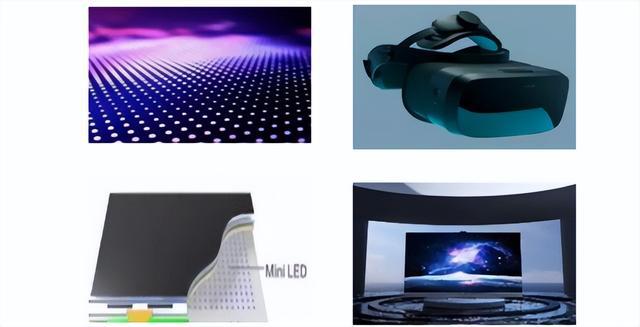
电子封装材料领域,公司客户群体涵盖全球及国内头部LED封装企业,包括欧司朗、亿光电子、Dominant、首尔半导体、Lumileds等国际大厂及鸿利智汇、国星光电、瑞丰光电、木林森、聚飞光电、三安光电、山西高科等国内厂商,并已进入TCL科技、海信、京东方、小米、比亚迪、创维等面板及终端厂商供应链。
(2)高性能改性塑料
公司的高性能改性塑料产品形态为改性可发性聚苯乙烯,具有优异的韧性、抗冲击性、抗静电性能,兼具导热系数低、难燃的特性,可用于运动防护头盔、电子产品防撞防护包装件、建筑保温板材等领域。
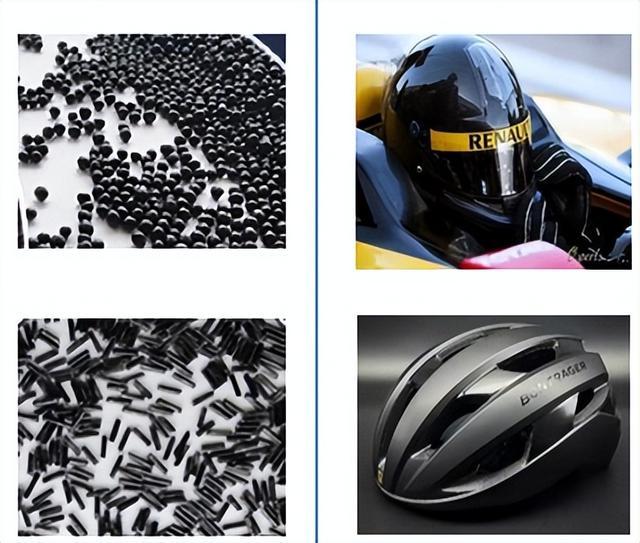
该领域,公司客户包括美联、韬略、信诺等国内知名安全头盔厂商以及京东方、亿纬锂能等面板及锂电池制造厂商。
二、业绩情况
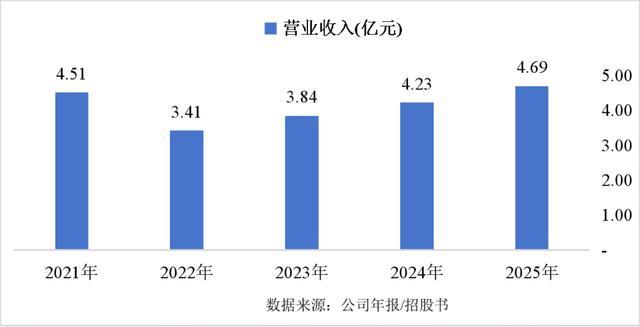
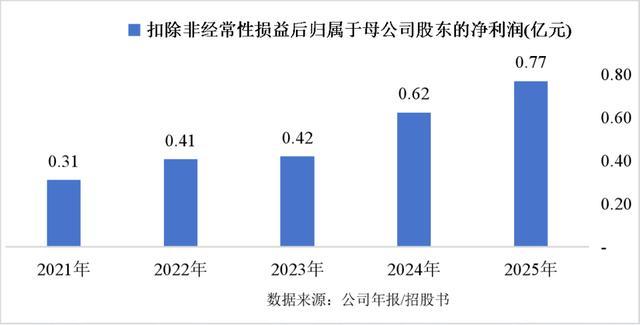
2021年至2025年期间,公司营业收入规模在2022年有所波动,随后几年保持增长,同期扣非归母净利润实现了逐年提升,从0.31亿元提升至0.77亿元,年复合增长率为25.46%。
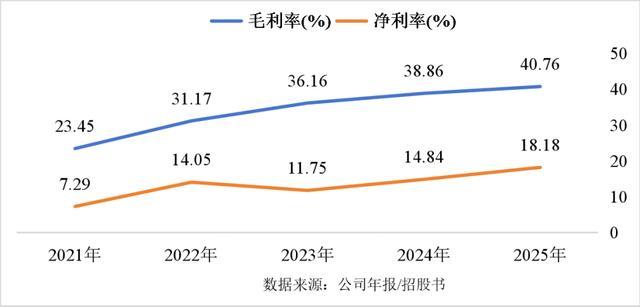
业绩增长主要得益于毛利率提升,短短四年时间,公司毛利率就从23.45%快速提升至40.76%,反映出尽管收入规模未有显著增长,但是公司的盈利能力得到了很大的改善。
近3年,公司业绩有所增长,主要原因如下:
(1)Mini LED背光模组电子封装材料收入快速增长。Mini LED技术能够实现比LCD更好的背光效果以及更高的亮度和对比度,同时使用寿命有望达到OLED产品的两倍以上。随着Mini LED显示技术的不断发展成熟,市场渗透率不断提高,逐渐成为显示器、电视、车载显示、笔记本电脑等中大尺寸显示的主要选择之一。
得益于国内Mini LED显示技术迈向规模化应用、渗透率持续提升,公司相关产品收入实现快速增长,由2023年的2,339.73万元提升至2025年的6,864.59万元。
(2)高性能改性塑料业务规模持续增长。分产品来看,易损件防护应用业务对收入增长的贡献最大。随着公司陆续进入京东方、亿纬锂能、三星等知名制造企业的供应链体系,消费电子和锂电池等客户对易损件防护的需求不断释放,带动该业务收入快速增长。
(3)外销市场拓展起步顺利。2023年以前,公司业务主要聚焦国内市场;2024年起,公司主动加大了海外市场开拓力度,外销收入占比快速爬升,2026年上半年,公司外销收入占比进一步提升至7.03%,出海战略初见成效。
三、主要关注点
1.康美特量产Mini LED封装材料,打破进口厂商垄断供应的局面
显示行业正沿着“LCD→OLED→Mini LED背光→Mini LED直显→Micro LED”的路线迭代。Micro LED因无机自发光、超高亮度与超长寿命被视为终极显示形态,但目前其在芯片制作、巨量转移、检测修复等领域尚有很多技术问题亟待解决,量产成本较高。在Micro LED大规模量产之前,技术相对成熟的Mini LED才是当下确定性最强的增长引擎。
Mini LED背光本质上是对传统LCD的重大升级,通过更小的灯珠与精细分区控光,大幅提升亮度、动态对比度,同时相比OLED能耗更低、寿命更长、无烧屏隐患。核心在于,Mini LED基于LCD的低成本与成熟供应链,实现了画质升级,同时也避开了OLED的寿命问题以及Micro LED的量产难题,成为当下最务实、最具规模效应的显示方案。
东北证券研究所预计,Mini LED背光TV将由2023年的401万台增长到2026年2,086万台,年复合增长率73.27%;Mini LED背光显示器将由2023年的81万台增长到2026年180万台,年复合增长率30.50%;Mini LED背光车载屏到2028年将达到1,500万片,渗透率约6%,成为TV外另外一个可茁壮成长的市场。
随着Mini LED背光技术的应用,LED芯片数量大幅增加,从原来一台液晶显示终端的几十颗增长至数千至上万颗,有机硅封装材料用量随之大幅增长,带动了封装材料的市场红利。
2018年以来,康美特率先布局Mini/Micro LED封装材料领域,凭借多年积累的研发经验及前瞻性布局,公司已成为国内率先实现Mini LED有机硅封装胶量产的厂商。
根据北京第三代半导体产业技术创新战略联盟2022年出具的《科学技术成果评价报告》,公司光学级有机硅封装材料制备技术及其在LED领域的应用率先打破了我国LED有机硅封装胶产品的进口垄断局面,率先实现了Mini LED新型显示封装材料产业化,产品技术整体达到国际先进水平,有力地推动了我国LED产业的发展。
此外,针对Micro LED显示技术,康美特也已配合多家Micro LED厂家开展芯片键合及保护、芯片封装等环节所需胶材的开发,着力搭建和完善前沿产品管线。
2.康美特在LED芯片封装用电子胶粘剂领域处于国内领先地位
在电子封装材料领域,中低端的电子封装材料已基本实现国产化,但对技术、工艺要求较高的部分PCB板级封装、晶圆级封装、半导体芯片封装用高端电子胶粘剂领域,目前仍由美国杜邦、日本信越、日本稻畑等国际大型化工企业占据主导地位,国内厂商多处于产品导入阶段。
在LED芯片封装用电子胶粘剂这一领域,康美特的产品性能已达到与美国杜邦、日本信越、日本稻畑等国际知名厂商相当水平,并在我国LED芯片封装用电子胶粘剂领域处于领先地位。
2024年康美特在国内LED芯片封装的电子封装材料市场占有率达13.87%,位列国内厂商前茅,且份额呈提升态势。由2022年的11.14%、2023年的12.39%升至2024年的13.87%。
具体到产品来看,在国内LED背光模组及Mini LED背光用封装胶领域,公司成功实现了对国际知名厂商的替代,2024年市占率达34.29%;在固晶胶、LED环氧模塑料、导电银胶等国产化率较低、仍较为依赖进口的电子封装材料上,国内仅极少数企业实现批量供应,公司均已实现产品供应。
客户结构也进一步印证了公司的领先实力。公司客户覆盖全球前十大LED封装厂商中的欧司朗、三星、首尔半导体、Lumileds、木林森、亿光电子、光宝科技、国星光电、鸿利智汇等九家,并进入瑞丰光电、聚飞光电、兆驰股份、芯瑞达、三安光电等国内LED封装头部企业的供应链。电子封装材料具有认证周期长、切换成本高的特点,能够同时获得境内外头部封装厂认可,反映出公司实力被业内高度认可。
3.康美特打破国际企业在头盔材料领域的技术垄断,国内市占率约30%
高端运动防护头盔的缓冲防护层对材料抗冲击性能要求极高,所需的高端改性可发性聚苯乙烯曾长期由美国Polysource等国际厂商垄断。康美特依托改性可发性聚苯乙烯技术平台,采用自主研发的“连续挤出法”工艺,率先实现了拥有自主知识产权的条形及球形超轻抗冲防护材料的稳定量产,成功打破国际厂商的技术壁垒。
该材料经中国轻工业联合会2022年鉴定,整体技术达到国际先进水平,也标志着康美特在该材料领域成功实现国产化。
目前,康美特已向美联、韬略、信诺等国内知名安全头盔厂商大规模供货,终端产品远销海外。尽管美国Polysource等国际厂商仍占据主要市场份额,但康美特持续追赶,2024年,其超轻抗冲防护材料的市场占有率约30%,位居国内前列,属于国产新材料在高端运动防护领域突围的典型代表。
4.切入半导体、航空航天、光通信等领域,拓展新的成长市场
(1)半导体领域
随着公司在LED芯片封装用电子封装材料领域持续突破,公司在有机硅封装材料及环氧封装材料核心成分的分子结构设计、自主合成、配方结构设计等方面积累了丰富的研发经验及技术优势,具备向其他半导体芯片封装业务领域进一步拓展的能力。
康美特积极向集成电路先进封装材料领域延伸,2025年1月,康美特设立子公司浙江康美特,启动集成电路先进封装用环氧塑封料产线建设;2026年初正式投产,年产能约5,000吨。环氧塑封料是集成电路封装的基础材料,该项目投产后,公司业务正式延伸至集成电路先进封装及其他半导体器件封装环氧塑封料领域。
(2)航空航天领域
康美特所研制的航空航天用环氧封装材料主要应用于航空器中的陀螺仪、导航系统设备中的传感器以及导电环等装置。公司环氧封装材料产品具有绝缘性好、耐热高、抗蠕变性能好、线膨胀系数低,以及对不同材料尤其是贵金属粘接性优异等特点,能够适应严格的高低温交变条件,并且具有良好的工艺特性,保障航空航天飞行器的正常运行。
此外,公司的碳纤维有机硅油剂目前已实现批量出货。碳纤维油剂是基碳纤维原丝生产及预氧化、碳化过程中的关键助剂,直接影响纤维的集束性、抗静电性、耐温性与成品质量,下游可应用于航空航天领域,是碳纤维产业链中价值量高、国产化率仍待提升的配套环节。
(3)光通信领域
康美特成功研发光通信模块用有机硅封装胶及环氧树脂封装胶,目前处于客户测试阶段。随着AI算力扩张与数据中心建设带动高速光模块需求快速增长,光模块用胶粘剂作为保障气密性与可靠性的关键辅材,需求同步放大。若测试认证顺利推进,有望成为公司新的增长点。