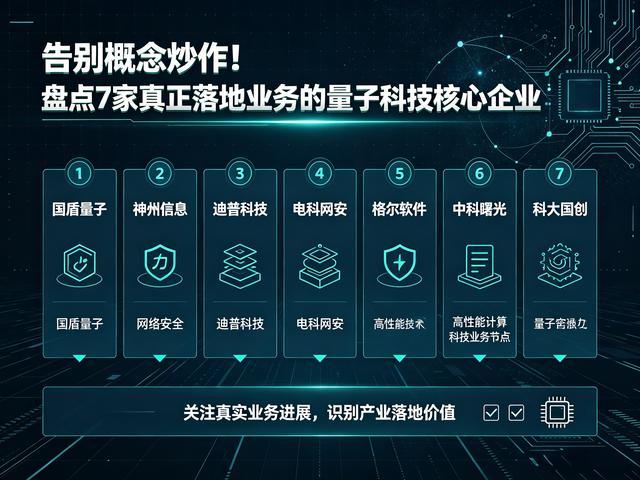
告别概念炒作!盘点7家真正落地业务的量子科技核心企业

资本市场里,量子科技一直是热度居高不下的新兴赛道。多数人跟风关注相关题材,却很难分辨企业真实的产业参与度。行业内充斥着大量蹭热度的标的,仅仅是简单关联概念,没有任何实质业务落地。
事实上,量子科技整体仍处于产业化早期阶段,技术迭代、商业落地都存在诸多变数。即便顶层政策持续倾斜加持,也不意味着相关企业能快速实现业绩兑现。想要在这条赛道筛选出优质标的,核心是聚焦那些真正投入研发、落地实际项目的企业。
2026年,量子科技被正式纳入政府工作报告六大未来产业名单,同时纳入“十五五”重点规划布局。工信部也在同年6月揭牌成立量子信息标准化技术委员会,标志着国内量子产业正式进入规范化、体系化发展阶段。
从产业细分来看,量子科技主要分为量子通信、量子计算、量子测量三大领域。三个细分赛道的发展节奏差异巨大,没有统一的成熟进度。量子通信商业化落地最快,量子计算还在持续工程化攻坚,量子测量则聚焦专用设备技术突破。
政策扶持叠加资本入局,国内量子产业资本化进程明显提速。2026年8月,国仪量子成功登陆科创板,成为行业发展的重要里程碑。但抛开市场热度理性看待,目前整个行业尚未形成规模化盈利模式,甄别真布局企业,是把握赛道机会的关键。
一、赛道发展极度分化,量子通信率先实现商业化
三大量子细分赛道中,量子通信的产业化成熟度遥遥领先。
量子计算目前还停留在实验室迭代、工程化测试阶段,距离民用、商用规模化普及还有很长的路要走。反观量子保密通信,国内早已搭建完成京沪干线等国家级骨干传输网络,率先在政务、金融等高安全需求场景完成试点落地,业务落地性和业绩可见度,远高于另外两个赛道。
行业公开数据显示,1推出的量子密话产品,用户体量已经突破600万户。这个数据足以说明,量子安全技术不再局限于政企专项工程,已经初步渗透普通消费市场,完成民用场景的初步试水。
行业存在一个普遍误区,很多人将量子关联企业一概而论。真实的产业现状是,绝大多数企业仅通过参股、配套合作的方式轻度参与行业建设,真正掌握核心器件、整机研发能力的企业数量极少。
现阶段量子技术路线还未完全定型,实验室的技术成果,转化为工业化、商业化产品需要跨越多重技术、成本、良率门槛。与其追逐市场短期的题材波动,不如聚焦拥有真实项目、持续研发投入的头部企业。
二、量子通信与安全赛道:四家企业差异化深耕落地
1.国盾量子
作为A股稀缺的全赛道量子科技布局企业,公司业务全面覆盖量子保密通信、量子计算、量子测量三大核心领域。在国内量子骨干网络建设中,企业的量子密钥分发设备市场占有率稳居行业前列,是国内量子通信基础设施建设的核心参与主体。
结合近期经营数据,企业上半年营收达到1.24亿元,民用端量子密话用户突破600万。依托和中国电信的深度协同合作,企业持续将量子安全技术,向政企数字化改造、大众消费安全场景双向渗透。
企业的优势在于软硬件一体化研发能力,不局限于单一设备供应,能够提供整套量子安全解决方案。不过客观来看,目前民用及政企试点项目体量有限,行业整体渗透率偏低,企业营收规模短期难以实现大幅增长。
2.神州信息
企业避开了量子硬件研发的高门槛赛道,通过与国盾量子合资合作的模式,精准切入金融量子加密细分领域。核心业务逻辑,是将成熟的量子密钥加密技术,深度嵌入银行核心交易系统,适配金融行业极高的数据安全标准。
长期深耕金融信息化赛道,让企业积累了丰富的行业落地经验。目前企业不仅参与多条国家级量子通信骨干网建设,还持续推进跨境支付、资金清算等核心金融场景的量子加密试点落地。
金融行业对技术安全性、稳定性、合规性要求严苛,项目落地周期长、验收标准高。这类优质场景试点,能够为企业积累成熟的落地案例,但受行业特性限制,短期难以快速放量。
3.迪普科技
企业精准卡位量子网络与传统网络的衔接赛道,核心产品为量子加密安全网关,是量子通信网络搭建中不可或缺的配套设备。产品可以完美适配量子密钥分发网络的接入需求,解决新旧网络兼容、数据安全传输的核心痛点。
凭借扎实的产品适配能力,企业深度参与京沪干线等标杆量子工程的设备配套工作。后续持续拓展业务边界,将量子加密安全能力,批量应用到政企专网、大型数据中心等重点场景。
企业的业务属性偏向配套服务,不掌握量子底层核心技术,核心竞争力依托传统网络安全的客户资源与产品适配能力,依托行业发展红利稳步拓展业务。
4.电科网安
企业聚焦前沿的后量子密码技术,研发配套软硬件解决方案。该技术与传统量子密钥分发形成互补,主要用于应对未来量子计算普及后,传统密码体系被快速破解的风险,适配各行业长期的网络安全升级需求。
依托央企背景优势,企业在政务、能源、军工等关键领域拥有稳固的客户资源。近年持续承接政务专网量子安全改造专项工程,主动参与行业标准制定,推动后量子密码技术在重点行业的试点落地与体系对接。
目前相关业务仍以专项改造、试点示范项目为主,整体市场渗透率偏低,属于长期布局、静待行业迭代的赛道。
三、量子计算与测量赛道:三家企业卡位核心增量
5.格尔软件
企业是国内后量子密码主要厂商之一,PKI与密码产品线已经完成抗量子能力全面升级。以商用密码为核心,客户覆盖政务、金融、军工等领域。
2026年4月,企业联合其他机构发布金融场景抗量子密码迁移方案并完成生产级部署;上半年营收1.27亿元。企业的业务重心放在密码体系升级,适配各行业抵御量子计算破解风险的需求。相关产品已经进入行业试点阶段,但大规模替换现有密码体系还需要漫长周期。
6.中科曙光
企业通过资本布局深度切入量子计算赛道,参股本源量子获取约18%股权,顺利入局超导量子计算整机研发领域,打通从量子芯片到完整计算系统的产业链路。
依托自身顶尖的算力技术积累,企业创新性推出量超融合混合计算服务器,实现传统经典算力与新型量子算力的互联互通,解决量子算力落地应用的适配难题。
目前企业搭建完成专属量子算力云平台,主要为高校、科研院所、高端制造业提供量子仿真、科学计算等服务,广泛应用于化工材料研发、基础科学研究等场景。
需要客观看待的是,量子计算产业尚未成熟,企业相关业务现阶段以科研服务、技术探索为主,商业化变现体系还未成型,短期难以贡献大规模业绩增量。
7.科大国创
企业依托中科大的顶尖量子科研资源,通过参股东仪量子的方式,切入量子计算软件、量子精密测量两大优质细分赛道,是国内较早布局量子行业应用的企业。
不同于硬件研发企业,企业的核心优势集中在软件适配、场景落地层面。深耕工业、能源赛道多年,让企业可以快速将量子安全、量子测量技术,和实体产业场景结合。
现阶段企业已经落地多项工业能源领域量子安全解决方案,持续推动量子技术从科研端,向实体产业端渗透落地。业务侧重软件服务与场景赋能,研发投入压力相对更低,产业落地灵活性更高。
四、理性审视产业现状,客观看待赛道长期价值
量子科技作为国家重点扶持的未来产业,长期成长逻辑清晰,行业发展天花板极高。但市场普遍存在过度高估短期业绩的问题,容易被题材热度裹挟,忽视产业真实的发展节奏。
本次梳理的7家企业,是A股市场为数不多、拥有真实研发投入和项目落地的量子标的,各自在通信安全、量子计算、精密测量领域建立了差异化优势,摆脱了纯概念炒作的局限。
但必须正视行业短板,当前国内量子产业依旧处于从0到1的突破阶段,核心技术迭代、成本控制、良率提升、场景普及,都需要漫长的时间沉淀。没有任何一家企业实现规模化商业盈利,行业整体仍处在投入期。
技术迭代叠加政策赋能,量子科技的长期发展确定性毋庸置疑。未来数字化安全、高端科学计算、精密工业测量的需求持续攀升,会持续打开行业成长空间。
对于市场参与者而言,无需盲目追逐短期热度。持续跟踪各家企业的研发进度、项目落地数量、行业标准推进节奏,动态观察商业化落地的关键信号,才能精准把握这条未来产业的真实投资价值。
免责声明:本文仅为公开产业信息梳理与行业逻辑复盘,不构成任何投资建议。市场存在各类不确定性,投资有风险,入市需谨慎。