
环动科技科创板IPO终止:市占率升至24.98%、第一大客户亏8.1亿

图源:环动科技官网
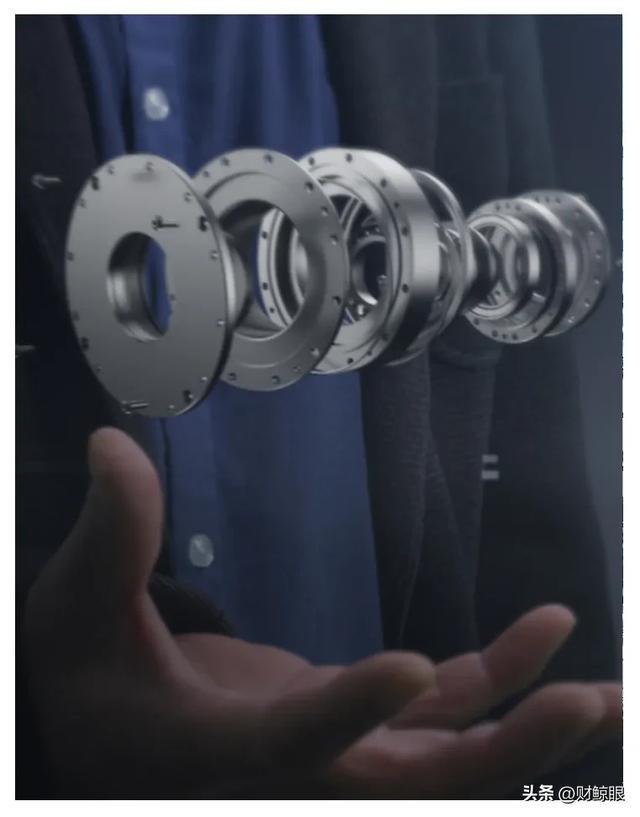
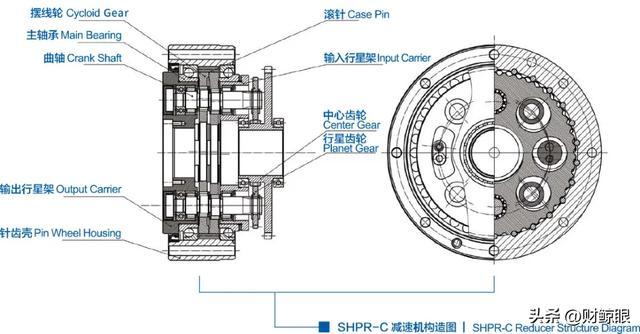
公司是从事机器人关节高精密减速器的研发、设计、生产和销售的国家高新技术企业,为客户提供覆盖3-1,000KG负载机器人所需的高精密减速器整体方案,产品包括RV减速器、精密配件及谐波减速器,RV减速器为公司主要产品,广泛应用于机器人、工业自动化等高端制造领域。
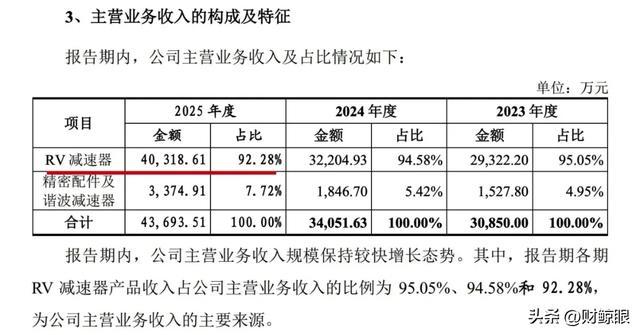
图源:环动科技招股书
/
引言部分:
三年,环动科技把RV减速器的国内市占率从10.11%提升至24.98%。同期的另一件事:它的第一大客户埃斯顿亏掉了8.1亿元。
2025年5月,第二轮问询回复挂网。审核方问的第一个问题不是“国产替代有多成功”,而是“市场空间是否已趋于饱和”。
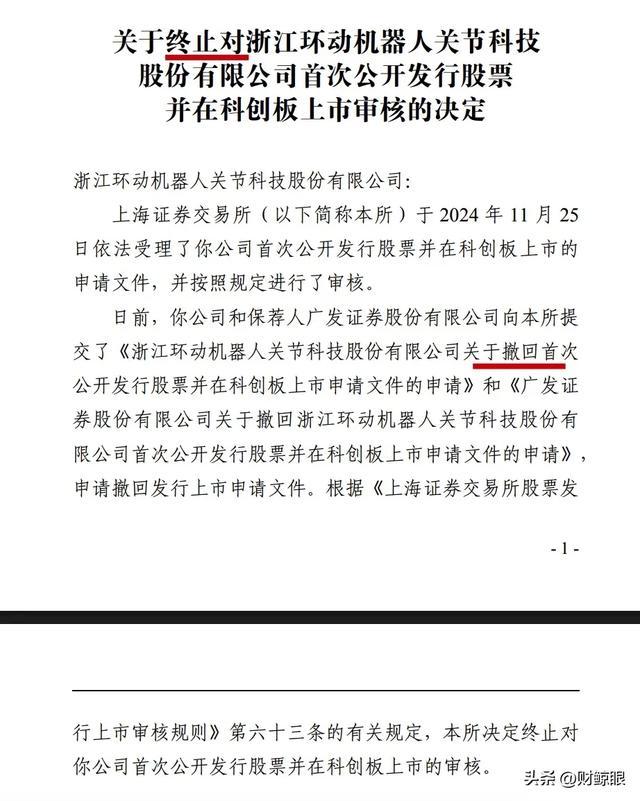
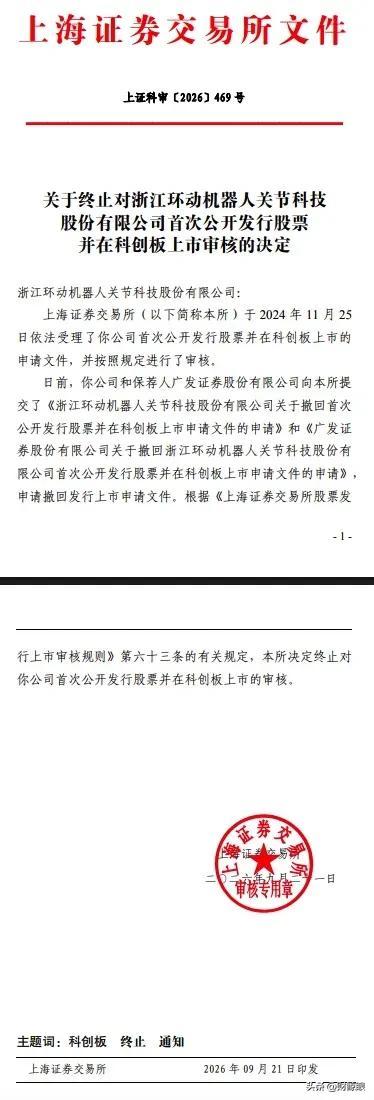
2026年9月21日,审核状态变更为“终止”。
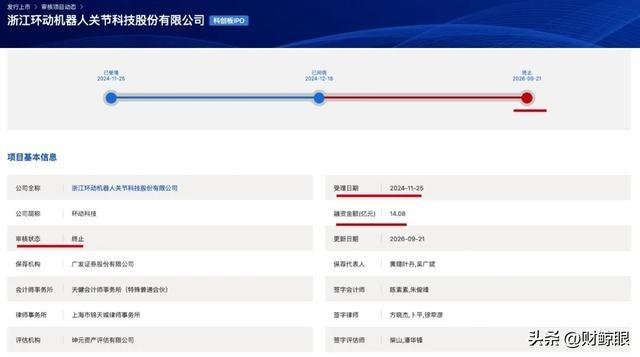
图源:上交所官网
市占率增长与客户亏损同时发生。这两组数据之间的张力,是理解环动科技IPO终止的起点。如果市占率数据代表这家公司的“A面”,那么客户结构就是它的“B面”。
一
市占率24.98%:国产替代的A面
环动科技主营RV减速器——工业机器人的“关节”,直接影响运动精度与负载能力。这个领域长期被日本纳博特斯克垄断。
根据GGII统计,2021至2024年各年度,环动科技RV减速器产品国内市占率分别为10.11%、13.65%、18.89%、24.98%,逐年上升且仅次于纳博特斯克;同期纳博特斯克的市场占有率分别为51.77%、50.87%、40.17%、33.79%。
技术层面,公司承担了国家863计划“机器人RV减速器研制及应用示范”、工信部智能制造专项“工业机器人高精度减速器智能制造建设项目”等国家级科研任务。拥有63项专利,其中发明专利28项。2024年,“重载工业机器人RV减速器”入选工信部首台(套)重大技术装备名录。
财务数据方面,根据2026年3月31日更新版招股说明书,2023-2025年公司营业收入分别为30,946.83万元、34,126.25万元、43,790.61万元;净利润分别为7,626.29万元、6,076.45万元、9,376.65万元,2025年同比增长54.31%。公司预计2026年1-3月实现营业收入1.2亿元至1.3亿元,同比增长16.72%至26.44%。
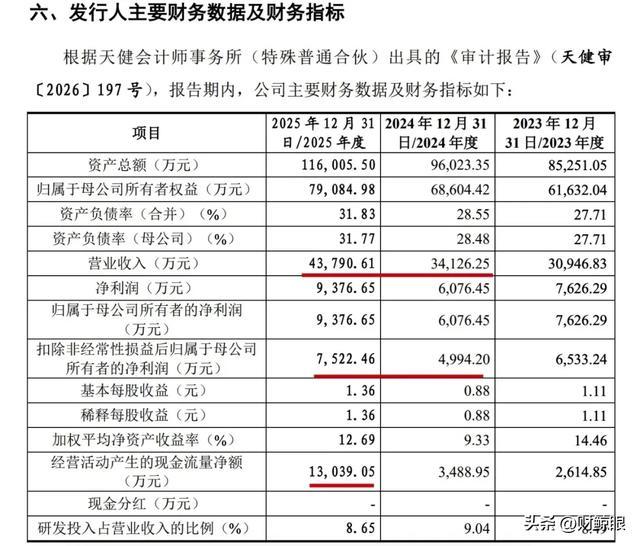
如果只看这些数字,环动科技应该已经登陆科创板了。但审核方在第二轮问询中追问的第一个问题,是“市场空间是否已趋于饱和”。这个问题指向的不是技术能力,而是增长依赖——客户结构。
二
客户集中度超同行2倍:增长依赖的B面
2025年5月6日晚间,环动科技披露了第二轮问询回复(问询函文号:上证科审〔2025〕33号)。根据回复函目录,排在第一位的问题是“关于市场空间与成长性”,第二位是“关于客户依赖及业绩可持续性”。
报告期内,环动科技前五名客户销售收入占当期营业收入的比例分别为92.12%、82.87%、78.34%。其中,公司对第一大客户埃斯顿的销售收入分别为15,973.11万元、19,839.85万元和21,266.65万元,占比分别为51.61%、58.14%和48.56%。
同行业可比公司中,绿的谐波2025年前五名客户合计实现销售额1.94亿元,占年度销售总额的34%(据绿的谐波2025年年报问询函回复公告)。中大力德2023-2025年前五大客户占主营业务收入比例分别为33.82%、24.60%、26.06%。
环动科技的客户集中度显著高于上述可比公司。需要说明的是,两家可比公司的产品品类与环动科技不完全相同(绿的谐波以谐波减速器为主,中大力德为多品类布局),该对比仅为大致参考。
审核方在问询函中的追问是:“客户集中度显著高于同行业公司的合理性”。
客户集中度本身不是问题。问题在于,当占据公司半数营收的第一大客户自身陷入亏损时,这种集中度意味着什么。
三
第一大客户亏8.1亿:客户结构的风险传导
埃斯顿是环动科技的第一大客户,贡献了约半数营收。
2024年,埃斯顿归母净利润亏损8.1亿元。2025年,埃斯顿扭亏为盈,营收48.88亿元,同比增长21.93%,归母净利润4,497.22万元,扣非净利润728.06万元。
从绝对金额看,环动科技对埃斯顿的销售收入从2023年的15,973.11万元增至2025年的21,266.65万元,金额仍在增长。占比从58.14%降至48.56%,主要原因是公司总营收增长更快。
第二轮问询回复函披露,2024年1-6月,发行人向埃斯顿销售单价下调,埃夫特对发行人采购数量及收入、占比均有所减少。审核方要求保荐机构“简要概括核查过程,并发表明确意见”。
客户经营状况的变化,直接体现在公司的毛利率上。如果说客户集中度是结构性问题,那么毛利率的骤降就是这一结构的财务映射。
四
毛利率骤降7个百分点:盈利质量的三重追问
追问一:毛利率波动
2023年,环动科技主营业务毛利率42.47%。2024年降至35.36%,一年之内下降超过7个百分点。2025年回升至36.57%,仍未恢复至2023年水平。
公司在招股书中解释称,主要客户包括埃斯顿、埃夫特出现了经营亏损,且进一步降低了对供应商的采购价格;2024年平均售价下降幅度超过了规模效应和降本增效带来的成本控制。
2024年,公司应收账款周转率1.62次,同期同行可比公司均值5.72次。
追问二:产品结构
报告期内,RV减速器销售收入占主营业务收入的比例分别为95.06%、95.05%和94.58%,各期均在94%以上。
同行业可比公司中,绿的谐波2025年机电一体化产品新签订单7,705.46万元,在手订单804.11万元。中大力德的产品结构涵盖精密行星减速器、精密传动系统模组等品类。
追问三:研发投入的绝对金额差距
2022至2024年,公司累计研发投入占累计营业收入比例达9.07%,三年研发投入复合增长率为33.70%。以环动科技2025年营收43,790.61万元计算,研发投入约为3,788万元(2025年研发投入占营收比例8.65%)。同期,埃斯顿2025年研发投入4.76亿元,占营收9.74%。
毛利率、产品结构和研发投入三个维度指向同一个问题:公司有没有足够的技术纵深和产品储备来应对大客户经营波动带来的冲击。这个问题,审核方在问询函中从另一个角度问了——市场空间是否已趋于饱和。
五
市场空间是否饱和:审核方追问的行业语境
审核方的追问措辞是:“结合终端领域的市场变化情况、价格竞争趋势等进一步说明RV减速器市场空间是否已趋于饱和。发行人RV减速器收入增速是否面临放缓的风险,并针对性进行风险提示”。
据光大证券报告,纳博特斯克目前全球运营三家RV减速器工厂:日本Tsu工厂17万台/年、中国常州工厂89万台/年,2023年第二季度总产能106万台/年。日本滨松新工厂设计产能120万台/年,计划2030年前达产,届时总产能将达234万台/年。另据上海电气数字杂志报道,纳博精机精密减速机RV™累计产量已突破100万台。
据共研网数据,2025年全球RV减速器市场销售额为9.0亿美元,2026年预计增长至9.8亿美元,2026-2032年复合增长率约6.2%,预计2032年市场规模将达到15亿美元。
审核方在问询函中还要求公司说明“发行人的产品结构、品类丰富度与纳博特斯克的主要差距,相较国内其他厂商能否保持竞争优势”。
市场空间是否饱和,本质上是一个关于“增量从哪来”的问题。审核方从多个维度追问,发行人在回复函中逐一作答。以下是对问询与回复的集中对照。
五幕之后·问询交锋
第二轮问询函共八个问题,审核方的追问与发行人回复构成了以下对照:
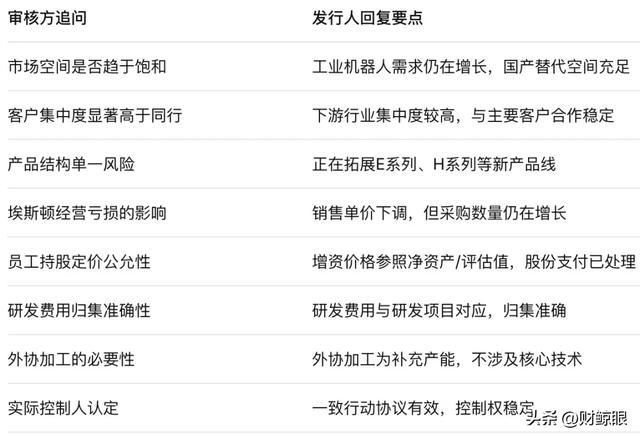
这张对照表呈现的,是审核方与发行人各执一词的八个问题。哪一方的论证更有说服力,公开信息无法给出判断。但审核状态在回复后16个月未发生进一步变化,直至终止。这16个月,与另一个政策周期重叠。
六
16个月的沉默:二轮问询后发生了什么
2025年5月6日,二轮回复挂网。此后,审核状态未发生进一步变化,直至2026年9月21日终止。
这16个月,与另一个政策周期重叠。2024年4月,新“国九条”明确提出“严把发行上市准入关”,分拆上市出现明显“降温”。据统计,2024年“终止分拆”的A股上市公司有20余家。
环动科技于2024年11月25日获受理,12月18日进入问询阶段,2025年3月31日因财务资料过有效期中止审核,4月28日更新财务资料后恢复,5月6日完成二轮回复挂网。此后直至终止,始终未能进入上市委会议审议环节。
在这16个月里,同行业公司发生了什么?竞争对手的增速如何?这些信息有助于理解环动科技IPO撤回的行业背景。
七
中介机构的执业记录:背景信息而非归因依据
环动科技项目的保荐机构为广发证券,签字保荐代表人为黄璐叶丹、吴广斌。广发证券曾于2023年9月收到证监会《行政处罚决定书》(〔2023〕65号),涉及美尚生态2018年非公开发行股票保荐业务未勤勉尽责,没收保荐业务收入943,396.23元并处以等额罚款,签字保荐代表人为王鑫、杨磊杰。
审计机构为天健会计师事务所,签字会计师为陈素素、朱俊峰。天健曾于2025年12月因在合肥中科君达视界技术股份有限公司2023年至2024年年度财务报表审计项目中出具存在虚假记载的审计报告,被安徽证监局处以250万元罚款,签字会计师孙涛、杨保战各被警告并处以60万元罚款(安徽监管局行政处罚决定书〔2025〕6号)。
发行人律师为上海市锦天城律师事务所,签字律师为方晓杰、卜平、徐荦彦。锦天城曾于2026年1月因在亚联机械主板IPO项目中核查验证程序不规范、法律意见书不规范,收到吉林证监局警示函。
上述中介机构在其他项目中存在监管记录,但均涉及其他项目,与环动科技项目本身无直接关联,签字人员个人亦未在公开信息中被披露为上述受罚项目的当事人。公开信息不足以判断中介机构的过往处罚记录与环动科技IPO撤回之间是否存在因果关系。
八
撤回意味着什么:一个开放式收尾
2026年9月3日,双环传动召开第七届董事会第十五次会议,审议通过《关于终止分拆所属子公司浙江环动机器人关节科技股份有限公司至科创板上市的议案》。公告中的终止原因写道:“鉴于目前市场环境较本次分拆上市事项筹划之初发生较大变化,为统筹安排浙江环动机器人关节科技股份有限公司业务发展和资本运作规划”。
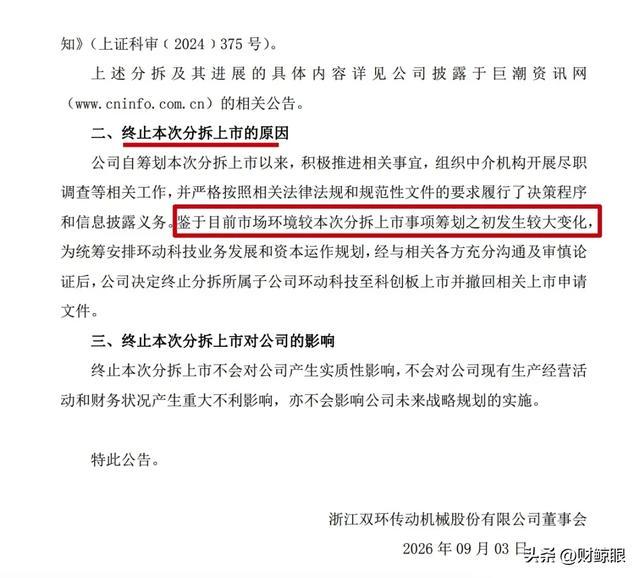
图源:双环传动公告
9月21日,双环传动召开2026年第二次临时股东会审议通过该议案;同一天,上交所官网显示环动科技IPO审核状态变更为“终止”。
双环传动持有环动科技61.29%的股权。按照原本的上市方案,本次发行后,双环传动将持有环动科技45.97%的股权,仍为公司控股子公司。
具体到环动科技的审核路径,第二轮问询函关注的问题包括:市场空间与成长性、客户依赖及业绩可持续性、员工持股及股份支付、研发费用、外协加工、实际控制人、募投项目、专利转让及信息系统。
这八个问题中,前两个是核心。后六个是次要问题——它们的存在本身,是对公司治理精细度的持续审视。这些问题与撤回之间是否存在因果关系,公开信息不足以作出判断。
回到引言中的那两组数据。
市占率从10.11%到24.98%。大客户埃斯顿亏掉8.1亿元。两组数据都是真实的。
引言提出的问题是:哪一组数据更能定义这家公司的未来。正文试图从客户结构、毛利率、产品单一性、行业空间、问询交锋等维度回答这个问题。但每个维度的数据都指向不同的方向——市占率增长支持“成长性”,客户亏损支持“风险警示”。
发行人以“市占率增长”证明成长性,审核方在问询函中追问的是“市场空间是否已趋于饱和”。两组数据之间的张力,最终没有在问询回复中得到消解。这个分歧是否足以解释16个月的审核沉默和最终的撤回,公开信息无法给出答案。
环动科技不是第一个面临这一问题的企业,也不会是最后一个。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)
#环动科技科创板IPO终止 #环动科技撤回科创板IPO