宇特光电宣布开启申购

9月21日,一家从江苏盱眙走出来的光纤连接器企业——宇特光电(920157.BJ)在北交所开启申购:发行价13.75元/股,发行1766.67万股,募资总额约2.43亿元,发行市盈率14.99倍。
这家国家级专精特新"小巨人"覆盖光迅科技、长飞光纤、三大运营商的订单,数据中心业务收入两年翻了2.4倍——宇特光电公司到底成色如何?
01
宇特光电什么来头?
连接器企业宇特光电公司全名江苏宇特光电科技股份有限公司,2006年成立,2024年11月在新三板挂牌并进入创新层,此番冲击北交所上市。
连接器企业宇特光电公司主营光连接产品的研发设计、精密制造与销售,核心产品落在两大领域:数据中心与光纤接入,两者合计占营收比例长期在97%左右。
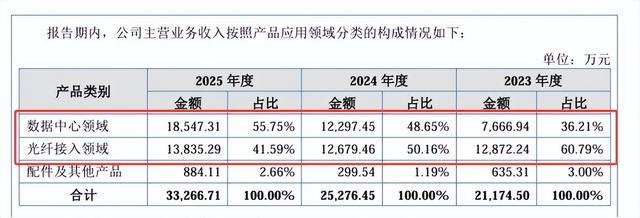
拆开2025年3.33亿元的主营收入看,结构是这样的:
数据中心领域收入1.85亿元,占比55.75%:其中预制成端连接器1.02亿元(占30.71%),高速光模块光微连接组件7220万元(占21.70%);
光纤接入领域收入1.38亿元,占比41.59%:现场组装型光纤连接器、预制成端单芯光纤连接器及光纤熔端机,服务FTTH/FTTR场景,客户覆盖中国电信、中国移动、中国联通;
配件及其他884万元,占比2.66%。
技术上,连接器企业宇特光电公司拥有141项专利(其中发明专利21项),参与制定4项通信行业标准,自称掌握"第三代光连接技术"——光纤熔端技术,兼顾冷接的操作简便与熔接的高可靠性。高速侧,400G/800G光微连接组件已量产,1.6T产品通过测试、具备批量交付能力。
图/公司公告
02
增长账怎么算
宇特光电数据中心业务两年增至2.4倍
把连接器企业宇特光电公司招股书披露的分领域收入拉出来对比,增长引擎一目了然:
数据中心业务:2023年7667万元→2025年1.85亿元,两年2.4倍,2025年同比增长50.82%;
其中高速光模块光微连接组件从1325万元涨到7220万元,约5.5倍,在收入中的占比从6.26%一路升到21.70%——这是AI算力景气的传导;
光纤接入业务则基本横盘:2024年1.26亿元、2025年1.38亿元,稳定但缺乏弹性。
图/公司公告
盈利端同样在加速:2023—2025年净利润分别为4186.71万元、4644.71万元、6916.95万元,2025年同比大增48.9%,两年复合增速约28.5%,2025年净利率20.76%。
不过有一个细节值得注意:2026年上半年,公司营收1.81亿元,仅同比增长4.14%,归母净利润3689.57万元,同比下滑1.21%。
什么原因?连接器企业宇特光电公司招股书的解释是2024年下半年河南基地投产后产能一直满负荷运转,"在手订单充裕"但产不出来,增长被产能卡住了脖子。安徽基地已于2026年一季度开建、三季度投产,本次募投项目预计2026年底或2027年初投产,指引2026全年营收4.5亿—5亿元(同比+35%—50%)。也就是说,要兑现全年指引,下半年需要实现2.69亿-3.19亿元收入,相当于上半年收入的1.5-1.8倍。
03
宇特光电这笔申购贵不贵?
算三笔账:
第一笔,估值账。发宇特光电发行市盈率14.99倍。按照发行公告口径,截至9月16日,4家可比公司的2025年静态市盈率分别为143.51倍、161.95倍、34.39倍和160.49倍;发行人及丰承销商剔除极值后采用的可比公司亚均值为34.39倍。当然,北交所流动性与创业板不可同日而语,这个折价里有市场结构的因素,不能全部读成"便宜"。
第二笔,体量账。连接器企业宇特光电公司2025年营收3.33亿元,而同处光连接赛道的天孚通信2025年营收51.63亿元——是天孚的1/15.5;太辰光15.47亿元,是它的4.6倍。换句话说,这是一家在巨头夹缝里靠差异化技术吃饭的中型玩家,规模效应上不占优。
第三笔,募投账。按照13.75元/股发行价计算,本次预计募集资金总额约2.43亿元,扣除发行费用后的预计募集资金净额约2.04亿元。投向光纤连接器生产基地与研发中心两个项目。
生产基地完全达产后预计年新增营收3.53亿元、净利润4796万元——新增营收比公司2025年全年的营收还要多出6%,等于"再造一个宇特"。这也是本次发行最核心的逻辑:解产能之渴。
宇特光电这家公司,值得记三笔。
第一笔,它踩对了两条腿。AI光互连吃景气红利,两年把数据中心业务做到2.4倍;FTTR和入户改造托着光纤接入的基本盘,让公司在数通资本开支的波动里还有一块稳的地。双赛道不是"两头不靠",而是比单一赛道厂商多一层缓冲——只是弹性依然系于数通这一侧。
第二笔,它的机会和它的天花板长在同一个地方:规模。营收只有天孚通信的1/15.5,毛利率34.62%低于可比公司均值36.91%(2025年);更值得注意的是客户结构的收紧——前五大客户收入占比从2023年的45.31%升到67.74%,第一大客户光迅科技一家最高占到42.47%,而其对光迅的数据中心产品收入占比一度达76.56%。绑定头部客户是护城河,但当一条腿站得太重,护城河的另一面就是依赖。
第三笔,它要的钱,主要砸向扩产。此次募集资金主要投向光纤连接器生产基地和研发中心,其中生产基地拟投入约1.84亿元,达产后年新增营收3.53亿元——比公司2025年全年营收还多6%。这个动作说明管理层判断得很清楚:订单不缺,产不出来才是真问题。
往大处看,从蘅东光到宇特光电,北交所正在聚拢起一批光器件细分标的。海外USConec、Senko仍牢牢占着高端市场,而国产光连接第二梯队的扩产竞赛,才刚刚开始——谁能先把产能和良率跑出来,谁才有资格谈替代。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载,