联亚药业(301569)个股分析简报:把药卖进美国药房的南通药厂

开篇:一件事先说明白
联亚药业(301569)将在创业板上市,发行价 7.00 元,发行 13,373.96 万股,9 月 28 日申购。
它做高端复杂仿制药,主打缓控释和低剂量制剂,2025 年营收 8.95 亿元,主销美国。
笔者的看法:技术门槛真高,财务也干净,但脖子上拴着一根细绳——一个客户、一个市场、一个品种。
一、30 秒看懂这家公司
项目 |
内容 |
全称/代码 |
南通联亚药业(301569,创业板) |
主营产品 |
缓控释、低剂量药物制剂,占主营收入 99.49% |
主要客户 |
美国经销商 Ingenus、国药控股 |
募资规模 |
拟募 9.5 亿元,投向产业化基地与研发中心 |
48 个自研产品获 FDA 上市许可,口服缓控释制剂获批数国内第一。
二、优点:它做对了什么
优点 1:啃的是最硬的骨头。 缓控释制剂要做到与原研生物等效,难度不亚于新药。结合雌激素缓释片 2025 年 10 月获 FDA 批件,为全球首个该品种仿制药。
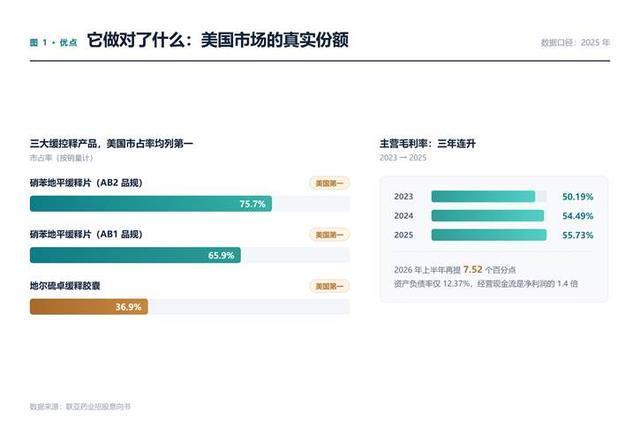
优点 2:在美国有真份额。 硝苯地平两个品规市占率 65.9%、75.7%,均列第一;地尔硫卓缓释胶囊 36.9% 也是第一。
优点 3:毛利率在涨。 主营毛利率从 50.19% 升到 55.73%;2026 年上半年再提 7.52 个百分点。
优点 4:财务底子干净。 资产负债率仅 12.37%,账上现金加存款 8.08 亿元;经营现金流是净利润的 1.4 倍。
优点 5:国内第二曲线。 美托洛尔缓释片第一顺位中选第七批集采,2026 年 2 月续约;境内收入从 2.17 亿元增至 3.30 亿元。
三、缺点:必须看清的五个问题
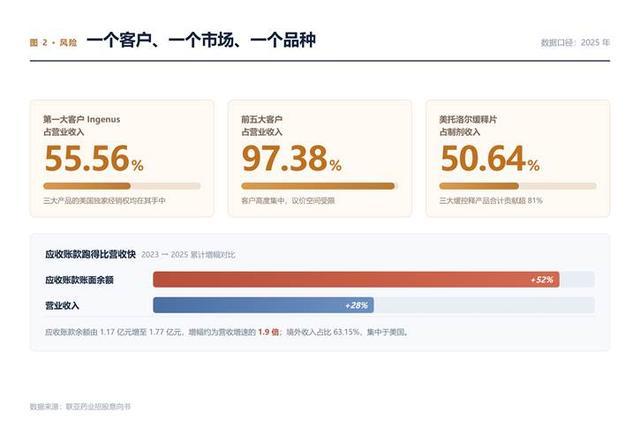
缺点 1:过半收入系于一个客户。 对 Ingenus 销售占营收 55.56%、毛利五成,三大产品美国独家经销权都在它手里;前五大客户占 97.38%。
缺点 2:靠一个市场吃饭。 境外收入占比 63.15%,集中于美国。2025 年美国接连加征关税,政策反复就是风险。
缺点 3:一款药扛半壁江山,还带分成隐患。 美托洛尔缓释片占制剂收入 50.64%、毛利 58.79%,三大缓控释产品合计超 81%;该业务收益分成持续为负,下游售价若跌超 20%,可能整体转负。
缺点 4:研发费用率低于同行。 11.28%、11.74%、12.67%,同行平均 19.59%、18.64%、20.13%。
缺点 5:应收账款跑得比营收快。 账面余额两年涨 52% 至 1.77 亿元,同期营收只涨 28%;坏账计提 2.52%。
四、怎么看打新和估值
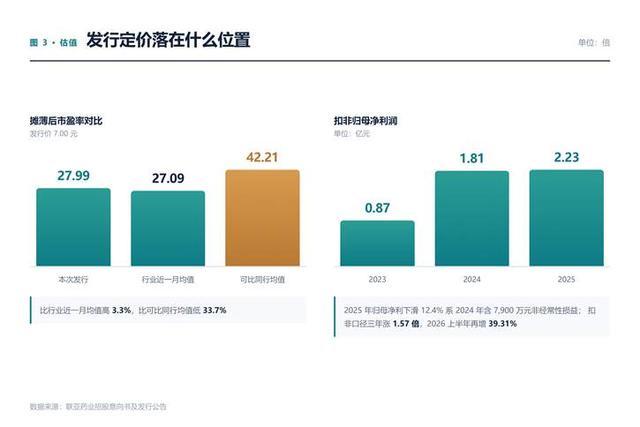
发行价对应摊薄市盈率 27.99 倍,略高于行业近一月均值的 27.09 倍,低于同行平均的 42.21 倍。
2025 年归母净利润降 12.4%,像在滑坡,但那年含约 7,900 万元非经常性损益;按扣非口径实为 1.81 亿元涨至 2.23 亿元。
笔者更看重 2026 年上半年扣非净利润同比增 39.31%、毛利率仍在走高。能否延续,是它上市后的分水岭。
五、总结:优点和缺点,各写一句话
优点一句话: 它真在做难做的药,在门槛低的行业里修了一道墙。
缺点一句话: 墙再高也只挡得住技术,挡不住结构风险——一个客户压着过半收入,一个品种撑着过半毛利。
打新看发行市盈率对行业均值的溢价,长期持有盯首仿药独占期后的毛利率。
风险提示:本文数据来自公司《招股意向书》及发行公告,不构成投资建议。