王东升又一IPO,奕斯伟计算通过港交所聆讯,冲刺RISC-V第一股

2026年9月21日,港交所文件显示,北京奕斯伟计算技术股份有限公司通过上市聆讯。联席保荐人为中信证券(香港)与中信建投国际。
如果顺利挂牌,它将填补港股市场RISC-V赛道长期缺乏上市标的的空白,成为“RISC-V第一股”。
而站在这家公司背后的,是一个62岁才开始第三次创业的人——京东方创始人王东升。
从“少屏”到“缺芯”
1993年,36岁的王东升接手北京电子管厂。这家工厂连续亏损7年,他带着员工凑了650万元进行股份制改造,创办了京东方的前身。
此后二十余年,王东升带领京东方攻克了中国“少屏”的困局,将其打造成全球半导体显示行业的领军企业,重塑了全球显示产业的竞争格局。
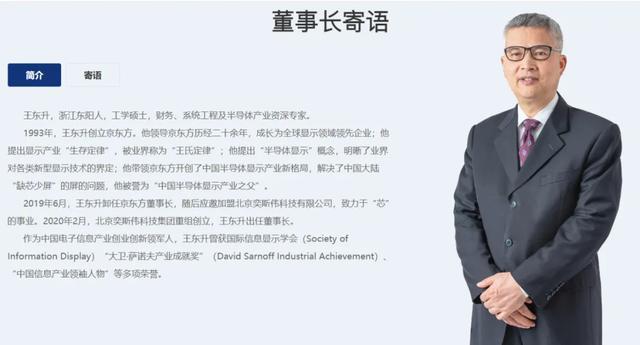
2019年,62岁的王东升卸任京东方董事长。外界以为他会颐养天年,但他转身进入了另一个战场——集成电路。
“如果说京东方解决的是中国‘少屏’之困,那么奕斯伟计算瞄准的是‘强芯’之路。”
王东升的两次创业,贯穿了中国显示产业从追赶到引领、芯片架构从依赖授权到自主定义的两个时代。
2020年2月,奕斯伟集团重组创立,王东升出任董事长。集团业务分为两大板块:奕斯伟计算主攻RISC-V架构芯片,西安奕材聚焦12英寸硅片。
西安奕材已于2025年10月登陆科创板,市值突破千亿元。奕斯伟计算此番冲刺港股,将为“奕斯伟系”再添一个上市平台。
从股权架构来看,王东升通过奕明科技间接控制奕斯伟集团,再经由集团及员工持股平台合计持有奕斯伟计算约31.55%股份,为实际控制人。高管团队中多人是王东升在京东方的老部下。
为什么是RISC-V?
奕斯伟计算选择的技术路线,是其最核心的差异化标签。
RISC-V是第五代精简指令集计算架构,与x86和ARM的授权模式不同,它以开源、模块化、可定制的特性著称,被业界视为AI时代原生计算架构的有力候选。
王东升本人担任RISC-V工委会产业指导委员会主任,提出了RDI(RISC-V数字基础设施)理念,倡导以真实场景和用户需求为牵引推动规模化落地。
这个选择有清晰的商业逻辑。在x86和ARM架构长期主导的处理器市场中,中国企业长期面临授权壁垒和生态依赖。而RISC-V的开源特性,提供了一条绕过授权限制、自主定义芯片架构的路径。
中国工程院院士倪光南在今年3月公开表示,RISC-V已正式占据全球处理器市场25%份额。
x86与Arm的双寡头格局正在松动。中国是这一趋势的核心引擎——2025年全年产业产值约1700亿元,同比增长超35%,芯片出货量突破30亿颗,连续两年成为全球最大应用市场。
根据弗若斯特沙利文的行业资料,按2025年营收计,奕斯伟计算是中国最大的国产智能终端人机交互芯片产品提供商。在RISC-V主控芯片领域,公司同样位居前列,排名国产第三。
24亿营收,15亿亏损
财务数据呈现的是一幅典型的芯片创业图景:收入在增长,亏损在持续。
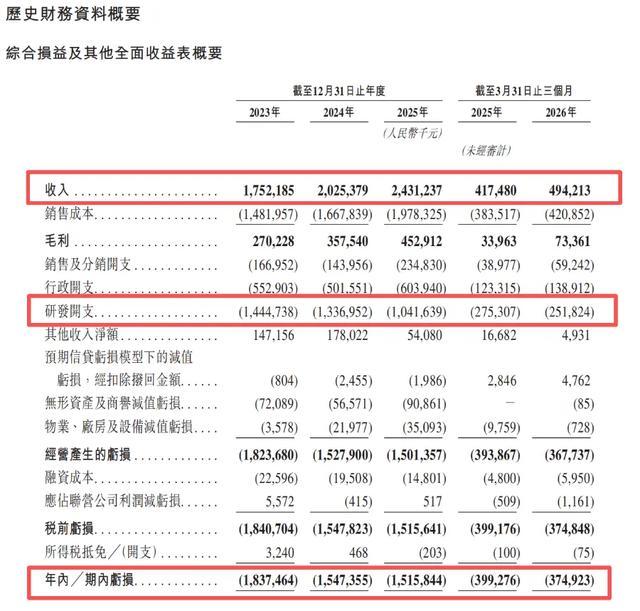
2023年至2025年,公司收入分别为17.52亿元、20.25亿元和24.31亿元,年复合增长率约17.8%。但同期净亏损分别为18.37亿元、15.47亿元和15.16亿元,三年累计亏损约49亿元。
研发投入是亏损的主要来源。2023年至2025年,研发开支分别为14.45亿元、13.37亿元和10.42亿元。
一个值得关注的风险点是客户集中度。2023年至2025年,前五大客户合计收入占总营收比例分别为90.7%、88.5%和89.5%;来自最大客户的收入占比分别为82.1%、76.8%和64.6%。虽然最大客户占比在下降,但整体客户集中度仍然很高。
90亿融资,冲击RISC-V“第一股”
奕斯伟计算的资本故事,从融资规模和股东阵容来看相当有分量。
2020年至2023年,公司完成A轮至D轮融资,累计募资超90亿元。股东阵容包括IDG资本、君联资本、京东方系资本以及国家集成电路产业投资基金二期。
此次IPO,募集资金将用于芯片产品开发与迭代、RISAA平台软硬件技术能力建设、潜在战略并购、营销网络与RISC-V生态建设等方向。
从京东方到奕斯伟计算,王东升的创业轨迹映射了中国半导体产业两个阶段的核心命题。三十年前,他解决了“少屏”;如今,他押注RISC-V,试图回答“强芯”这道更难解的题。
奕斯伟计算的港股上市,将把RISC-V这个尚处发育期的赛道第一次推到公开市场的聚光灯下。
当王东升的第三次创业的公司站到港交所门前——RISC-V的“第一股”,能否成为这个开源架构从“备选”走向“主流”的关键注脚?