南方乳业920196申购估值分析和建议

免责声明:本号本人不荐股不接受咨询,文章内容属于个人复盘和预演观点分享,观点存在错误可能,文中涉及的股票,本人并没持有也没有买卖的打算,请保持理性和有选择性的参考文章,股市有风险,投资需谨慎!文中内容任何时候都不构成任何投资建议!据此操作风险自担!
一、公司介绍
1.主营业务
贵州南方乳业股份有限公司是北交所拟上市的地方性乳企,公司集乳制品研发、生产、销售与奶畜养殖于一体,主要从事乳制品及含乳饮料的制造与销售。公司上游布局多处自有及控股牧场,保障生鲜乳原料供给;中游完成乳制品加工生产;下游采用经销加直销的模式完成产品销售。公司扎根贵州市场,同时向湖南、四川、重庆、广西、云南、广东等周边省份拓展业务。企业属于农业产业化国家重点龙头企业,依托区域资源优势打造本土乳品品牌,业务覆盖从奶牛养殖到终端产品销售的完整产业链,同时承担学生奶供应等民生业务。
2.主要产品
公司主要产品分为低温乳制品、常温乳制品、含乳饮料、其他乳制品以及生鲜乳五大类别。低温乳制品包含巴氏杀菌乳、发酵乳、低温调制乳,产品保质期短,主打新鲜营养,主要供给商超、送奶上户、专卖店渠道;常温乳制品包含灭菌乳、调制乳,保质期长,适合大范围流通销售;含乳饮料属于乳味饮品;生鲜乳主要作为生产原料对外供给加工企业。
公司拥有 “山花”“花都牧场”“花溪老酸奶”“贵草” 等品牌。产品特色鲜明,利用贵州富硒水土资源开发富硒系列乳品;引进娟姗奶牛,产出高蛋白娟姗奶;建立高于国标的生鲜乳验收体系,设置 48 项检测指标;开发 0 蔗糖酸奶、刺梨风味酸奶等本地化创新产品。下游面向普通居民、学校、企事业单位团购、商超便利店、电商平台等多元消费群体,产品兼顾家庭日常饮用、礼品、学生饮用奶等多种消费场景。
3.公司的主营业务收入构成
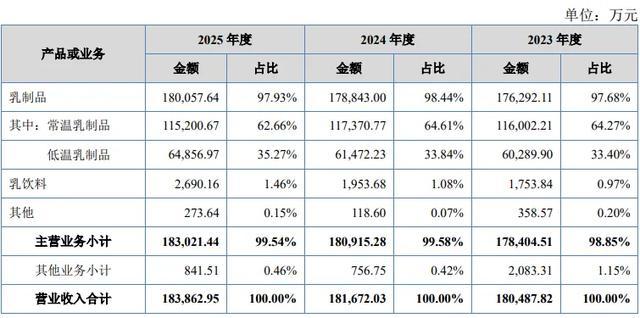
公司收入绝大部分来自乳制品业务,少量来自其他业务。报告期内,乳制品收入占主营业务收入比重维持 97% 以上,乳制品分为常温乳制品、低温乳制品两大板块,常温乳制品收入占比高于低温乳制品。乳饮料、其他业务占比较小。从地域结构看,公司主营业务收入高度集中贵州省内,省内收入占比超 90%,省外市场尚处于拓展阶段,贡献收入有限。
4.产能利用率情况
二、行业和竞争
乳制品行业属于食品制造业,是关系国民营养健康的必选消费赛道。国内乳制品市场规模持续扩张,2024 年国内乳制品零售市场规模约 5216.70 亿元,行业机构预测 2026 年国内市场规模将达到 5966.60 亿元。从产量维度,国内奶类产量 2023 年达到阶段性高点 4281 万吨,2024 年回落至 4156 万吨,前期生鲜乳供给过剩,价格持续下行,随着国内奶业纾困扶持政策落地,预计 2026 年生鲜乳行业有望重回供需平衡。国内乳制品行业整体保持中个位数增速,消费升级驱动行业从单纯追求产量转向追求品质升级。
细分赛道中,常温乳制品是市场最大基本盘,市场体量最大,增速平缓;低温乳制品凭借新鲜度、营养优势,增速高于行业平均水平;特色乳制品,例如娟姗奶、富硒奶、零蔗糖酸奶等细分品类,受益消费升级实现较快增长。
海外成熟乳制品市场整体增长乏力,欧美等市场已经进入存量竞争,行业增长主要依靠产品迭代,增量空间有限。进口乳制品主要冲击国内高端奶细分市场,对于区域性大众乳制品市场的影响相对有限,国内乳企竞争主战场依旧是国内市场。
行业政策层面,国家持续出台政策支持奶业振兴,鼓励养殖加工一体化,扩大学生饮用奶覆盖范围,支持生鲜乳加工液态奶,同时不断提高乳制品生产准入、食品安全监管标准,抬高行业准入门槛。
赛道前景来看,我国人均乳制品消费量对比发达国家仍然存在较大提升空间,长期具备成长空间。但是行业并非高景气爆发赛道,属于稳健必选消费,行业周期性跟随生鲜乳价格周期波动。上游奶牛养殖存在疫病、周期波动风险;下游消费端容易受宏观居民收入波动影响。低温乳制品对冷链物流、渠道时效性要求高,区域性乳企可以依托本地冷链优势深耕低温赛道。特色化、功能化、差异化产品成为地方乳企突围的重要方向。
同时也要看到,行业竞争日趋激烈,全国性龙头持续下沉地方市场,挤压区域乳企生存空间,地方乳企向外省扩张需要投入大量营销、渠道、冷链建设成本,跨区域拓展难度较高。整体看,乳制品行业长期需求稳健,细分特色产品存在结构性机会,但企业业绩会受到生鲜乳周期、市场价格战的扰动。
国内乳制品行业形成全国性乳企、区域性乳企、地方性乳企三级竞争格局。南方乳业属于地方性乳企,在贵州省内常低温乳制品市场占有率约 70.06%,在本省具备极强的市场地位;全国维度,公司入选 2024 中国农业企业奶业 20 强,但是全国整体市占率较低。
国内主要竞争对手分为三类,第一类全国性龙头伊利股份、蒙牛乳业,产品全品类布局,渠道遍布全国,资金实力雄厚,品牌全国知名;第二类区域性乳企如新乳业、光明乳业、三元股份、皇氏集团、天润乳业,覆盖多个省份市场;第三类地方性乳企,包括燕塘乳业、庄园牧场、阳光乳业,和南方乳业商业模式高度相似,深耕单一省份市场。海外乳企主要布局国内高端进口奶赛道,和公司大众乳制品业务直接竞争较少。
对比同行,公司竞争优势:第一,贵州本土品牌壁垒深厚,渠道已经下沉到贵州全部县域和乡镇,经销直销网络完善,拥有学生奶认证,B 端业务稳定;第二,全产业链布局,自建多家牧场,拥有娟姗奶牛资源,打造富硒特色差异化产品,产品有独特卖点;第三,具备完善质量管控体系,多项体系认证,生乳验收标准高于国标;第四,线上电商、送奶上户、自营专卖店多元新零售模式同步推进;第五,经营现金流良好,企业盈利稳定。
公司竞争劣势:第一,收入高度集中贵州一省,省外市场品牌知名度低,向外拓展需要大额营销投入,拓展不确定性高;第二,整体经营规模远小于全国及多数区域性乳企,规模效应不足;第三,行业价格竞争加剧,2026 年前三季度出现利润同比下滑;第四,部分产品存在委托外协加工模式,增加食品安全管控难度;第五,对比新乳业,缺少成熟并购扩张手段,增长更多依靠内生增长。
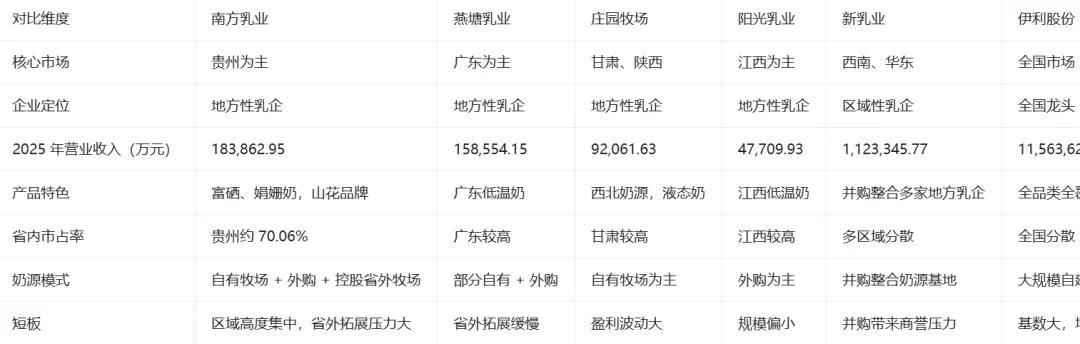
A 股市场,燕塘乳业、庄园牧场、阳光乳业和公司业务模式高度可比,同属地方性区域乳企;新乳业、天润乳业属于区域性对标企业;伊利股份、蒙牛乳业为全国龙头参照。同类地方性乳企普遍拥有本省高市占率,但均面临向外扩张的难题,增长天花板受本土市场容量约束,需要依靠周边省份渗透以及产品结构升级来打开成长空间。对于南方乳业而言,未来核心看点在于省外周边市场拓展、产品结构升级提升毛利率;风险点是全国龙头下沉抢夺省内市场、生鲜乳周期波动侵蚀利润。
三、特别风险
公司存在多重经营风险,一是销售区域高度集中于贵州,省内收入占比超 90%,省内市场需求变化会直接冲击业绩,省外拓展存在不确定性。二是行业价格竞争加剧,叠加生鲜乳价格周期波动,存在业绩增速放缓甚至下滑风险。三是食品安全风险,产业链环节长,还有外协委托加工业务,一旦出现食品安全事故将重创品牌与经营。四是募投项目建设周期长,存在产能过剩、项目效益不及预期的风险。投资者需要重点关注上述风险,理性看待公司盈利的周期性波动。
四、募投项目
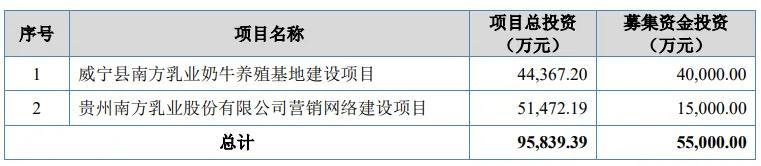
本次募集资金扣除发行费用后主要投向两大项目,威宁县南方乳业奶牛养殖基地建设项目、贵州南方乳业股份有限公司营销网络建设项目。养殖基地建成后奶牛存栏可达 1 万头,提升自有生鲜乳自给比例,降低原料对外依赖;营销网络项目助力省外渠道建设,打开外部市场空间。项目建设周期较长,短期难以贡献收益,新增资产会带来折旧摊销增加,存在效益不及预期风险。
五、财务情况
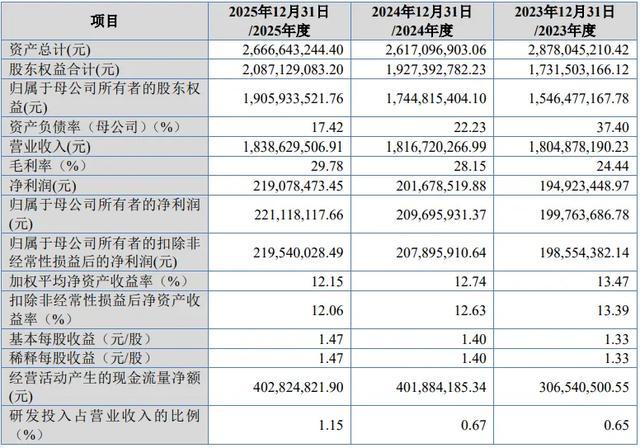
1.报告期内:
六、无风个人的估值和申购建议总结:
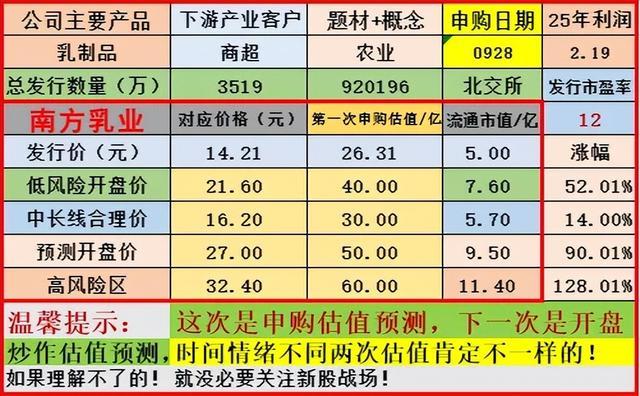
南方乳业是北交所拟上市贵州本土全产业链乳企,主营各类常温、低温乳制品与含乳饮料,依托山花等本土品牌,开发富硒、娟姗奶等特色产品,乳制品是刚需消费赛道,国内人均奶消费仍具备提升空间,公司凭借在贵州极高的市场占有率构建深厚的区域竞争壁垒,同时募投项目向上游扩建奶源基地、向外拓展营销网络,打开未来成长想象空间,公司财务层面现金流稳健,2026 年前三季度出现利润预降,需要警惕行业价格战和生鲜乳周期带来的盈利波动,中长期看,公司核心风险在于区域业务集中,但本土基本盘稳固,综合公司行业地位、基本面与估值水平,短线给予50亿左右估值,建议积极申购。
预测申购资金约大概在13000亿元左右,顶格极大概率3+1,起配大概要532万元,土豪必须1749.8194万元顶格申购,博弈3+1。
谨慎说明:对于新股申购中签,沪深两市新股是市值配售,只要有一定的市值股票就能免费申购,等中签再缴款;而北交所新股是资金量配售,大资金才有可能配售中签,目前一般情况下没有三五百W以上,是不可能有机会配售的。
新股申购预测表估值,无风重点是指申购估值,不是指上市估值,目前看,中签后在上市当天找高点卖出是90%正确率,新股一般情况下后期都大概率下跌。新股申购建议分为四种(1.积极申购2.一般申购3.谨慎申购4.不建议申购,前面两种情况个人会申购,后面两种情况个人不申购)。
申购预测表是看重公司上市前的财务质地和行业前景,新股后期有波动是正常的,上市前一晚本号还有接盘炒作估值分析和策略,个人看法会随着资金的喜好和题材的发酵而改变前期观点(请关注本号每天复盘,会更新不同的估值分析观点)。请谨慎和理性参考,本文内容不做任何投资建议,据此操作风险自理。