
大金重工:即将迎来反转?

一、公司画像与商业模式
大金重工是国内海上风电基础装备(塔筒、单桩、管桩)龙头,总部辽宁阜新,2010 年深交所上市,2026 年 6 月 5 日完成港股上市(发行价 66.40 港元 / 股,募资总额约 66.4 亿港元,GIC、高瓴、CPE 源峰、瑞银、泰康等基石参与),形成 A+H 双平台。
商业模式可以概括为三句话:
制造—— 蓬莱、曹妃甸等海工基地生产风电单桩 / 塔筒,卖给欧洲、日韩等海外业主,采用 DAP(目的地交付)模式,即把大件重货 "造好并送到欧洲现场",赚制造 + 物流的完整价差;
运输—— 自建特种运输船队(大型甲板船、半潜驳船),解决超大单桩跨洋运输的世界性难题,这是同行很难复制的交付壁垒;
欧洲本地化—— 已在德国、西班牙、丹麦布局 4 处母港码头,覆盖北海、波罗的海、大西洋三大海风资源带,承接总装、物流、运维,把 "中国制造" 变成 "欧洲本地交付"。
这套 "制造 + 运输 + 母港" 的闭环,使它区别于单纯代工塔筒厂:交付能力本身就是壁垒,也是它毛利率显著高于同业的根本原因。
二、业绩拆解:从低谷到爆发的完整周期
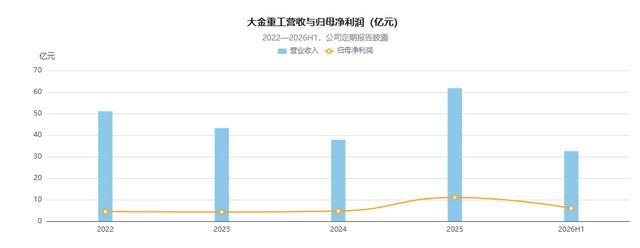
完整轨迹清晰地展示了一个 "周期见底→欧洲放量" 的故事:
年份 |
营业收入 |
同比 |
归母净利 |
净利率 |
2022 |
51.06 亿 |
— |
4.50 亿 |
8.8% |
2023 |
43.25 亿 |
-15.3% |
4.25 亿 |
9.8% |
2024 |
37.80 亿 |
-12.6% |
4.74 亿 |
12.5% |
2025 |
61.74 亿 |
+63.3% |
11.03 亿 |
17.9% |
2026H1 |
32.53 亿 |
+14.5% |
6.01 亿 |
18.5% |
要点解读:
2023-2024 年营收连续两年下滑,是国内海风低谷 + 欧洲项目青黄不接的体现,但净利率反而一路从 8.8% 升到 18.5%—— 这是产品结构向海外高毛利单桩切换的结果,不是单纯靠规模;
2025 年是爆发年:欧洲海风项目集中交付,营收 + 63.3%、净利 + 132.8%,扣非净利 10.77 亿(+148.7%),业绩弹性巨大;
2026H1 增速明显回落(营收 + 14.5%、净利 + 9.9%),原因不是需求消失,而是 2025 年基数抬高。注意一季度(营收 19.07 亿、净利 4.35 亿,净利率 22.8%)环比质量很高,中报单季净利率回落至约 14%,存在季度间波动。
三、盈利质量与业务结构(2026H1)
业务构成:
风电装备产品收入 30.75 亿,占 94.6%,同比 + 14.5%,毛利率同比大幅提升 10.4pct;
新能源发电收入 1.24 亿,占 3.8%;
出口收入 26.75 亿,占总收入82.25%(同比再提升 3.3pct),出口毛利率39.4%,创历史新高。
出口毛利率近 40%、且占比超过八成,意味着这家公司的定价与业绩几乎完全由欧洲海风景气度决定,国内陆上风电价格战与它基本无关 —— 这是它区别于绝大多数风电零配件股的估值逻辑。
资产负债表与现金流(2026 中报):
总资产 217.06 亿、负债 72.69 亿、归母权益 144.37 亿,资产负债率约 33.5%,有息负债结构健康;
期末货币资金 80.85 亿(含 H 股 IPO 募资约 65 亿港元净额入账),账上现金极其充裕;
2026H1 经营活动现金流净额 15.33 亿,显著高于同期 6.01 亿净利润,盈利的现金含量很高(出口 DAP 模式预收款与完工节点回款结构好);
投资活动现金流出 20.48 亿,主要是曹妃甸基地、船队与欧洲母港的资本开支 ——重资产扩张期仍在进行。
四、核心竞争力:为什么它能拿到欧洲订单
产能 + 码头资源:蓬莱、曹妃甸两大海工基地,曹妃甸基地 2026 年上半年正式投产、年产能 40 万吨,支持 15-25MW 超大型单桩、浮式基础产线化生产。欧洲本土单桩产能严重不足且扩产慢,中国具备大尺寸单桩制造能力的企业屈指可数;
自有特种运输船队:单桩单根重达 2000 吨以上,全球能承运的船和公司很少,大金自建船队 + 特种驳船,形成 "制造 + 运输" 一体化交付能力,这是同行短期无法复制的护城河;
欧洲本地布局:4 处母港码头承接总装 / 物流 / 运维,部分在手合同已纳入母港配套服务,从 "卖产品" 升级为 "卖交付方案";
客户卡位:在手海外订单集中于英国、德国、法国等欧洲主流海风国家,并已进入爱尔兰、丹麦、波兰、日韩、澳大利亚、东南亚等新市场认证流程。
在手订单:截至 2025 年末累计在手海外订单总金额超 100 亿元,主要集中在未来两年交付;2026 年 6 月机构调研中公司称 "在手订单未来三年兑现业绩"。
五、第二增长曲线:造船 + 欧洲母港
这是当前市场给予估值溢价的另一条腿,也是股价短期波动的重要催化:
造船业务:累计签署新船建造订单24 艘,合同总额约 120 亿元,交付周期 2027-2030 年,船型包括 21.1 万吨大型散货船、甲板运输船、无动力半潜驳船,并首次签下多用途重吊船,客户覆盖荷兰、希腊、挪威等国际头部船东;
欧洲母港运营:德国、西班牙、丹麦 4 处码头,覆盖三大海风资源带,未来可贡献总装、运维服务收入。
造船订单约 120 亿元、风电在手订单超 100 亿元,两条腿合计在手订单规模已超过当前年营收的数倍,这是中长期业绩能见度的核心来源。但注意:造船业务 2026-2027 年才刚开始交付,短期内主要贡献订单预期而非利润。
六、行业景气:欧洲是主战场,短期有节奏问题
景气面(强):
2026H1 欧洲新增风电装机 8.8GW(+30%),其中海上风电并网 2.3GW,是去年同期的 3 倍多;
上半年欧洲各国拍卖授予超 17GW 风电容量,计划年底前再招标 26GW,2026-2027 年欧洲计划定标约 39.4GW;
欧洲高端海工产能结构性缺口持续,风机涨价周期打开,中国风电产业链出海是确定性方向。
节奏面(短期扰动,关键变量):
2026 年以来欧洲公开披露的海风管桩订单仅约 1.5GW,明显低于过去几年年度水平 —— 主要因德国等存量项目重新评估经济性、推迟供应链采购,并非需求消失;
机构普遍判断:随欧洲拍卖机制修复(德国差价合约 + 高保证金、法国 AO10 优化调价),管桩订单有望在未来几个季度放量;
近期催化节点:英国海风 AR7 批次 BB 项目预计 10 月左右公布供应商遴选结果,这是检验大金欧洲订单获取能力的下一个观察窗口。
七、估值:A/H 两个价格,看哪个口径
口径 |
股价 |
总市值 |
PE-TTM |
A 股(9 月 24 日收盘) |
39.77 元(+4.96%) |
280.66 亿元 |
25.4 倍 |
H 股(9 月 24 日收盘) |
30.70 港元(+3.86%) |
326.29 亿港元 |
17.1 倍 |
当日 A 股放量大涨 4.96%、换手率 13.4%,成交 33.4 亿元,短线情绪明显升温;
H 股较 A 股存在明显折价(约 25%+,考虑汇率后),H 股 PE-TTM 仅约 17 倍。历史上看,若 H 股持续修复,会反过来对 A 股形成压制或牵引,两条腿定价相互影响;
A 股 25 倍 TTM 在风电零部件里属于中上水平 —— 市场给的是 "欧洲高毛利出口 + 造船第二曲线" 的成长溢价,而非单纯周期反弹。
八、风险与证伪信号(重点)
风险:
欧洲订单节奏:2026 年管桩披露订单偏少,若 AR7 等项目再次延期,2027 年交付断档风险上升;
客户集中:前五大客户收入占比过半,单一大客户项目延期会直接冲击当期业绩;
造船执行风险:120 亿造船订单是 2027-2030 年的远期承诺,船价、钢板成本、汇率波动都可能侵蚀利润,且公司此前无大型商船建造量产经验(从特种船跨入主流商船);
A/H 折价与解禁:港股上市募资后,基石投资者持股存在解禁时间表,需关注对 A 股情绪的传导;
大市值高换手:280 亿市值、单日换手 13% 以上,短线筹码博弈激烈,波动放大。
证伪信号(出现任一即需重估):
欧洲海风管桩订单披露连续两个季度维持低位(低于 2GW / 半年),且 AR7 批次无大金中标 —— 订单逻辑证伪;
出口毛利率从 39.4% 的高位明显回落(降至 35% 以下)—— 定价权逻辑证伪;
造船订单出现撤单或大额减值计提 —— 第二曲线证伪;
2026 年报出口交付量同比下滑 —— 景气兑现证伪。
数据说明:以上财务数据均来自大金重工 2022-2025 年年度报告、2026 年半年度报告及 A 股 / 港交所公告披露,行情数据为 2026 年 9 月 24 日收盘数据;欧洲行业数据引自欧洲风能协会及券商研究报告公开口径。分析仅供研究参考,不构成投资建议。