二闯港交所的舜宇智行 何时能走出卖越多赚越少的怪圈

舜宇智行再次冲刺港股IPO。此前,公司于今年1月首次递交上市申请,6个月后因申请有效期届满而失效,随后二次递表。
这一次舜宇智行交给资本市场的依然是一份不算难看的成绩单:车载相机出货量全球第一,客户覆盖全球头部Tier-1供应商和主机厂,收入也在持续增长。但把收入和利润放在一起看,会发现另一面——生意越做越大,利润却没有同步增长。
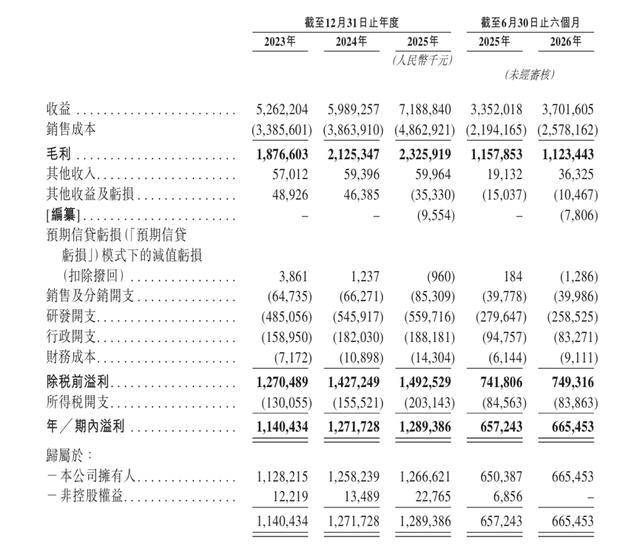
2023年至2025年,舜宇智行营收分别为52.62亿元、59.89亿元和71.89亿元,2025年同比增长约20%;同期净利润分别为11.40亿元、12.72亿元和12.89亿元。到了2026年上半年,公司实现营收37.02亿元,同比增长10.4%,净利润约6.65亿元,同比增长约2.3%。
行业老大却没有定价权
舜宇智行的规模优势仍然明显。公司深耕车载光学超过20年,业务覆盖智能感知、智能座舱,并向激光雷达、舱内投影显示、智能车灯等产品延伸。按2025年出货量计算,公司车载相机解决方案排名全球第一;截至2026年6月30日,公司已经覆盖全球前十大Tier-1供应商中的8家,以及全球前二十大主机厂中的19家。
但规模增长并没有带来同等幅度的利润增长。2023年至2026年上半年,公司整体毛利率分别为35.7%、35.5%、32.4%和30.4%。同期,智能感知产品平均售价从2024年的约76元/台下降至2026年上半年的约62元/台。
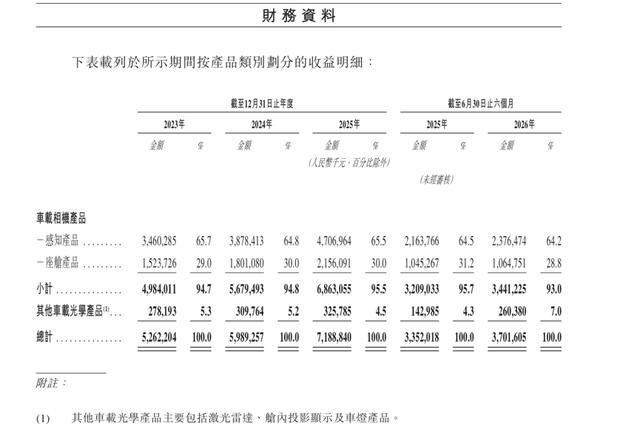
公司在招股书中也提到,汽车制造商持续要求供应商降低产品价格。对于舜宇智行而言,这种压力最终反映到了毛利率上。而车载相机恰恰又是公司最依赖的业务。2025年,公司车载相机相关收入约68.63亿元,占总收入约95.5%。因此,只要车载相机的价格和利润率继续承压,舜宇智行整体的盈利能力就很难完全摆脱影响。
这也是汽车智能化进入规模化阶段后,车载零部件供应商共同面对的问题:需求还在增长,但客户对成本的要求也越来越高。对于已经做到全球第一的舜宇智行来说,如何守住利润,比继续扩大出货量更难。
控股股东也是第一大供应商
除了价格压力,舜宇智行与舜宇光学之间的关系也值得关注。舜宇系企业合计持有舜宇智行约96.5%的股份,而舜宇光学科技既是控股股东,也是公司的重要供应商。
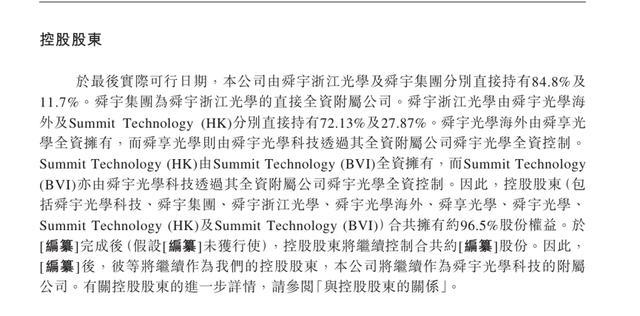
2023年至2026年上半年,舜宇智行向舜宇光学科技采购光学镜头等核心零部件的金额分别为4.60亿元、4.73亿元、5.45亿元和3.14亿元,占同期总采购额的16.9%、14.2%、13.0%和15.9%。2024年开始,舜宇光学科技成为舜宇智行第一大供应商,并延续至今。
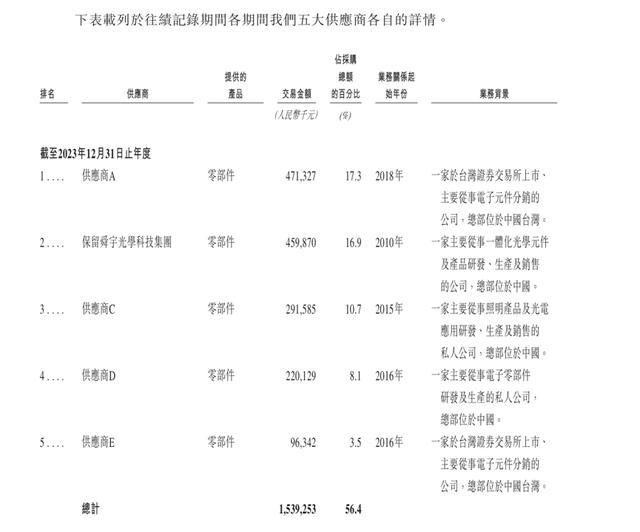
两家公司之间也不只是采购关系。同期,舜宇智行向舜宇光学科技销售产品的金额分别为8960.2万元、1.51亿元、2.03亿元和1.04亿元。也就是说,舜宇光学同时扮演着股东、供应商和客户三个角色。这种关系本身并不意味着存在问题,但对于一家准备独立上市的分拆公司而言,关联交易的定价和独立性始终是需要解释清楚的部分。
2026年4月,中国证监会国际司曾要求舜宇智行补充说明向母公司采购的关联交易,包括交易定价是否公允、是否存在利益输送等问题。公司则在招股书中表示,相关采购按照一般商业条款进行,交易条件与独立第三方具有可比性,向舜宇光学的销售价格也按照公平磋商原则确定。
从分拆上市的角度看,舜宇智行未来需要证明的,不只是自己能够从舜宇体系中独立出来,而是上市之后,业务、采购和客户关系能否继续按照市场化方式运行。
新业务暂时还接不了班
舜宇智行也在试图降低对车载相机的依赖。公司正在布局激光雷达、舱内投影显示、智能车灯等产品。2026年上半年,其他车载光学产品收入同比增长82.1%,增速明显高于车载相机业务。但从收入规模来看,这些业务目前还不足以改变公司的基本盘。2025年车载相机仍贡献了公司绝大部分收入,舜宇智行的增长逻辑短期内依然建立在车载相机之上。
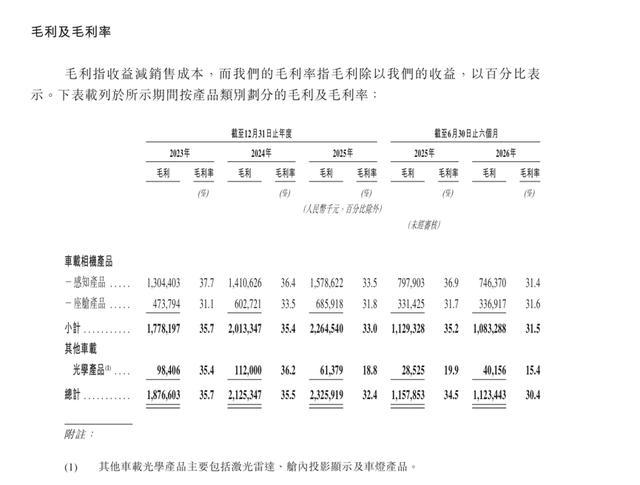
更值得注意的是,新业务也没有表现出更强的盈利能力。其他车载光学产品毛利率从2024年的36.2%下降至2026年上半年的15.4%。因此,舜宇智行现在面临的是一个比较现实的问题:车载相机业务规模最大,却在持续面对价格压力;新业务增速更快,但收入体量还不足以接替车载相机,而且毛利率同样出现明显下滑。
对于一家已经做到全球车载相机出货量第一的企业来说,继续扩大规模并不算最难的事情。真正影响下一阶段业绩的,还是这些新增订单能够留下多少利润。
资本市场看的或许不只是舜宇智行还能卖出多少车载摄像头,而是这门已经做大的生意,还能不能继续保持过去的赚钱能力。
风险提示及免责条款:市场有风险,投资需谨慎。本内容不构成投资建议,不作为实际操作建议,交易风险自担。
(文/陈飞)