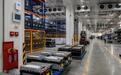
头顶电池电解液光环,新宙邦获证监会H股备案

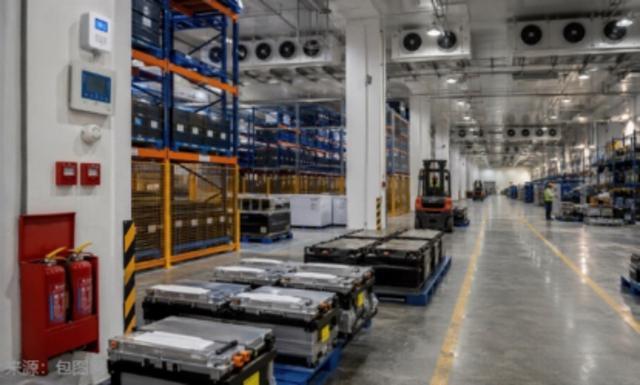
9月24日,新宙邦(300037.SZ)发布公告称,公司于9月24日收到中国证监会出具的备案通知书,拟发行不超过9632.99万股境外上市普通股。
公司需在境外发行上市后15个工作日内报告发行上市情况,并在备案通知书出具之日起12个月内未完成发行上市的情况下更新备案材料。
H股发行上市申请获得中国证监会备案,意味着新宙邦距离实现“A+H”两地上市目标更进一步。
值得注意的是,这并非公司首次冲击港股IPO,今年1月新宙邦首次向港交所递交申请,招股书因6个月有效期届满失效后,8月28日公司完成二次递表,由中信证券、中金公司担任联席保荐人。
作为全球电解液龙头,新宙邦形成“锂氟双轮驱动”的业务格局。公司产品覆盖锂电池电解液、电容器化学品、半导体化学品、有机氟化学品。电解液为核心主业,客户囊括宁德时代(03750.HK)、比亚迪(01211.HK)、LG新能源等全球主流电池厂商;有机氟化学品是公司差异化竞争的关键,伴随AI算力建设带动液冷需求,含氟冷却液等产品打开新增长空间。
市场地位方面,按2025年电池电解液收入计,新宙邦位列全球第二大电池电解液供应商,全球市场份额为11.8%;就电子信息化学品分部而言,按2025年中国市场半导体冷却液的市场份额计,公司在中国境内公司中排名第一。
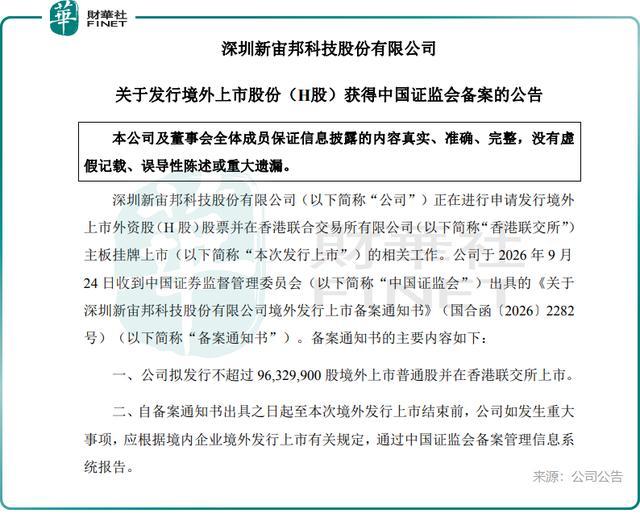
业绩层面,公司经历行业下行承压后迎来回暖。2023年电解液价格下行,公司营收74.72亿元(人民币,下同),利润10.14亿元,双双同比下滑。2024年业绩企稳,营收小幅增长4.9%。2025年行业供需改善,电解液下游市场持续复苏并加速增长,公司全年营收96.28亿元,同比增长22.9%,利润10.97亿元,同比增长15.4%。2026年上半年延续增长态势,营收74.55亿元,期内利润9.99亿元。
现金流方面,2025年经营活动所得现金流量净额11.69亿元,2026年上半年达11.27亿元,主营业务造血能力增强,截至2026年6月末资产负债率约50.2%,财务结构整体稳健。
赴港推进A+H布局,背后是全球化扩张与拓宽融资渠道的双重诉求。目前公司已在欧洲、北美、东南亚布局生产基地,海外客户资源丰富。港股平台一方面可以提升国际品牌影响力,助力海外产能与渠道拓展;另一方面,电解液、氟化工、半导体化学品的产能建设都需要大额资本投入,H股上市能够开辟新融资通道,优化资本结构,降低融资成本。
不过闯关港股仍存现实挑战。港股市场对化工新材料板块整体估值水平偏低,A+H股折价问题或影响市场认购意愿。电解液行业具备强周期属性,产品价格波动仍是影响盈利与估值的重要变量。
整体看,新宙邦手握电解液龙头地位,叠加氟化工、半导体化学品的成长故事,但资本市场仍将持续考验公司平衡行业周期波动、兑现长期成长的能力。目前公司港股上市还需要通过港交所等机构审批,最终能否顺利完成A+H落地,仍存在不确定性。