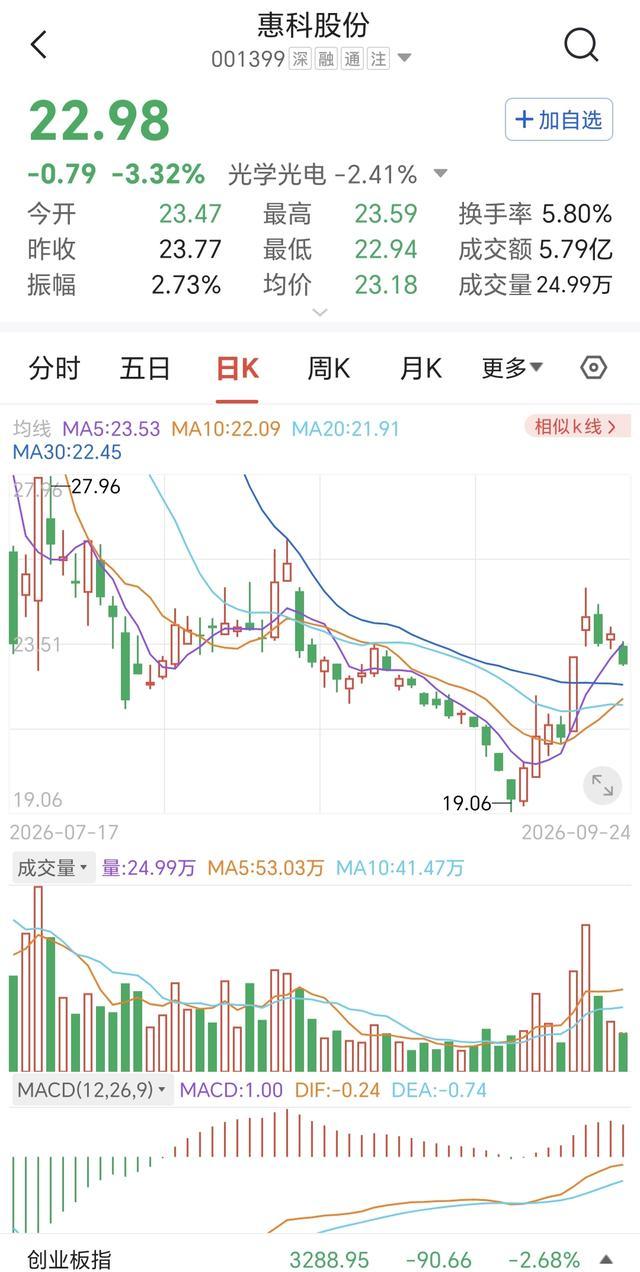
惠科股份(001399)最新现状分析

惠科是全球第三大液晶电视面板厂商,2026‑06‑26深交所主板上市,发行价10.12元 。
风险提示:以下信息仅客观梳理现状,不构成投资建议。
1、经营业绩:营收增长,但增收不增利
2025全年:营收408.97亿元,净利润38.01亿元,LCD大尺寸面板红利,整体盈利很强 。
2026上半年:营收205.16亿(+7.99%);归母净利润18.57亿(同比‑14.07%下滑)。
下滑原因:面板行业周期,原材料成本抬升、海外业务毛利率回落、研发投入加大,面板、终端两大业务毛利率同步下行 。
产品策略:主打75、85英寸超大电视面板,靠大尺寸维持LCD盈利能力;OLED小批量试产,低风险做技术储备,没有大规模砸钱扩产OLED 。
2、业务与扩张动向
1)LCD基本盘:电视面板全球第三、显示器面板全球第四,海外占比高,越南、匈牙利等海外工厂布局,外销占比高,汇率对利润影响大 。
2)向上游半导体延伸:大手笔布局MLED、12英寸芯片封测、玻璃基封装,成都、浙江新建半导体子公司,用面板的现金流向半导体转型,寻找第二增长曲线 。
3)终端业务:HKC显示器、电视,ODM代工业务同步开展。
3、股票盘面情况(9月24日收盘)
股价22.98元;上市开盘最高冲到31.6元,之后持续回落震荡,总市值约1702亿,市盈率TTM48.68倍 。
上市后估值较高,叠加半年报利润下滑,股价持续消化估值。
4、核心风险点
1. 面板强周期属性:LCD价格一旦下行,业绩会直接承压,行业竞争激烈,价格战随时可能到来 。
2. 海外收入占比高,国际贸易摩擦、汇率波动会扰动利润 。
3. 向芯片封测、MLED新业务投入大,新项目回报周期长,存在投入不及预期风险。
4. OLED技术相比京东方、TCL华星存在代差,现阶段仅做验证,短期很难贡献业绩 。
简单总结
惠科现在LCD主业赚钱打底,拿利润去投资半导体/MLED谋求转型;但当下处在显示周期压力,出现增收不增利。最大看点是大尺寸LCD份额和半导体新业务;最大隐患是面板周期波动、海外经营风险。