
荷兰安世牵手印度塔塔,谁能抢过谁?
9月中旬,新德里SEMICON India 2026展会上,荷兰安世半导体与印度塔塔电子官宣战略合作:安世的MOSFET晶圆放到塔塔在古吉拉特邦多莱拉的300毫米晶圆厂生产,分立器件的封装测试放到阿萨姆邦的工厂,双方还要联手开发下一代技术。
塔塔电子CEO塔库尔顺势喊话:
印度已有12座半导体工厂在建,本土芯片开始出口全球。
要听懂这句话的分量,得先回答一个问题:
安世,为什么会出现在印度的牌桌上。
一家被“合法抢走”的公司
安世半导体是全球分立器件和功率MOSFET的龙头,前身是恩智浦的标准产品事业部,一年向全球交付超过1100亿颗芯片,车规级功率半导体市占率超30%,客户从博世、大众到苹果、三星。
2018年到2020年,中国闻泰科技分步拿下它100%的股权,把它从全球功率分立器件第11名带到第3名。
安世的产能布局原本是教科书级的全球分工:
晶圆厂在德国和英国,封测基地在中国东莞、马来西亚、菲律宾。
其中东莞是绝对主力,年产超700亿颗芯片,承担全球约70%的封测任务,欧洲产出的晶圆约七成要运到中国完成封装。
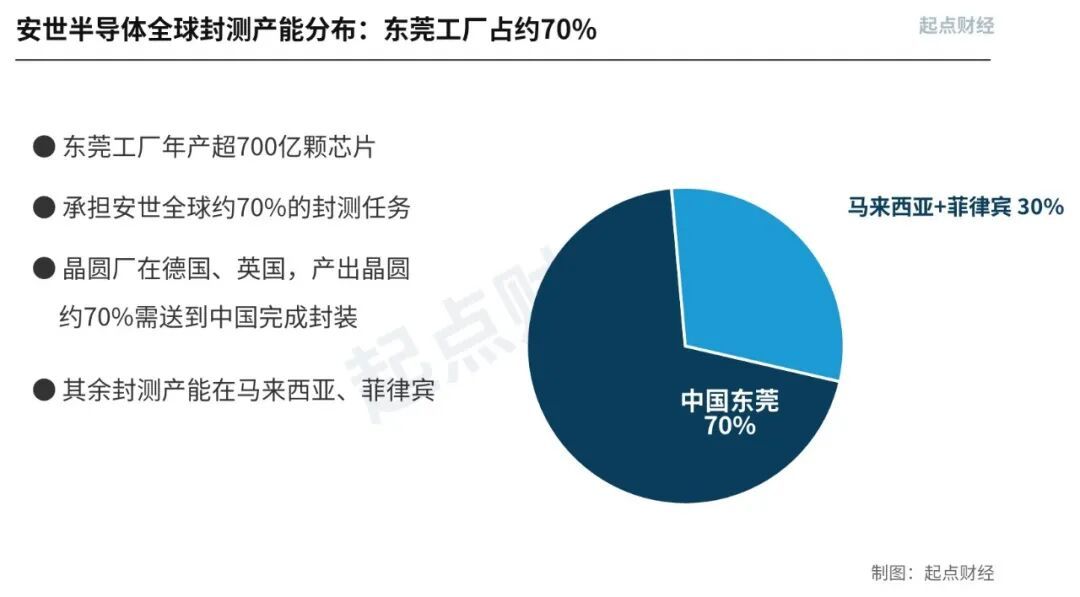
安世全球封测产能分布
转折发生在2025年9月。
美国商务部先发布“50%穿透规则”,把制裁延伸到实体清单企业控股过半的子公司,闻泰早在2024年12月就被列入清单,安世自动连坐。仅仅一天后,荷兰政府搬出一部1952年冷战时期的《物资供应法》,以“国家安全”为由冻结安世全球30多家实体,法院再火速暂停中方CEO职务,把闻泰99%的股权交给第三方托管。
美国人定规则,荷兰人动手,一部七十多年几乎没用过的法律,就把一家中资全资企业从主人手里“合法”地拿走了。
中方随即反制。
商务部对安世中国工厂实施出口管制,欧洲车企立刻哀嚎,大众、本田一度面临停产。2026年5月闻泰在东莞中院起诉索赔80亿元,8月法院冻结安世荷兰方在华四家公司股权,价值21.39亿元。
两边一拉扯,安世的产能卡在中间:
荷兰断供晶圆,中国资产被锁,东莞产能开不满,公司上半年净亏4.06亿元。
安世必须向美荷表忠心,证明自己“去中资化”。
印度,就是它递上的投名状。
印度的算盘:用安世填一个空壳子
印度“半导体2.0”计划获得120亿美元投资承诺:Ashwini Vaishnaw,该部长表示,企业有权自行决定其半导体项目的选址,将考虑政策确定性、政府支持力度以及周边生态系统实力等因素。
印度接这单生意,是有完整铺垫的。
2026年3月,印度高级别代表团专程跑到荷兰埃因霍温游说“别跟中国玩了”;
5月莫迪访荷,塔塔与光刻机巨头阿斯麦签下合作协议;
9月安世落子,荷兰半导体两块招牌先后进门。
印度确实有本钱请客。
2021年首期半导体计划砸了100亿美元,2026年7月又批准“半导体2.0”,追加约134亿美元,晶圆厂建设成本最高补贴一半。
塔塔是头号选手:多莱拉晶圆厂投资110亿美元,加上封测厂合计140亿美元;美光的封测厂已经投产,政策落地两个月就吸引约120亿美元新承诺。
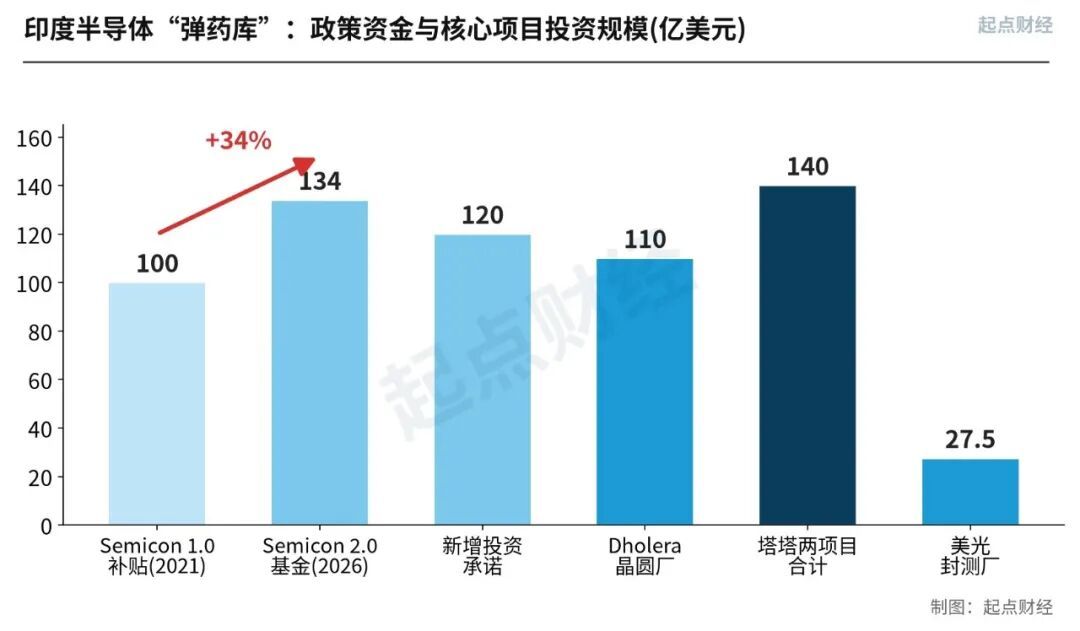
印度半导体投资规模
但掀开盖子看,塔塔是个空架子:
厂房在建,制程从90nm起步,28nm还在图纸上,封测从零开始。
它缺技术、缺工艺、缺客户、缺订单。而安世恰好全都有,几十年的MOSFET沉淀、全球汽车和工业客户、成熟的封测品控体系。
设备端有阿斯麦,产品端有安世,印度半导体“制造、封装、设备”的骨架一夜搭起一半。
一个找备胎,一个填空壳,各取所需。
平替东莞?先过三道坎
口号归口号,印度芯片要平替东莞,得先过三道坎。
第一道是产能坎。
东莞一年封测700亿颗,塔塔的封装厂满产爬坡至少三五年,初期产能连零头都够不上。晶圆差距更大,安世欧洲厂成熟制程良率拉满,塔塔从90nm起步,中间隔着至少两代工艺。
第二道是配套坎。
东莞周边百公里内,引线框架、塑封料、焊线、设备维修全部配齐,供应链响应按天算。封测是薄利生意,一个环节的物流成本就能吃掉大半利润。
而印度造芯片需要的数百种高纯化学品、特种气体、靶材几乎全部进口,光物流成本就比中国高15%到20%。
更根本的是,印度88%的集成电路、99.5%的半导体设备依赖从中国进口,近四成电子元件直接来自中国。
一边喊替代中国,一边连造芯片的设备都要找中国买,这就是现实。
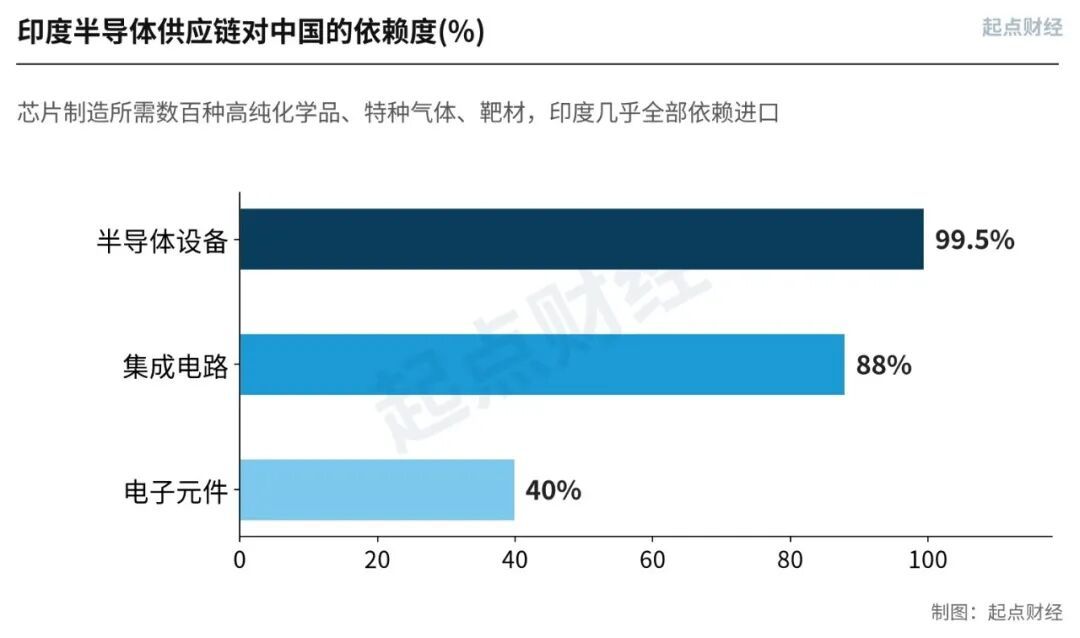
印度半导体供应链对华依赖度
第三道是手艺坎。
封测的利润是从良率里一分一分抠出来的,东莞良率稳定在92%以上,靠的是十几年的工艺细节和工人熟练度。富士康退出195亿美元的印度合资项目、Tower的晶圆厂黄了、特斯拉终止建厂,学费单就摆在那里。
反观安世中国,被断供330天后反而把晶圆国产化率从不足20%干到接近100%,向800多家客户交付超110亿颗芯片。中国这边已经把“没有安世荷兰”的日子过出来了,印度那边第一颗量产芯片还没下线。
真正的风险不在印度,在“中国+1”
短期看,这件事伤不到中国。
立昂微、扬杰科技、士兰微在分立器件和MOSFET领域已经起量,车规产品快速上车,安世留下的空档有人接。
真正的警示是长期信号:
西方正在系统性地把成熟制程产能往印度、东南亚搬,打造“中国+1”备份链。阿斯麦去了,安世去了,美光落地了,这块恰好是中国最容易被分流的领地。
更值得警惕的是印度的另一手。
2026年3月它悄悄修改外资规则,给电子元件、资本货物、多晶硅等七大领域开中资快速审批通道,60天办结,摆明了想再引中资带钱带技术进场。
可中资对印投资占比早已从2%跌到0.3%,2025财年股权流入只有270万美元,排外资来源国第23位。
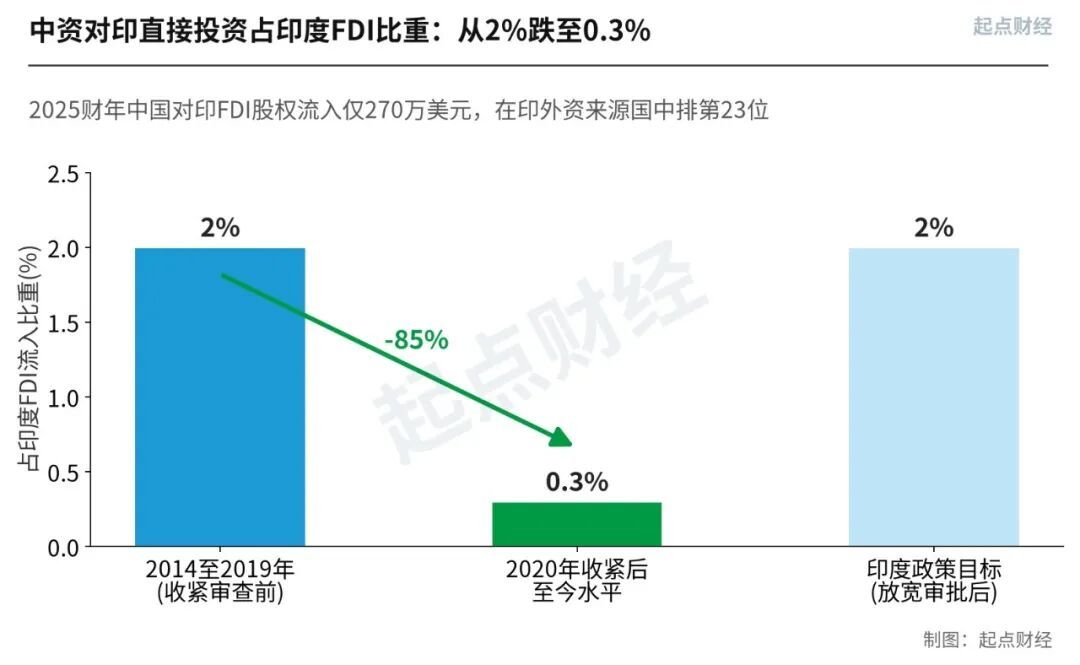
中资对印FDI占比变化
为什么没人去了?
看看学费单:小米熬了九年刚盈利,48亿元资产被没收;vivo投65亿元建的产能,被迫装入印方控股51%的合资公司;纬创宁可解散万人工厂也要退出。
手机、变压器、工程机械,同一个剧本反复上演:先引你建厂传技术,等产业链扎根再关门收割。如今印度搞成熟制程,与中国芯片产业重叠度极高,中企若再去卖设备、送工艺、帮配套,就是亲手给对手补短板。
半导体竞争,说到底比的是产业链稳不稳、良率高不高、成本低不低、壁垒深不深。守住技术底线,不给人送弹药,再把高端制程一寸寸往前顶,剩下的交给实力和时间。
至于荷兰安世和印度的合作,应了中国那句老话“恶人还需恶人磨”,两边都是强盗,最后看谁能抢过谁。