错失恒大物业,广东旅控更大的麻烦才刚浮出水面
这场牵动市场神经、由文旅国企出手抄底恒大物业的跨界并购大戏,最终草草收场。
近日,恒大物业发布公告,确认“与潜在买方之间的谈判已终止”。虽然公告并未具名,但市场普遍认为“潜在买方”指向广东省旅游控股集团有限公司(以下简称“广东旅控”)。
广东旅控是广东省属唯一以旅游为主业的国有企业,业务版图涵盖酒店运营、旅行社、商业物业及乐园、城市规划设计等领域。截至2025年末,集团总资产规模达148.45亿元。
对于此次收购事项终止,业内人士认为,或受到公司国企背景影响,由于国资严苛的合规要求与层层审批流程,在无形中限制了企业在市场化拓展中的灵活性。
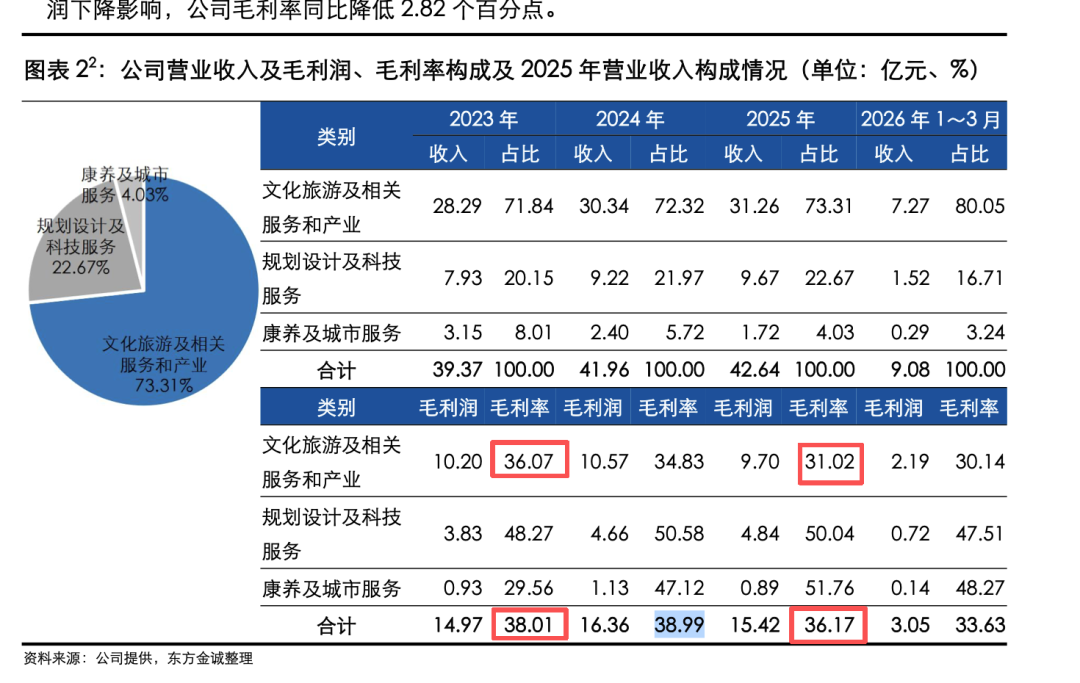
此外,广东旅控自身的财务基本面亦难以支撑这场百亿级并购。近年来,公司盈利能力持续下滑,毛利率从2023年的38.01%,已经降至2025年的36.17%。作为核心主业的文旅板块,收入增长显著放缓,再叠加存量业务去化难和减值压力持续影响下,其整体业绩表现面临严峻考验。
在主业下滑、盈利承压的情况下,公司出于何种考虑并购恒大物业?当前公司的经营状况如何?9月23日,记者拨打集团官网电话进行采访核实,一名接线工作人员表示,“无法转接”,拒绝了采访请求。
━━━━
跨界之困
相较于恒大物业,作为潜在接盘方的广东旅控多少显得平平无奇,且两者在体量上也存在一定的差距。2025年年报数据显示,恒大物业全年实现营收136.78亿元,净利润达10.09亿元;反观广东旅控,其营业收入规模仅约为恒大物业的三分之一。
记者发现,广东旅控本身设有物业板块,整体规模虽然较小,但毛利率极高。募集说明书披露,其“商业物业及乐园”板块以物业租赁为主,由白天鹅物业管理有限公司负责经营,2023年该板块实现物业租赁收入约1.43亿元,毛利率高达99.14%。单从这一数据来看,对于广东旅控而言,将恒大物业收入囊中,似乎是提升盈利能力的不错选择。
盘古智库高级研究员江瀚认为,当前收购事项的终止或受到多重深层原因的影响。他在接受记者采访时表示,首先,双方核心诉求存在错位:清盘人旨在快速变现偿债,而国资收购则需经过多级合规审批;加之恒大物业存在未结诉讼与关联坏账,导致双方在估值上或存在难以调和的分歧。其次,广东旅控的主业是文旅,与物业赛道缺乏强协同效应,跨界收购的战略支撑有限。此外,当前物业行业的收并购逻辑已转向重协同,接盘带有“恒大烙印”的大体量资产,风险收益比完全不并匹配。
国家高端智库CDI研究员宋丁在接受记者采访时则表示,“广东旅控作为国企,在与恒大进行产权交割时,必须经过国资委等层面的严格审核。面对恒大复杂的债务黑洞,国资的首要任务是‘防陷阱’,审查必然极度慎重。”
此外,江瀚认为,关键人事调整在某种程度上阻碍了交易推进。“新管理层不会为前任高风险项目背书,这在客观上加速了交易终止”。
据了解,2026年4月14日,恒大物业宣布与潜在买方签署为期30个工作日的排他性协议,收购谈判正式进入冲刺阶段。然而,在谈判期间,2026年5月12日,广东旅控发布公告宣布免去郭大杰的党委书记、董事长及法定代表人职务。
━━━━
盈利下滑
抛开国资背景与人事变动的影响,仅从企业自身实力与盈利现状考量,广东旅控想要“吞下”恒大物业也绝非易事
广东旅控作为广东省属唯一以旅游为主业的国有企业,长期经营酒店运营、旅行社、商业物业及乐园、城市规划设计等业务,并参与省内文旅产业升级与重大项目建设;具备丰富的酒店运营经验,旗下拥有19家自营酒店,包括白天鹅宾馆、白云宾馆等知名高端酒店品牌。然而,其资源优势和运营布局并未有效转化为经营亮点,从近年来整体经营业绩来看,广东旅控呈现出“大而不强”、增利不增收的特征。
从规模上看,公司持续增长,目前已经接近150亿元,但营业增长却明显落后于资产扩张的速度。从2023年到2025年,集团总资产从119.29亿元增至148.45亿元,增幅约24.5%;而同期营业收入仅从39.37亿元微增至42.64亿元,两年累计增幅仅8.3%。
在盈利质量方面也持续减弱,公司综合毛利率从2023年的38.01%、2024年的38.99%降至2025年的36.17%。而作为绝对收入主力的文旅板块,该板块2026年一季度收入占比已高达80.05%,其毛利率从2023年的36.07%逐年降至2024年的34.83%、2025年的31.02%,2026年一季度进一步跌至30.14%,成为拖累公司整体盈利能表现核心因素。
今年上半年,盈利压力加剧,并且出现“增收不增利”的态势。2026年上半年,公司实现营业总收入19.37亿元,同比增长3.7%;但净利润仅为7529万元,同比下降29.8%,归母净利润同比大幅下跌61.8%,下滑至2509万元。当前,盈利能力明显受到来自成本端与费用端的双重挤压。报告期内,营业成本达12.53亿元,同比增长9.5%,超过3.7%的营收增速;其中,销售费用攀升至1.57亿元,同比增长15.5%。
若与广东省内同业作为参考,广东旅控的“大而不强”的特征同样突出。作为深耕旅游主业的岭南控股,其在2025年以约39亿元的总资产撬动了45亿元的营业收入,资产周转率高达约1.16次;反观广东旅控,在总资产高达148.45亿元的庞大基数下,仅支撑起42.64亿元的营业收入,资产周转率仅约0.29次,资产转化效率差距明显。
━━━━
多重挑战
在核心主业面临经营压力的背景下,广东旅控还面临着部分地产项目去化缓慢所造成的存货减值风险,以及在建项目周期长、投资回收期久带来的资本支出与现金流压力。
位于佛山的威尼斯洲项目(含岭南绿洲花园与养生谷花园)、景观花园和阅海项目,总投资达28.03亿元,并且于2021年9月末完成全部投资,但至今仍未清盘。截至2026年3月末,威尼斯洲项目未销售面积5.36万平方米,销售进度54.35%,待售金额5.45亿元;景观花园销售进度79%,待售金额0.35亿元;阅海项目剩余在售面积2.02万平方米,未售货值4452万元,销售进度84%。去化压力导致公司存货减值风险上升,2025年末公司已对相关存货计提约3亿元跌价准备。
与此同时,在建及拟建项目群的资金投入也对公司资金链造成一定的挤压。截至2026年3月末,公司重大在建及拟建项目计划总投资约43.91亿元,已投资21.53亿元,尚需投资规模达22.38亿元。尽管部分建设资金有财政预算及政府专项债支持,但持续的高额投入预计将进一步推高公司债务规模。
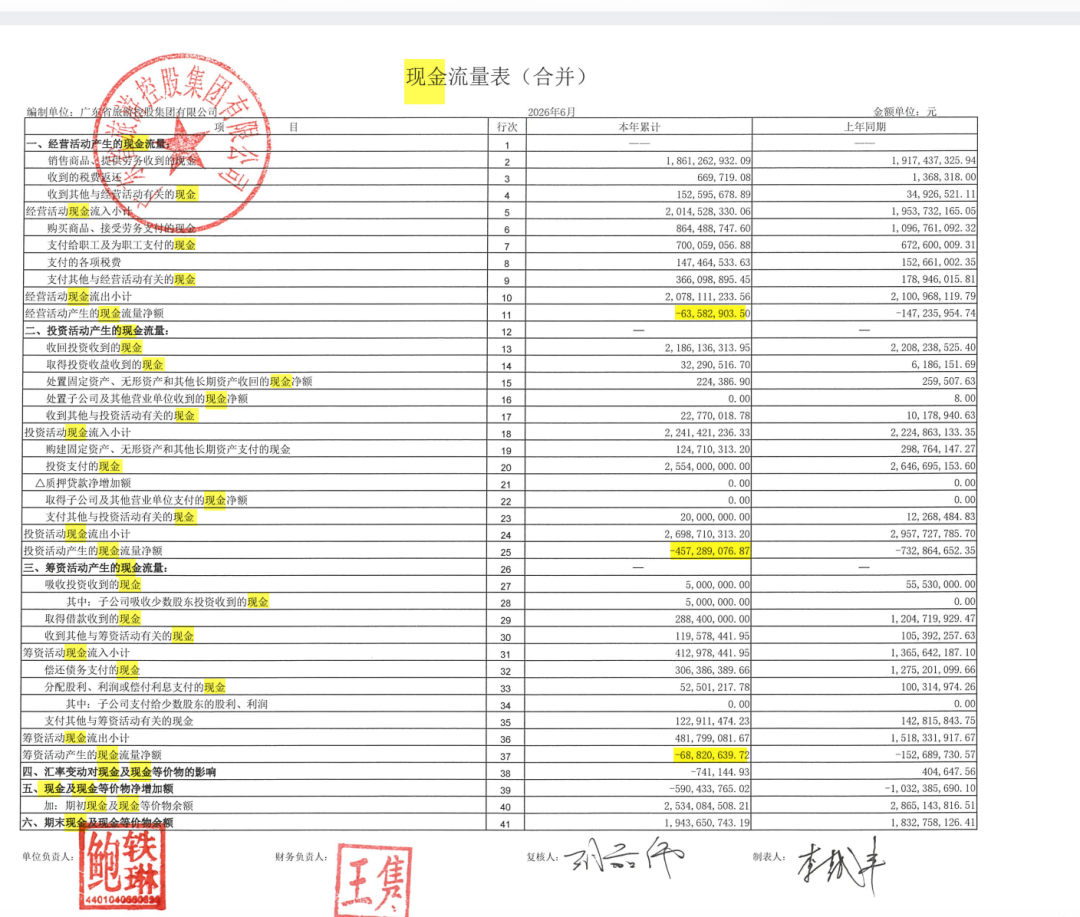
从现金流表现来看,2026年上半年公司流动性压力有所显现。报告期内,公司经营性、投资性及筹资性净现金流均呈净流出状态,分别约为-0.64亿元、-4.57亿元和-0.69亿元。
针对上述情况,评级机构东方金诚在2026年8月6日出具的《广东省旅游控股集团有限公司主体信用评级报告》中表示,“公司在售地产项目仍为公司整合过程中的历史遗留项目,销售 进度较慢,去化压力大,鉴于房地产行业尚处于波动调整阶段,后续或仍存在一定的跌价损失风险;公司在建拟建项目未来尚需投入规模较大,面临资本支出压力,且随着项目投入增加, 预计全部债务将进一步提高。”
可以看出,对于当下的广东旅控而言,如何在稳住主业基本盘的同时,妥善化解历史遗留问题并修复流动性,或许比急于向外扩张更为紧迫。