
中国成功突破封锁!烧了408亿,亏了50年,我国芯片巨头打破垄断

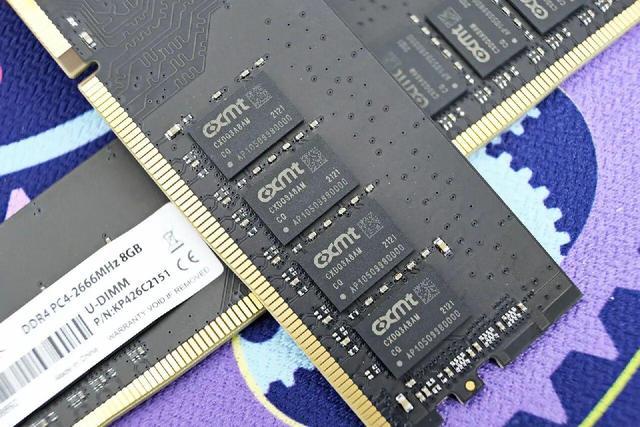
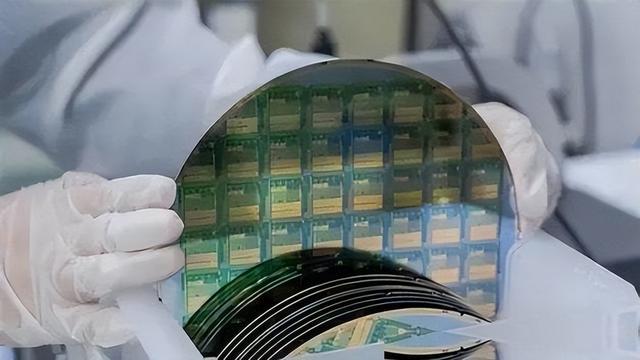
2026年9月20日,长鑫存储宣布第五代DRAM技术平台G5实现量产。官方披露,该平台依托四重曝光技术,将内存阵列有源区半间距缩小到11.95纳米,并同步展出基于该平台的大容量LPDDR5X新品。
11.95纳米只是一个数字,背后却是一场持续多年的突围。DRAM相当于手机、电脑和服务器的“短期记忆区”,处理器正在调用的数据都要暂存在这里。
没有DRAM,再强的处理器也难以正常工作。过去数十年,全球DRAM市场长期由三星电子、SK海力士和美光主导。
中国是全球重要的电子产品生产和消费市场,却长期缺少具有规模量产能力的本土DRAM企业。所谓“亏了50年”,并不是长鑫科技经营了50年,而是说中国在这一关键产业上追赶了很久。
“烧了408亿”也不能简单理解为把408亿元现金白白烧掉。长鑫科技招股书显示,截至2025年6月底,公司累计亏损约408.57亿元。
这笔历史亏损中,有产线建设初期的折旧,有制程研发投入,也有新产品良率爬坡和客户验证的成本。内存制造是典型的重资产、长周期行业。
每推进一代工艺,都要购置设备、建设洁净厂房、调试产线。长鑫科技机器设备原值从2023年底约958亿元增加到2024年底约1744亿元,仅2024年的设备折旧就达到约128亿元。
机器一旦投入使用,无论芯片是否卖出,折旧都会持续计入成本。技术追赶同样昂贵。
2022年至2024年,长鑫科技累计研发投入约152亿元。工程师要反复进行工艺调整、极限测试、良率爬坡和客户认证,任何一层图形偏移、沉积不均或蚀刻误差,都可能让一颗芯片报废。
这正是四重图形化最难的地方。多重工艺可以在缺少EUV设备的情况下继续缩小线距,提高存储密度,但也会增加沉积、蚀刻和图形化步骤。
工序越多,误差叠加的概率越高,生产时间和制造成本也随之上升。G5平台实现量产后,每片晶圆可获得的裸片数量较上一代增加至少50%。
产出增加不等于利润自动增加,真正决定成本的仍然是良率。如果裸片数量增加50%,合格率却大幅下降,多出来的工序反而可能吞掉利润。
公开的一手资料没有披露长鑫上一代产品的具体良率。可以确认的是,工程验证、客户认证和量产爬坡仍需持续提升良率;G5平台接下来最重要的任务,不只是“能够制造”,还要在大规模生产中保持稳定,把复杂工艺转化为可重复、可控制的工业能力。
长鑫的另一条防线是知识产权。DRAM行业技术积累时间长、专利密集,新进入者如果没有合法、清晰的技术来源,即使建成工厂,也可能在国际竞争中遭遇专利诉讼。
长鑫早期通过合作获得德国奇梦达留下的部分DRAM技术资料及相关专利许可。公开信息显示,这批资料超过1000万份,总量约2.8TB。
它们提供了一个合法的技术起点,却不是拿来就能直接量产的现成答案。在此基础上,长鑫持续重新设计芯片架构和工艺参数,并建立自己的专利组合。
从2017年最初提交数百项专利申请开始,公司在境内外积累的自有专利已超过5500项。购买技术资料解决的是起点问题,持续研发解决的才是生存问题。
真正改变局面的,是技术、产能和市场周期在2025年至2026年形成交汇。人工智能服务器快速扩张,高带宽内存需求上升,三星电子、SK海力士和美光把更多先进产能转向HBM,传统服务器、个人电脑和移动设备使用的通用DRAM供应随之趋紧。
长鑫抓住了这个窗口。它一边扩大通用DRAM产能,一边推进DDR5、LPDDR5X等新产品,在市场缺货时填补供应空白。
2025年第三季度,公司扣非归母净利润约13.24亿元,但归母净利润仍亏损约29.48亿元;更准确地说,这是扣非口径单季转正,尚不能等同于整体跨过盈亏平衡点。变化在2026年进一步加速。
7月27日,长鑫科技登陆科创板,发行价为8.66元,开盘价达到49.5元。上市并不是技术胜利的终点,而是公司继续扩充产能、推进先进制程和高端存储研发的新起点。
2026年上半年,长鑫科技实现营业收入1503.10亿元,同比增长873.64%;归属于上市公司股东的净利润达到776.05亿元,实现扭亏为盈。这样的增长既来自产品放量和产能利用率提高,也与当期DRAM供应紧张、价格上涨密切相关。
市场地位也发生了变化。
Counterpoint Research的数据显示,2026年第二季度,长鑫按营收计算的全球DRAM市场份额达到10%,高于第一季度的8%和上年同期的4%,继续位列三星电子、SK海力士和美光之后,成为全球第四大DRAM厂商。
从不足1%到两位数份额,说明长鑫已不再只是实验室里的追赶者,而是能够影响全球供应格局的规模化厂商。但“全球第四”不代表所有技术都已追平。
三星电子、SK海力士和美光在先进DRAM、HBM、良率控制和全球客户体系上仍有深厚积累。HBM尤其关键。
人工智能芯片需要在处理器与内存之间高速搬运海量数据,传统DRAM难以完全满足这种带宽需求。全球HBM市场参与者较少,长鑫的相关研发布局备受关注,但从技术验证走向稳定量产,还要跨过堆叠、封装、散热、良率和客户认证等多道门槛。
因此,长鑫没有必要在通用DRAM市场急于发动价格战。多重图形化工艺较复杂,成本控制仍需依靠良率和规模改善。
在市场供应偏紧时,保持合理价格、积累利润,再把资金投入下一代工艺和HBM研发,比单纯降价更有利于长期竞争。这也是看待408亿元历史亏损的正确方式。
亏损当然不是勋章,企业最终必须创造利润和现金流;但在重资产、高折旧、强周期的半导体制造业,只看早期亏损而忽略产线、人才、专利和技术平台,就会误判投入的真实价值。同样需要警惕另一种误判:把2026年的高利润简单外推到未来。
DRAM具有明显周期性,一旦海外厂商恢复通用产品供给,或者新增产能集中释放,价格就可能回落。长鑫能否把阶段性景气转化为长期竞争力,取决于良率、产品结构、先进制程和HBM进展。
G5平台的价值正在于此。它证明在外部设备受限的条件下,中国企业仍能依靠工艺创新推进DRAM微缩,并让LPDDR5X进入规模生产。
它不是对所有技术难题的一次性终结,却把“能不能做”的争论,推进到了“能否做得更稳、更好、更便宜”的新阶段。中国芯片产业打破垄断,靠的从来不是一句口号,也不是某个单独的参数。
合法取得技术起点、自主构建专利体系、持续投入研发、建设规模产能、熬过良率爬坡,再抓住市场窗口,每一步都不能缺席。
从累计亏损408.57亿元,到2026年上半年净利润776.05亿元;从全球市场的边缘位置,到第二季度取得10%的DRAM营收份额;从缺少EUV设备,到G5平台用四重图形化实现11.95纳米有源区半间距,长鑫走过的路说明,真正的突破不是绕开困难,而是把困难一点点变成能够量产的工程能力。
中国DRAM产业还没有抵达终点,但已经拿到了留在牌桌上的资格。
对这样一项关系电子信息产业安全的基础能力而言,最重要的并非一时股价涨了多少,而是中国终于拥有一家能够持续研发、稳定量产并参与全球竞争的本土DRAM企业。