
菜市场起家的袁记云饺即将登陆港股市场

大众日常随处可见的袁记云饺,迎来资本市场关键节点。袁记云饺母公司袁记食品集团顺利通过港交所上市聆讯,敲定2026年10月启动招股工作,本次上市预计募集资金3亿至4亿港元。企业成功挂牌后,港交所将诞生首家主营饺子云吞品类的上市公司。
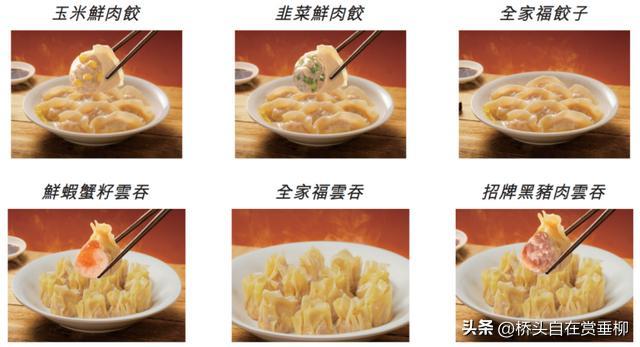
袁记云饺的品牌根基源自普通市井小摊。2012年,湖南益阳90后创业者袁亮宏在广州荔湾菜市场开设五平米的小型档口,专门售卖现包现煮的饺子、云吞。袁亮宏早年涉足过手机销售、电商代销、餐饮加盟等多个创业领域,丰富的实操经验为品牌后续发展积累基础。初创团队深耕本地口味,反复打磨产品配方,贴合大众日常饮食偏好。
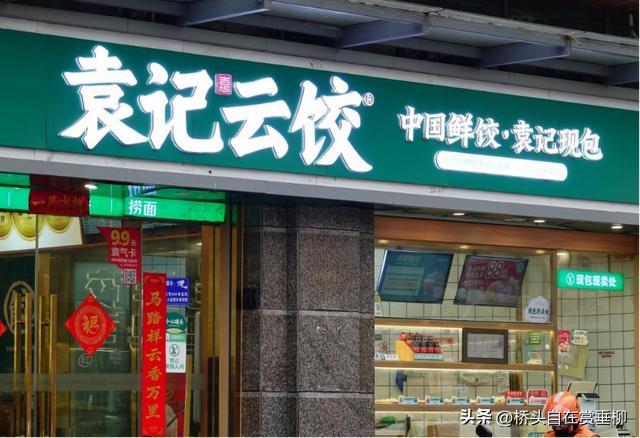
品牌加盟模式落地两年,线下门店数量突破百家。企业在佛山搭建大型中央厨房,统一完成饺子、云吞的馅料调配、面皮制作工序。标准化成品食材全程冷链运输,配送至全国所有合作门店。线下门店仅留存手工包制、现场烹煮、产品售卖的基础工作。整套标准化运营模式,支撑品牌快速拓展市场版图。2016年门店覆盖湖南、湖北、四川多地。2017年门店升级生熟一体经营模式,兼顾堂食消费与生饺零售需求。2021年全国门店数量突破千家。
袁记云饺国内市场布局成型后,业务版图拓展至海外市场。2024年新加坡落地品牌首家海外门店。2025年英国伦敦开设品牌海外门店。2026年国内以外门店数量达到41家,覆盖新加坡、英国、泰国、马来西亚四个国家,海外业务营收保持高速增长态势。
资本市场持续看好袁记云饺的发展潜力。2023年6月,黑蚁资本3000万元A轮投资落地。2025年企业完成股份制改造,1.5亿元B轮融资顺利到位,多家专业投资机构、知名行业创业者参与投资。2.8亿元B+轮融资引入金龙鱼、建发股份旗下投资平台等产业资本。企业上市前整体估值锁定35亿元。创始人袁亮宏个人直接持股22.23%,持有企业82.54%表决权,企业核心经营决策权高度集中。
2026年5月的行业统计数据显示,袁记云饺全球门店总量4773家,经营网点覆盖国内33个省份、250余座城市。门店体系仅保留23家直营店,其余门店全部为加盟模式。品牌市场布局持续下沉,一线城市门店占比逐年缩减,三线及以下城市门店数量实现翻倍增长。国内中式快餐赛道中,袁记云饺门店规模位居行业首位,2025年整体营收规模位列国内饺子云吞品类第一名。
袁记食品的核心盈利模式区别于传统餐饮门店。企业营业收入绝大部分来自食材供应链销售业务。总部向全国加盟商统一供应馅料、面皮、调味料等核心物料,物料销售收入占据总营收九成以上比例。门店加盟服务费营收占比极低。2023年至2025年,企业年度营收分别为20.26亿元、25.61亿元、27.95亿元。2026年前五个月企业营收13.06亿元,同比涨幅接近四成。企业净利润波动上涨,2026年前五个月净利润1.57亿元,同比增幅达到175%,25%左右的稳定毛利率保障企业持续盈利。
大规模拓店的发展节奏下,单店经营数据呈现持续下滑状态。2023年门店日均经营流水5394.4元。2026年前五个月门店日均经营流水降至4627.3元。消费者单笔消费金额同步走低。企业食材库存体量逐年递增,2026年5月末存货规模达到0.95亿元。存货周转天数拉长至14.7天,供应链库存压力持续增加。
数千家分散运营的加盟门店,拉高企业整体管理难度。2024年11月,品牌爆出食品安全问题,消费者食用产品时发现异物,引发大众对品牌食材品质、预制菜属性的广泛讨论。企业招股文件如实披露加盟模式的各类经营隐患。加盟门店管控疏漏、消费纠纷、品牌口碑争议,都会对企业整体经营和上市发展造成负面影响。
2026年港股消费板块上市行情整体低迷。市场资金重点投向人工智能、机器人等硬科技领域。年内港股新增上市企业中,科技类企业占比过半,餐饮企业暂无上市成功案例。国内钱大妈、巴奴火锅、比格比萨等多个知名餐饮品牌上市进程停滞,招股书陆续失效。多家已上市消费企业股价大幅回调,行业资本市场热度持续降温。
国内资本市场政策环境持续优化。2026年国内资本市场优化新型消费、现代服务企业上市审核标准,贴合民生消费企业的发展需求。消费赛道上市门槛的调整,为袁记云饺这类实体连锁消费企业的资本化发展提供政策支撑。
加盟扩张模式快速做大了袁记云饺的市场体量与品牌规模,标准化供应链体系构筑企业核心盈利壁垒。下沉市场的持续渗透打开了品牌增长空间。单店盈利能力下滑、库存压力攀升、加盟品控难题,成为企业长期稳定发展的核心阻碍。品牌资本市场的后续表现,取决于门店精细化管理、食品安全管控、盈利结构优化的落地效果。