莱普科技IPO:高中生“搭档”创立,刚刚披露新版招股书

9月24日,成都莱普科技股份有限公司(简称:莱普科技)更新科创板IPO《招股说明书》,该公司自2025年9月29日申报上市至今将满一年时间,今年4月16日进行首轮问询,共问询15个问题。
莱普科技主营高端半导体激光设备开发,激光热处理设备与专用激光加工设备两大产品线,本次IPO拟募资8.5亿元,其中52.42%用于产能,37%用于研发及营销网络相关项目,10.58%补流。
值得关注的是,这是一家由2名高中生学历的“老搭档”控制的科创企业,与中科院、保密单位等合作研发,并笼络了一批体制内技术人员,能走到上市这一步颇具传奇色彩。
保荐机构:中信建投证券,会计师事务所:致同,律师事务所:北京市康达,评估机构:中水致远。
下文分两大部分,第一部分介绍莱普科技基本面,第二部分介绍首轮问询的15个问题。对比新版《招股说明书》与问询的15个问题,有不少变化,尤其在财务指标上,有的改善较大,有的情况加重。
基本面
【上市标准】科创板第一套标准
莱普科技选择的上市标准为《上海证券交易所科创板股票上市规则》第2.1.2条第(一)款:预计市值不低于人民币10亿元,最近两年净利润均为正且累计净利润不低于人民币5000万元,或者预计市值不低于人民币10亿元,最近一年净利润为正且营业收入不低于人民币1亿元。
【发行计划】拟募资8.5亿元
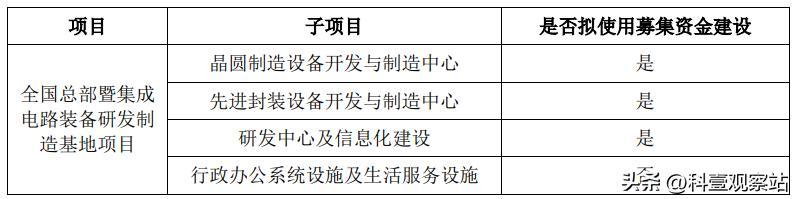
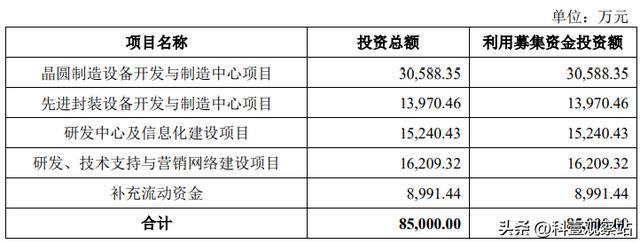
莱普科技本次科创板IPO拟募资8.5亿元,募投项目有5个,全部使用募集资金,用于:晶圆制造设备开发与制造中心项目、先进封装设备开发与制造中心项目、研发中心及信息化建设项目、研发和技术支持与营销网络建设项目、补充流动资金。
【主营业务】半导体激光设备,覆盖两大产品线
莱普科技以先进精密激光技术及半导体创新工艺开发为核心,主要从事高端半导体专用设备的研发、生产和销售,并提供相关技术服务,面向半导体产业有针对性地开展先进精密激光技术、创新工艺和设备的研发工作,并延伸布局至精密电子制造及MLED等产业,由此构建起涵盖激光热处理设备与专用激光加工设备两大产品线的完整供应体系。
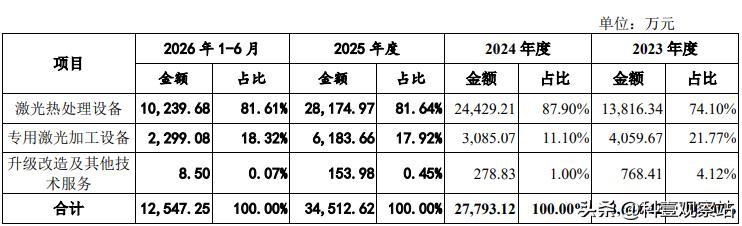
在激光热处理行业,莱普科技的产品布局相对完整,2025年国内市占率约16.4%。
应用领域,莱普科技相关设备已成功应用于先进制程3DNANDFlash存储芯片、先进制程DRAM存储芯片、28nm及以下先进制程逻辑芯片、SiC功率芯片、沟槽栅型IGBT功率芯片、先进电源管理芯片、BSI-CCD芯片量产,以及国产HBM芯片工艺研发等前沿应用场景。
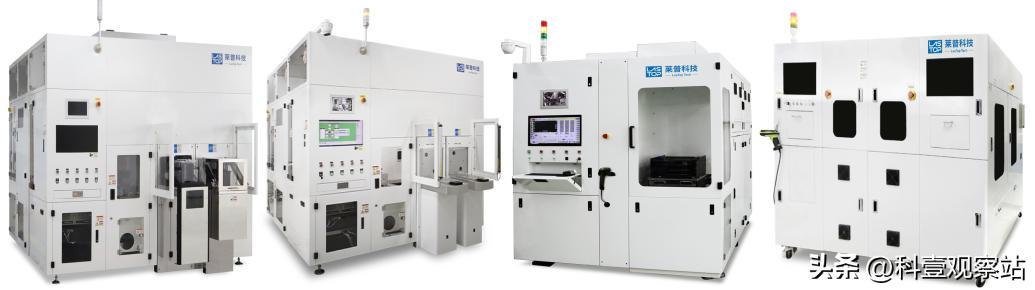
客户方面,莱普科技相关设备已部署于客户A、客户B、客户C、晶合集成、华润微、士兰微、三安半导体、中车时代、客户D、华天科技、达迩科技等主流半导体厂商的先进制程和先进封装产线。
【财务指标】业绩稳定增长,业绩结构严重“不均衡”
从业绩规模看,莱普科技的营收(3.5亿元)、扣非净利润(4000余万元)规模并不算大,且扣非净利润存在较大波动。此外,莱普科技的业绩结构呈现明显的“不均衡”特征,业绩稳定性大打折扣。
“不均衡”主要表现:严重依赖大客户,第一大客户销售占比接近50%(49.56%),前五大客户销售占比较高且波动较大(最低接近66%,最高83%强)。第四季度营收占比居高不下(42%至68%)。
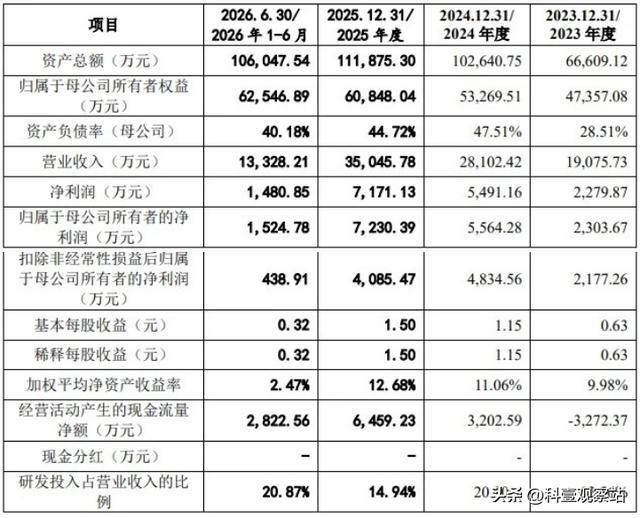
报告期各期,莱普科技营业收入分别为19,075.73万元、28,102.42万元、35,045.78万元和13,328.21万元;净利润分别为2,279.87万元、5,491.16万元、7,171.13万元和1,480.85万元,扣除非经常性损益后归属于母公司股东的净利润分别为2,177.26万元、4,834.56万元、4,085.47万元和438.91万元。
此外,莱普科技研发投入可谓大手笔,毛利率较高且波动大,经营性现金流持续好转,加权平均净资产收益不是很高(10%以上),资产负债率稳定(40%以上)。
【股权架构】高中生“老搭档”控股66.94%,2平台激励36人,17只私募投资基金入局
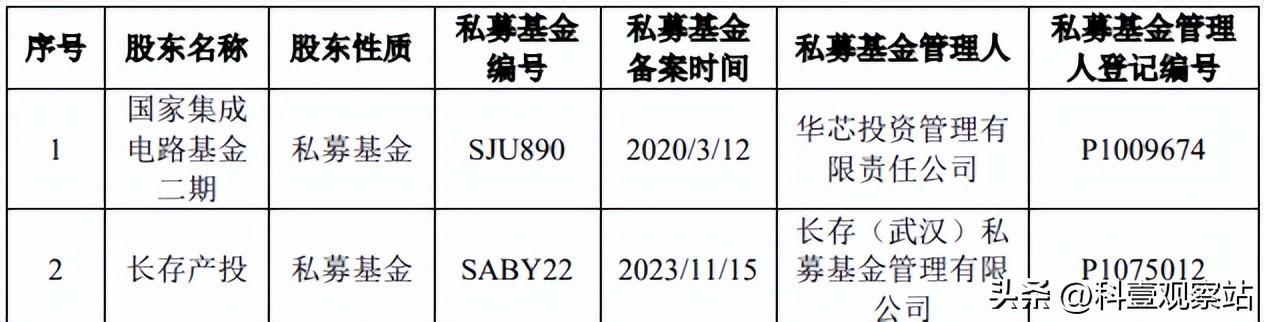
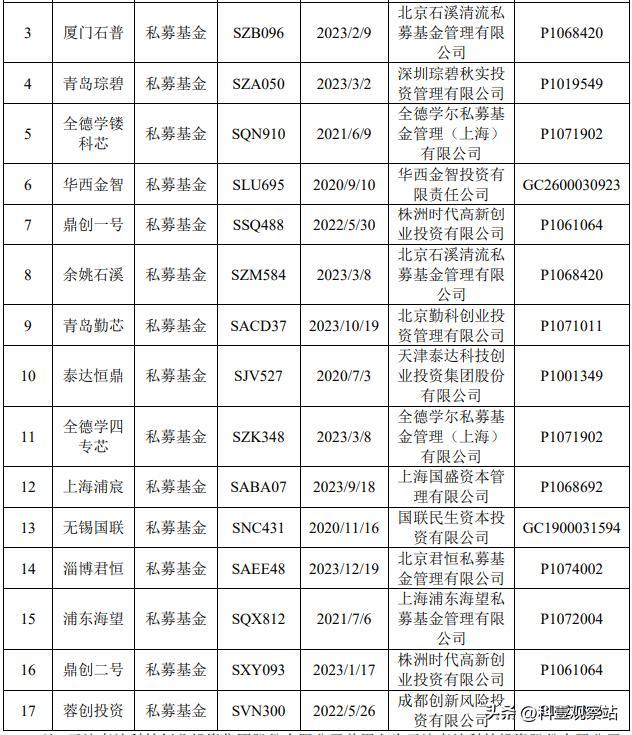
莱普科技共有28名股东,包括27名机构股东和1名自然人股东,其中17名机构股东属于已经备案的私募投资基金。
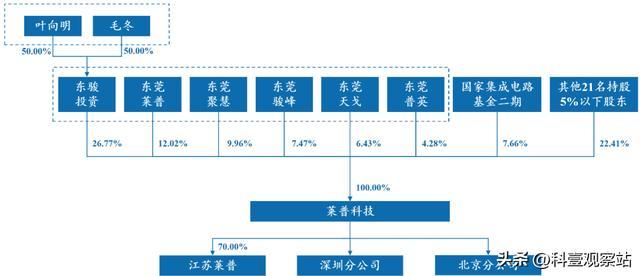
实际控制人为叶向明、毛冬,通过协议约定,叶向明最终实际控制。
东骏投资持股26.77%,为公司控股股东。东骏投资与东莞莱普、东莞聚慧、东莞骏峰、东莞天戈、东莞普英签订了一致行动人协议,各方同意,在处理有关公司经营发展且根据公司法等有关法律法规和公司章程需要由公司股东会、董事会作出决议时均应采取一致行动,出现意见不一致时,以东骏投资的意见为准。
叶向明、毛冬分别持有东骏投资50%股权,对东骏投资形成共同控制。叶向明、毛冬合计控制的公司有表决权股份为3,225万股,占公司有表决权股份总数的66.94%。2021年2月20日,叶向明、毛冬签订了《一致行动人协议》,约定两人在莱普科技股东大会、董事会中保持一致行动,以共同控制公司;在两人无法达成一致意见时,以叶向明意见为准。
值得关注的是,叶向明、毛冬均是高中学历,《招股说明书》披露的从业经历均起始于1993年,2人可是“老搭档”,大部分时间毛冬担任一把手角色,叶向明是副手角色。同时,从其任职也可以看出,2人曾涉足多元产业,包括电器、房地产及激光业务。
叶向明,1960年生人,曾任东骏集团副经理、东骏电器总经理、成都东骏房地产开发有限公司董事、东骏集团执行董事、东骏激光董事、东骏投资总经理,2021年8月至今担任莱普科技董事长。
毛冬,1958年生人,曾任东骏集团经理、执行董事,东骏电器董事长,东骏激光董事长、董事,成都东骏房地产开发有限公司董事,2020年4月至今担任东骏投资执行董事,2021年8月至今担任莱普科技董事。
2个员工持股平台股权激励36人。
员工持股平台——东莞市莱普管理咨询合伙企业(有限合伙)(简称:东莞莱普),2021年6月2日设立,出资额868.95万元,执行事务合伙人:黄永忠,出资人即股权激励员工34名。
员工持股平台——东莞骏峰管理咨询合伙企业(有限合伙)(简称:东莞骏峰),2021年6月16日设立,出资额540.50万元,执行事务合伙人:王晓峰,出资人即股权激励员工2名。
国有股东2名。
国家集成电路基金二期、成都高投分别持有莱普科技股份7.66%、1.16%,合计8.82%。
17名机构股东属于私募投资基金。
首轮问询
【问询问题】业务依赖“隐名”客户、实控人巨额担保等15问
长时间未进行二轮问询,实属罕见。
自4月16日完成首轮问询,5个多月时间过去,莱普科技尚未进行二轮问询及回复、审核中心意见及回复等。
首轮问询涉及15个问题,分别为:产品与市场竞争、核心技术来源与先进性、合作研发、单一客户重大依赖、实控人大额担保、历史沿革、实控人及股权变动、收入、成本和毛利率、研发费用、存货、资金及相关内部控制、股东及关联方、股份支付、募投项目及房产。
1.关于产品与市场竞争(可比性不充足)
产品存在特定开发,且可比公司列示不当。
莱普科技针对国内半导体产业技术特征,开发独创性激光热处理设备产品,主要供应特定客户且收入占比较高。莱普科技列示了激光技术路线热处理领域的同行业公司情况,但未包含北方华创、屹唐半导体等国内知名热处理设备厂商,激光加工领域的同行业公司未包含境内上市公司华工科技(专注于SiC材料加工设备)。莱普科技选取的财务可比公司中微公司(主营刻蚀设备)、芯源微(主营涂胶显影设备)、拓荆科技(主营薄膜沉积设备)、华海清科(主营抛光设备),与公司业务存在明显不同。
2.关于核心技术来源与先进性(拼凑感极强)
核心技术及技术人员被问询。莱普科技称,公司核心技术均来源于自主研发,4名核心技术人员中,黄永忠、何刘曾任职于中国兵器集团、东郡激光(前控股股东、现兄弟公司),王晓峰、潘岭峰曾任职于中国科学院半导体研究所并担任莱普科技技术顾问,于2023年1月成为莱普科技全职员工。
“国际先进”“打破国际厂商在国内市场长期垄断局面”认定不充分、不严谨。产品及技术先进性靠客户使用的现实和访谈的“佐证”。
莱普科技回复问询函称,其产品已对长电科技、华天科技、达迩科技、比亚迪半导体、客户D、佰维存储等境内领先客户实现批量供货,体现了其产品技术的先进性和优势。客户A、客户C等客户作为业内知名晶圆厂,其产线工艺、产品性能已达到国际领先水准,根据中介机构对客户A、客户C等客户访谈,莱普科技设备已作为核心设备应用于其先进产线的核心工艺环节。
莱普科技部分产品关键性能指标较国际知名厂商已实现局部领先,并获得客户A、客户C、四川省科技协同创新促进会、四川省科技成果评价服务联盟成员单位等业界权威主体的“国际先进”水平评价。
值得关注的是,莱普科技的设备方案主要以零部件为单元构造,生产工序主要包括模组组装、系统集成、调试等步骤,产品的关键零部件包括激光器等,各期采购占比在30%左右;公司在其供应受限或现有供应链无法完整满足工艺需求时,通过采购基础元器件以自行制造激光器并用于新型设备验证。
3.关于合作研发(缺乏话语权,后补人员)
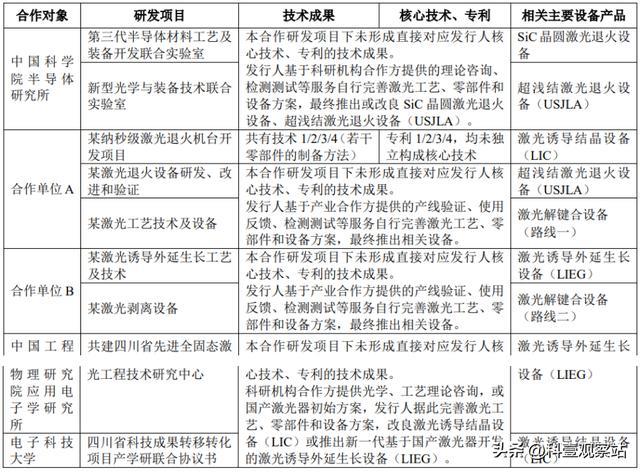
莱普科技曾与合作单位A、合作单位B、中国科学院半导体研究所、中国工程物理研究院应用电子学研究所、电子科技大学等存在合作研发。报告期内,莱普科技研发费用超过80%用于合作研发项目,其中包括向客户A支付1,790.40万元的设备验证费用。合作研发项目形成了4项共有专利,约定了对外提供相关技术(含共同开发的技术细节)、设备及部件的保护期限制,但未明确收益分配安排。
莱普科技在部分合作研发项目中约定,与半导体工艺相关的设备硬件知识产权由合作双方共有;与工艺无关的归公司所有(需对方界定及授权)。部分合作对象在合作研发项目届满后,均补充招聘了大量激光工艺人才。
莱普科技与合作方核心技术、专利、产品(含在研)的关系
4.关于单一客户重大依赖(依赖度极高)
审核问询函及此前披露信息,报告期各期,莱普科技向前五大客户销售金额占当期营业收入的比例分别为66.86%、65.89%、83.45%和97.67%,其中向客户A及其同一控制下的其他主体销售金额占当期营业收入的比例分别为18.86%、42.87%、67.86%和81.74%。公司对客户A销售比例持续升高。
根据最新披露的《招股说明书》,2023年至2026年上半年,莱普科技向前五大客户销售金额占当期营业收入的比例分别为65.89%、83.45%、76.09%和83.12%,其中向客户A及其同一控制下的其他主体销售金额占当期营业收入的比例分别为42.87%、67.86%、44.07%和49.56%,向客户A及其同一控制下的其他主体销售毛利占当期毛利的比例分别为63.62%、81.52%、54.74%和58.55%。公司对客户A及其同一控制下的其他主体收入及毛利占比较高,对其存在重大依赖。
客户同时为出资股东、合作研发并获取专利。
股东A于2023年12月认购莱普科技部分股份,占比不超过5%,其执行事务合伙人管理公司A与公司客户A、客户B均为控股公司A的子公司。莱普科技与合作单位A合作项目产生4项专利,相关专利仅应用于公司向客户A销售的LIC产品,收入金额为1398.23万元、8095万元、10779万元和2994万元,占向客户A销售比例的100%、98.99%、56.32%和100%。报告期内,莱普科技销售两台USJLA产品,均销售给客户A。
5.关于实控人大额担保
截至2025年9月,叶向明、毛冬对外担保债务本金余额为10.21亿元。其中,对东骏集团关联企业东骏电器、汉邦能源提供的担保债务本金余额为7.41亿元。
实控人为东骏电器提供的担保(主债务自2020年6月开始,担保债务本金余额5.57亿元,最高限额6亿元),贷款资金专项用于建设东骏广场项目,项目房产拟出售给农业银行并已完成报名(预计交易价格不低于5亿元)。根据贷款合同约定,东骏广场项目销售回款将优先用于偿还银行贷款,实控人担保责任将相应消减。
实控人为汉邦能源提供的担保(担保债务本金余额1.84亿元,最高限额3.96亿元),主债务已出现逾期,根据合同约定,债权人有权向实控人要求行使担保权利。
相关方为上述两项担保提供增信措施,其中东骏电器担保债务增信措施4项,包括由东骏集团、曾滔勇、何剑雄、叶向明、毛冬提供连带责任保证,由东骏电器以东骏广场项目土地使用权以及房产提供抵押担保,汉邦能源担保债务增信措施8项,包括以公司自身股权、自有资产以及土地使用权等提供抵押担保。
除莱普科技股权外,实控人其他资产价值约为2.31亿元,若汉邦能源主债务本金余额增加或实控人资产不足以偿付时,参照是可比公司PE倍数的估值,预计使用发行后6.74%股份即可完成偿付,实控人所持的股份比例由50.20%降至43.46%,不影响控制权稳定。
6.关于历史沿革(前实控人违法,财产分割引入现实控人)
前实控人两度违法、刑期8年半;现实控人5年前“入主”,分割财产取得控制权,另拿5000万元现金。
据披露,莱普科技的前实际控制人是何剑雄,曾于2016年因构成挪用资金罪、串通投标罪,被法院判处有期徒刑五年,并处罚金人民币150万元,刑期自2014年5月31日起至2019年2月28日止。另根据公开资料,何剑雄还曾于2022年因掩饰、隐瞒犯罪所得,被法院判处有期徒刑三年六个月。
莱普科技控股股东曾为东骏激光(2016年7月-2020年8月新三板挂牌),曾滔勇、何剑雄、叶向明、毛冬曾通过持有东骏集团股份,实现对莱普科技的实际控制。2020年4月,前述四人就东骏集团旗下产业进行分割,叶向明、毛冬于2020年4月退出东骏集团;2021年2月,东骏集团将其持有的东骏激光50.94%股份转让给叶向明、毛冬全资的东骏投资,莱普科技的实控人变更为叶向明、毛冬;2021年5月,东骏激光将持有的莱普科技99.3%股权转让给东骏投资,莱普科技的控股股东变更为东骏投资。
东骏集团产业分割的方式为:将包括莱普科技前身莱普有限在内的科技类产业(含11处房产产权)分割给叶向明、毛冬,东骏集团及房地产等业务板块分割给曾滔勇、何剑雄;除此之外,曾滔勇、何剑雄另行向叶向明、毛冬支付了5,000万元现金。
据问询函回复,前述产业分割时,各方协商一致认定产业分割总体资产价值约11亿元。2025年12月,叶向明、毛冬、曾滔勇、何剑雄签署《产业分割确认书》,确认分割财产及其价值,产业分割整体具备公允性”。
7.关于实控人及股权变动(持股“马甲”复杂,实控人之一曾醉驾)
自筹资金情形复杂。莱普科技部分直接股东的出资来源为自筹资金;东莞聚慧、东莞骏峰、东莞莱普的部分合伙人间接持有莱普科技股份的资金来自于东骏投资、叶向明、毛冬的借款,其中部分未签署借款协议、未约定利息,且部分借款目前尚未清偿完毕。
叶向明、毛冬分别担任鸿丰投资的监事会主席和董事,王晓峰、潘岭峰分别担任润和微光的董事长、董事,并持有股份;叶向明、毛冬控制的圆盈健康、智勤管理,以及近亲属控制的衍德贸易、昊圆设备,报告期内未经营实际业务已于2025年注销。
2022年6月,毛冬(莱普科技现实际控制人、董事)因醉酒驾驶被判决构成危险驾驶罪,判处拘役一个月二十五日,缓刑三个月,并处罚金人民币1.6万元。
8.关于收入(半数收入“扎堆”四季度、应收款占收入四成)
第二至四大客户变化频繁。
如上所述,莱普科技高度依赖前五大客户和第一大客户。细分来看,除各期第一大客户客户A外,其余前五大客户变动较为频繁,其中向2023年第二大客户华润微电子销售1419.25万元,2024年和2025年均未进入前五大客户,2023年第三大客户中车时代电气销售1216.42万元,2024年销售金额882.81万元,2025年未进入前五大客户。
主营业务收入集中在第四季度,季节性特征过于明显。此外,值得关注的是,莱普科技收入季节性趋势与可比公司存在差异,莱普科技称主要受客户资本支出时间安排影响。
2023-2025年,莱普科技第四季度主营业务收入分别为7,840.32万元、18,889.07万元和15,790.42万元,占全年主营业务收入的比例分别为42.05%、67.96%和45.75%。
应收账款高居不下,存在较大坏账的风险。
科壹观察据披露信息及计算发现,报告期各期末,莱普科技的应收账款账面价值分别为4,726.18万元、11,173.87万元、15,545.86万元和5,318.36万元,占各期末流动资产的比例分别为8.60%、17.34%、21.07%、7.68%,占各期营业收入的比例分别为24.78%、39.76%、44.36%、39.90%。
9.关于成本和毛利率(高毛利率且高于同行)
毛利率发生波动大,且高于可比公司平均值。
报告期各期(2023年至2026年上半年),莱普科技综合毛利率分别为44.55%、54.82%、48.79%和45.56%,两类产品的毛利率差别较大。
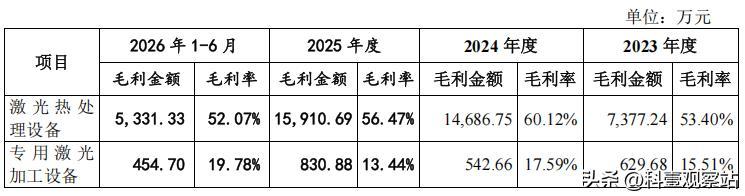
根据问询函回复,莱普科技毛利率各期均高于可比公司均值,且2024年高出16个百分点。
2022年至2024年,莱普科技综合毛利率分别为42.50%、44.55%、54.82%。同期,可比公司中微公司、芯源微、拓荆科技、华海清科、屹唐股份的毛利率均值为40.47%、42.55%、38.24%。
10.关于研发费用(费用高,年均发明专利量仅3.47项)
莱普科技的研发费用占比高于同行业可比公司,年均发明专利数量远低于同行。不过,其研发费用率较高。
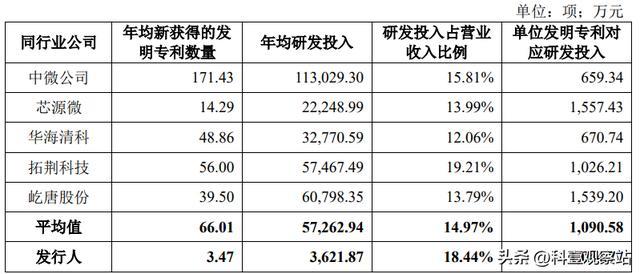
从发明专利数量,莱普科技过于“拉垮”。同行可比公司年均发明专利66相,最低的芯源微为14项,莱普科技仅有3.47项。
问询函回复披露的是该公司和可比公司2022年至2025年前三季度的数据。上述报告期,莱普科技研发费用分别为1528.13万元、2395.18万元、5873.72万元和1049.63万元,占营业收入的比例分别为20.61%、12.56%、20.90%和28.66%。
此外,莱普科技12寸逻辑晶圆动态表面退火设备与工艺研发样机、全自动偏光镜异形划片样机存在大额销售情况,研发样机形成时点未确认为存货,销售时点亦未冲减研发费用。
11.关于存货(规模、占比持续攀升,占流动资产比例攀升至43%)
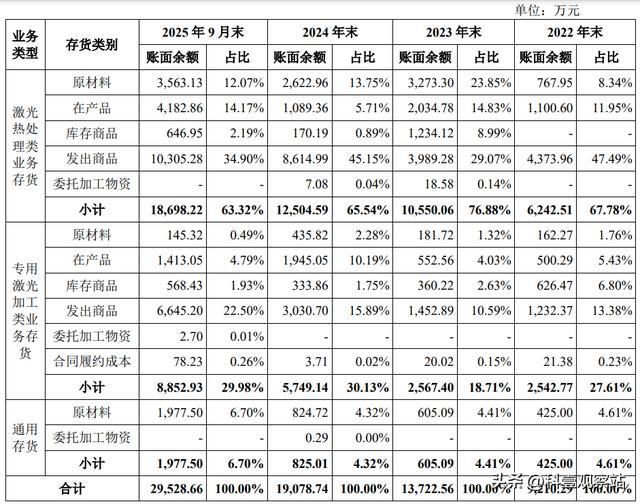
存货跌价风险。据新版《招股说明书》,报告期各期末,莱普科技存货账面价值分别为13,334.44万元、18,472.20万元、25,072.40万元和29,783.21万元,占各期末流动资产的比例分别为24.27%、28.67%、33.98%和43.02%,存货跌价准备计提比例分别为2.83%、3.18%、4.96%和3.73%。
此外,据问询函回复,莱普科技发出商品和原材料占比也较大。报告期各期末,存货中发出商品分别为13150.98万元、11375.88万元、5361.67万元和5564.36万元,期后结转金额占比分别为22.85%、37.59%、77.82%和84.24%。莱普科技库龄1年以上的原材料占比分别为11.53%、9.23%、19.52%和18.56%,存货跌价准备计提比例分别为1.81%、2.83%、3.18%和3.08%,整体计提比例较低。
12.关于资金及相关内部控制(贷款激增,存在转贷、三方收款等违规情形)
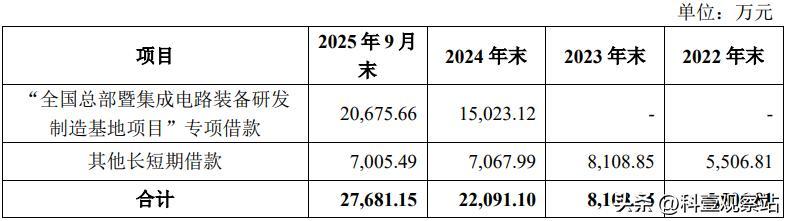
报告期,莱普科技现金流良好,但2024年、2025年由于“全国总部暨集成电路装备研发制造基地项目”贷款激增。
值得关注的是,报告期内,莱普科技曾发生通过关联方取得贷款、转贷、票据不规范使用、利用个人账户对外收付款、与关联方直接进行资金拆借及通过第三方代收货款等多种财务内控不规范情形。
13.关于股东及关联方
股东、监事、兄弟公司等关联方的关联交易被问询。
其一,东骏投资等莱普科技关联方开展资金池业务,并利用资金池进行大额投资,资金涉及东骏投资及其员工、莱普科技实际控制人叶向明、毛冬及其关联公司,部分为银行贷款,莱普科技控股股东东骏投资为东骏激光股东,2024年,莱普科技向东骏激光采购2.41万元。圆盈健康为莱普科技实际控制人控制的企业,2022年6月圆盈健康与东莞合高商贸相互转账468.95万元,7月相互转账52.5万元,根据公开信息,东莞合高工商登记电子邮箱与东骏电器、东骏投资相同。
莱普科技在问询回复中称,资金池行为已规范完毕。披露的资金池业务合计35项,资金转入累计金额为24,493.98万元,主要为银行贷款、投资本金和分红和资金池业务参与主体自有房产的租金收入等;资金转出累计金额为20,108.65万元。
其二,莱普科技的监事刘辉涛配偶控制的中科光纳、曾控制的得旭智能与莱普科技存在关联交易,并存在客户供应商重叠,得旭智能2020年开始开展产品A业务,产生利润约2000万元,相关利润分配主要以现金形式发放给自然人,部分自然人后续入职莱普科技。
问询函回复对关联交易的主体进行了披露。
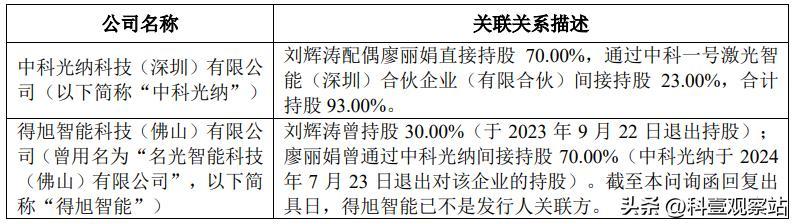
其三,东骏激光为莱普科技同一控制下的兄弟公司,主营激光晶体材料,公司部分核心技术人员来自于东骏激光,双方存在相同的客户、供应商,也存在莱普科技客户为东骏激光供应商的情形。
莱普科技称,与东骏激光不存在同业竞争,客户、供应商重叠不涉及互相代垫费用或其他利益安排情形。
据披露,2家公司存在相同的供应商合计31家,报告期各期莱普科技向重叠供应商的采购原材料金额分别为639.87万元、978.59万元、1,427.65万元、863.53万元,占各期原材料采购总额比例分别为8.11%、6.67%、9.07%、5.14%。
14.关于股份支付(多处瑕疵)
股份支付存在程序瑕疵、借款、为亲友支付、权益交易等情形,不合规情况较多。
2021年11月莱普科技增资时,王晓峰、潘岭峰通过认缴东莞骏峰出资额的方式以1.50元/股的价格认购359万股股本,当时王晓峰、潘岭峰为公司技术顾问,相关股权激励未设置服务期和业绩指标。同时,东骏投资向两人提供有息借款,于2025年签订补充协议免除利息,莱普科技将上述借款金额与现值差额计入2021年损益。
东莞聚慧为实际控制人亲友平台,参与莱普科技2021年增资,公司对其增资进行股份支付处理,价格1.50元/股,确认2021年股份支付费用1090.33万元。
东莞天戈为莱普科技控股股东东骏投资控制的东骏激光员工的出资平台,参与增资,莱普科技将其作为权益结算的股份支付处理,属于权益性交易,视同向控股股东进行利润分配。因2021年末莱普科技无可供分配的未分配利润,作冲减资本公积处理。按照东莞天戈入股价格1.50元/股,交易金额为747.46万元。
根据《追溯评估报告》,莱普科技截至2021年11月30日的全部权益所有者权益评估价值为1.02亿元,每股评估价值约3.40元;2023年3月,市场投资人增资莱普科技的价格为27元/股。
15.关于募投项目及房产(募资用途存疑,与在建项目关联)
莱普科技本次IPO拟募集8.5亿元,拟用于晶圆制造设备开发与制造中心项目3.06亿元、先进封装设备开发与制造中心项目1.40亿元、研发中心及信息化建设项目1.52亿元、研发、技术支持与营销网络建设项目1.62亿元、补充流动资金约0.9亿元。报告期末,莱普科技持有的货币资金余额1.1亿元,持有的定期存单余额1.83亿元。其中,募集资金用于场地建造、装修及硬件购置的资金占比较高。
同时,补流资金合理性存疑,问询函要求莱普科技说明,募集资金规模是否合理及补充流动资金必要性。
莱普科技在问询回复中称,募集资金主要投向科技创新领域;未来3年存在超过2.70亿元的营运资金需求,扣除其他募投项目中包含的铺底流动资金后仍存在1.86亿元资金缺口,超过当前可支配资金金额。
报告期末,莱普科技固定资产余额2.82亿元,较2025年期初增幅853.66%,主要为“全国总部暨集成电路装备研发制造基地项目”转固,相关项目报告期末在建工程规模为4306.86万元。问询函要求莱普科技说明,该项目与募投项目关系,公司对在建、拟建项目及已有资产(含租赁资产)的总体布局情况,各在建、拟建项目对应产品及产能情况。
莱普科技在问询回复中称,“全国总部暨集成电路装备研发制造基地项目”的4个子项目中,有3个使用募集资金。