拖了一年才回复监管问询,田园生化IPO突然终止,控制权成迷

9月24日晚,就在大家准备欢度中秋之时,深交所网站突然挂出关于终止对广西田园生化股份有限公司(以下简称田园生化)首次公开发行股票并在主板上市审核的决定,形式上依然是公司和保荐人国海证券“主动”撤回。
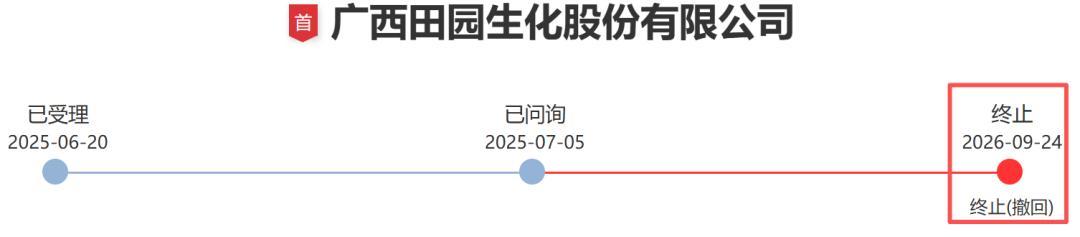
田园生化IPO于2025年6月20日获得受理,半个月后的7月5日收到问询,但是公司拖了一年多,直到2026年7月13日才回复首轮问询,此时其实已经透露出一丝不正常。首轮问询回复后,公司很快又收到二轮问询,而其中的五方面问题全部是首轮问询问过的“老问题”,比如业绩风险、实控人认定和稳定性、关联交易必要性和公允性等。
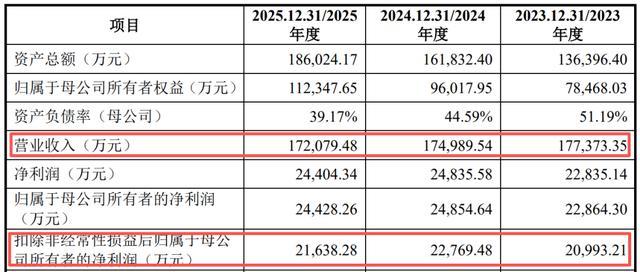
招股书显示,田园生化以农药制剂的研发、生产与销售为主营业务,主要产品涵盖杀虫剂、杀菌剂、除草剂、药肥等。其行业地位难言突出,核心技术及其收入创造难言“及格”,业绩方面也非常一般:报告期三年(2023年到2025年),其营业收入出现持续下滑,扣非后的净利润徘徊不前。
田园生化的历次股权变动存在瑕疵,股改有国有资产或集体资产流失之嫌。公司的实控人认定也比较奇特,各股东之间签署的一致行动协议条款甚至存在有冲突的地方。为此,公司的实控人认定、报告期内是否实际发生过变动,以及后续控制权的稳定性被交易所重点关注。
01
行业地位不算突出
风险揭示笼统、模版化
田园生化此次冲深交所主板,但难言有多符合主板要求的大蓝筹定位。根据2025年中国农药工业协会发布的2024年度农药行业销售额1.5亿元以上制剂企业名单,公司仅排名第6,在内资企业中规模仅排名第4。
在招股说明书论述“行业竞争情况及发行人在行业中的竞争地位”时,田园生化也未明确披露其在国内竞争格局中属于何种层次。
招股说明书论述“竞争优势”时,公司主要以已产业化的毒氟磷产品及其他在研产品体现具备具有较强的农药创制能力。但报告期内,公司毒氟磷系列产品销售收入分别为4773.14万元、6972.84万元和7114.46万元,占营业收入比例较低,各期均不到营业收入的5%。
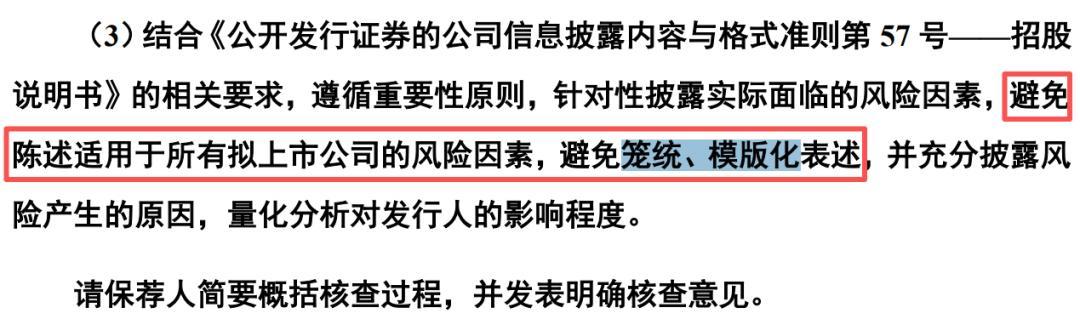
另外,首次提交的招股说明书风险提示章节,田园生化只是机械罗列研发不达预期风险、核心技术泄密风险、原材料价格波动风险、产品质量风险、环保风险等,而这些基本是行业企业甚至一般企业都会碰到的所谓“风险”,基本没有针对性。
为此,首轮问询深交所要求公司客观描述自身在我国创制农药、农药制剂及仿制原药等行业分层竞争格局中的层次及地位;结合不同类型产品业务占比、市场空间等,进一步客观、准确描述技术优势;遵循重要性原则,针对性披露实际面临的风险因素,避免陈述适用于所有拟上市公司的风险因素,避免笼统、模版化表述,并充分披露风险产生的原因,量化分析对公司的影响程度。
首轮问询监管还要求公司说明主要产品的市场地位、竞争优势与劣势、市场发展空间,是否存在技术落后或淘汰风险。但在回复中,依然未见公司展开分析“技术落后或淘汰风险”,仅仅称“技术落后或淘汰风险较低”。
02
营业收入持续下滑
净利润停滞不前
除了行业地位,田园生化的成长性也是个大问题,甚至可以说存在较大的业绩风险。
报告期内,公司营业收入分别为17.74亿元、17.5亿元和17.2亿元,归母净利润分别为2.29亿元、2.49亿元和2.44亿元。不难发现,公司的营业收入徘徊中出现持续缓慢滑坡,扣非净利润则小区间震荡徘徊。
田园生化称,公司原材料以农药原药、肥料为主,受报告期内原材料价格持续下降的影响,公司农药制剂成本呈持续下降趋势,因公司采用成本加成定价模式,农药制剂成本的持续下降使得公司主要产品的销售单价持续下滑,进而导致公司营业收入呈现下滑的趋势。
这一解释也跟一般企业不一样,正常来说原材料成本下降了,跟营业收入没有直接关系,反而由于提升了毛利率,会增厚利润。田园生化的“反其道而行”是否从一个侧面说明:公司在产业链的议价能力和行业地位真的很一般?而田园生化提醒,若未来原材料价格持续下跌,公司的销售单价和营业收入存在进一步下滑的风险。
为此,首轮问询,深交所要求公司分析报告期内主营业务收入和扣非后归母净利润的匹配性,与同行业可比公司的差异情况及合理性;说明主要产品报告期内价格变动原因,与同类产品价格变动趋势的比较情况及差异原因,近期价格走势及影响,是否存在报告期后销售单价持续下降的风险。
二轮问询,监管再次要求公司说明在原材料采购、市场推广、产品销售等方面的核心竞争优势,并结合细分产品定价政策、成本构成、主要原材料采购价格等方面,进一步分析导致产品售价、营业收入下滑的不利因素是否已经消除,并进一步完善相关风险提示。
03
是否涉及国有或集体资产流失?
实控人认定存疑被反复追问
招股书显示,田园生化历次股权变动中存在瑕疵,涉及有限责任公司股东人数不符合当时公司法规定、股改时未对折股净资产履行审计评估程序、未单独进行验资、未履行国有资产评估及国有股权管理程序等。
首轮问询,深交所要求公司说明历史上股东人数超出公司法关于股东人数限制、历史曾经超200人的情形可能面临的法律后果和影响,是否构成本次发行上市的实质性障碍。公司的股份权属是否清晰,是否存在纠纷或潜在纠纷;本次发行是否符合关于股份权属清晰的相关规定。结合上述事项,披露公司历史沿革中是否涉及国有资产或集体资产流失,是否对本次发行构成实质性障碍。
监管还要求说明将李卫国认定为泰和投资实际控制人、进而认定为公司实际控制人的依据是否充分、合理,公司实际控制人的认定是否真实、准确,是否存在通过控股股东、实际控制人认定而规避发行条件或监管要求的情形,包括但不限于同业竞争、股份锁定期等。
以及,说明报告期内李卫国间接、直接和通过一致行动协议持有发行人股份的变化情况,并结合泰和投资及农博士投资近三年股份转让安排及人事变动,说明公司最近三年实际控制人是否发生变更;公司目前的股权及控制架构是否稳定。
另外,田园生化的申报材料及首轮审核问询回复显示,李卫国与泰和投资等签订一致行动协议,有效期至上市之日起满三年止,最长不超六年。
二轮问询,深交所要求公司充分论证《一致行动协议》约定的“有效期至上市完成之日起满三年止”和“最长不超六年”是否可能矛盾,相关条款冲突的解决方式;一致行动协议解除的具体条件、触发时点,对公司控制权稳定性的影响,维持控制权稳定的措施及其有效性。
04
是否存在利益输送?
招股书显示,田园生化与泰和投资及其他关联方之间存在租赁、销售及采购商品、提供劳务等交易,2022年至2024年交易金额分别为2090.16万元、2100.55万元、1778.4万元。
首轮问询,深交所要求公司结合交易背景、交易内容、交易时点、可比市场公允价格、关联方与其他交易方的价格、评估方法及评估参数选择(如适用)等,说明报告期内的关联交易、关联资产收购的背景、合理性、公允性;是否存在利益输送情形。
二轮问询,监管要求公司结合相关商品或服务的公开市场价格等,进一步说明报告期内关联交易的必要性,与第三方交易存在价格差异的合理性及交易价格的公允性。
飞瞰财金
穿透商业迷雾,解读公司价值