
联亚药业301569申购估值分析和建议

一、公司介绍
1.主营业务
联亚药业是研发驱动的高新技术企业,专注复杂药物制剂的研发、生产以及销售,核心赛道为高端仿制药,同时对外提供 CRO 研发技术服务。公司采用中美双报战略,产品大量出口美国市场,同时逐步推进产品在国内的注册与商业化落地。公司依靠自主搭建的六大制剂技术平台,不简单照搬原研药工艺,通过重新开发处方工艺实现生物等效,部分产品完成专利挑战实现提前上市。公司拥有自有 cGMP 生产产线,实现自主生产制剂产品。截至 2026 年 3 月末,公司已有 48 个自研产品获得美国 FDA 批准,12 个产品拿到国内 NMPA 上市许可,储备大量仿制药与改良型新药在研项目。
2.主要产品
公司产品分为缓控释制剂、低剂量药物制剂两大高端仿制药,适应症覆盖高血压、冠心病、糖尿病、帕金森病、阿尔茨海默症、女性避孕、更年期综合征等慢性病、女性健康领域。 缓控释制剂为公司核心产品,代表品种包括琥珀酸美托洛尔缓释片、硝苯地平缓释片、盐酸地尔硫卓缓释胶囊、结合雌激素缓释片等。缓控释制剂可以降低服药频次,减小血药浓度波动,降低毒副作用,提升患者用药依从性。其中结合雌激素缓释片属于全球首仿品种。低剂量制剂主要为口服避孕药、女性更年期治疗用药,该类制剂对药物均匀度、稳定性分析方法技术门槛较高。 公司共有 4 个产品 5 个品规被 FDA 选定为对照标准制剂,5 个产品通过专利挑战获批上市。CRO 业务面向海外药企提供制剂工艺开发,已有 2 个合作项目拿到 FDA 的 NDA 批文。琥珀酸美托洛尔缓释片国内已中标国家集采并完成续约,正式实现国内规模化销售。
3.公司的主营业务收入构成
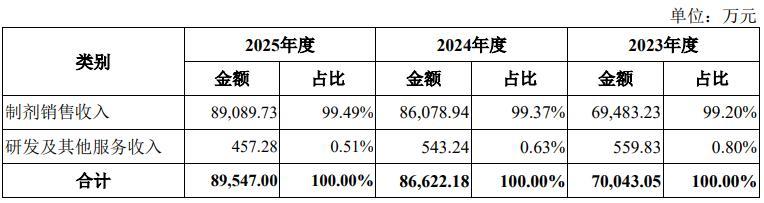
公司绝大部分收入来自制剂产品销售,研发及其他 CRO 服务收入占比很低。报告期内制剂业务占主营业务收入比例均在 95% 以上。境外销售收入占主营业务收入比重维持在 60%‑70% 区间,收入高度依赖海外市场。核心单品琥珀酸美托洛尔缓释片、硝苯地平缓释片贡献主要营收。2025 年,琥珀酸美托洛尔缓释片营收 45115.34 万元,占制剂总收入 50.64%;硝苯地平缓释片营收 13947.62 万元,占比 15.66%;盐酸地尔硫卓缓释胶囊营收 13399.83 万元,占比 15.04%;口服避孕药营收 6829.71 万元,占比 7.67%。研发及其他服务收入 457.28 万元,占总营收 0.51%。
4.产能利用率情况
二、行业和竞争
1.行业基本情况
公司所处赛道为复杂制剂高端仿制药,细分产品主要是口服缓控释制剂、低剂量激素类制剂。全球人口老龄化持续加深,慢性病、心血管疾病、糖尿病、女性健康相关疾病患病群体不断扩张,叠加大批原研药物专利陆续到期,带动全球高端仿制药市场持续扩容。 中美两国缓控释类产品合计市场规模超千亿元,激素类避孕药市场规模超百亿元。细分单品市场空间可观,国内琥珀酸美托洛尔缓释片 2025 年市场规模约 24.5 亿元人民币,美国市场规模约 4.2 亿美元;硝苯地平缓控释片国内市场规模约 37.8 亿元人民币,美国市场规模约 1.3 亿美元;盐酸地尔硫卓缓释胶囊国内市场规模 3.8 亿元人民币,美国市场规模 4.1 亿美元。
美国仿制药市场体系成熟,Hatch‑Waxman 法案建立 ANDA、橙皮书、专利挑战制度,鼓励仿制药企业开展专利挑战,首仿成功企业可以获得 180 天市场独占期,在此阶段产品可以维持较高毛利率。美国复杂缓控释制剂市场整体保持稳健个位数增速,市场特点是技术壁垒越高的仿制药,竞争格局越好,产品盈利水平越高,但随着后续竞品陆续获批,价格会逐步下行。
国内层面,政策大力支持复杂制剂产业发展,《“十四五” 医药工业发展规划》明确提出重点开发长效缓控释等复杂制剂技术。仿制药一致性评价、药品集中带量采购常态化推进,具备中美共线生产能力、海外获批资质的制剂企业具备显著优势。国内复杂缓控释制剂行业处于发展上升阶段,过去国内药企更多聚焦普通固体制剂,复杂缓控释仿制药技术门槛高,研发周期长,国内供给相对不足,市场增速高于普通仿制药。国内市场一方面集采会带来价格下行压力,但可以快速实现产品放量;另一方面,国内大量慢性病患者存在用药需求,国产高质量仿制药可以提升药品可及性,降低医保支出,行业长期成长逻辑清晰。
赛道也客观存在挑战,海外市场竞争持续加剧,后续竞品获批会带来价格下行;国内集采降价压力较大,新产品国内注册周期长,商业化推广需要持续投入。整体看,复杂缓控释制剂属于仿制药赛道里面技术壁垒较高的细分赛道,海内外市场均具备广阔空间。公司已实现多款产品在美国市场落地,同时将海外成熟产品引入国内,享受海内外两个市场的发展红利。国内仿制药企业能够实现复杂缓控释制剂大规模出口美国的企业数量并不多,赛道竞争格局相对普通仿制药要好。随着国内企业制剂研发能力提升,未来会有更多参与者进入该赛道,中长期竞争会逐步加剧。
2.竞争情况
联亚药业多款核心产品在美国市场拥有较高市场占有率。2025 年美国市场,硝苯地平缓释片 AB1 市占率 65.9%,AB2 市占率 75.7%,排名市场第一;盐酸地尔硫卓缓释胶囊市占率 36.9%,排名第一;琥珀酸美托洛尔缓释片市占率 15.0%,排名第二。公司拥有国内最多的 FDA 对照标准制剂(RS),同时完成 5 个产品专利挑战。
海外市场的竞争对手以国际仿制药大厂为主,包含梯瓦制药、瑞迪博士实验室、Mayne Pharma 等海外药企,海外巨头产品线庞大,资金实力雄厚,管线布局丰富,但部分海外企业生产成本更高。国内同行竞争对手主要有华海药业、普洛药业、九洲药业、富祥药业。 华海药业:国内仿制药出海先行者,ANDA 数量多,以普通固体制剂为主,缓控释复杂制剂布局少于联亚药业,同时布局 CDMO、原料药业务。 普洛药业:CDMO 业务为主要增长来源,仿制药板块以普通制剂为主,复杂缓控释制剂管线布局偏弱。 九洲药业:以原料药 CDMO 起家,制剂业务起步较晚,制剂海外商业化成果有限。 富祥药业:主营原料药,制剂业务体量很小。
对比竞争对手,公司优势:第一,深耕高壁垒的复杂缓控释、低剂量制剂赛道,不简单复刻原研工艺,自主开发工艺路线;第二,国内企业中少数实现多款复杂制剂在美国大规模销售,多款产品市占率靠前,4 个产品拿到 FDA 对照标准制剂资质,5 个产品专利挑战成功;第三,中美双报体系成熟,海外获批品种可以快速申报国内,部分品种已经通过集采实现国内放量;第四,部分首仿品种拥有市场独占期,可以维持较高毛利率。
公司劣势:第一,缺少自有原料药业务,原料药高度依赖外部采购,原材料价格波动会直接影响利润;第二,客户集中度很高,主要海外销售依托 Ingenus 经销商,经营业绩对单一客户依赖度大;第三,CDMO 业务规模小,业务主要依靠自有制剂销售,业务结构相对单一;第四,国内市场尚处于开拓阶段,国内收入占比仍有待进一步提升。
国内仿制药出海赛道,普通固体制剂竞争白热化,但复杂缓控释制剂的商业化产出仍然稀缺。联亚药业在细分赛道形成差异化优势,但也要面对海外药企的竞争,同时国内同行持续加大复杂制剂研发投入,未来竞争压力会逐步增加。
三、特别风险
公司存在多项需要投资者重点关注的风险。境外收入占比较高,中美贸易关系变化、关税政策波动会对海外业务造成冲击。美国仿制药市场竞争加剧,竞品上市会带来产品降价,挤压盈利。公司对第一大客户 Ingenus 依赖较高,合作出现变化将直接冲击海外销售。收益分成模式存在收入为负的潜在风险。原材料依赖进口,采购受海外供应链影响。同时募投新增产能存在消化不及预期风险,上市后存在即期回报被摊薄风险。
四、募投项目
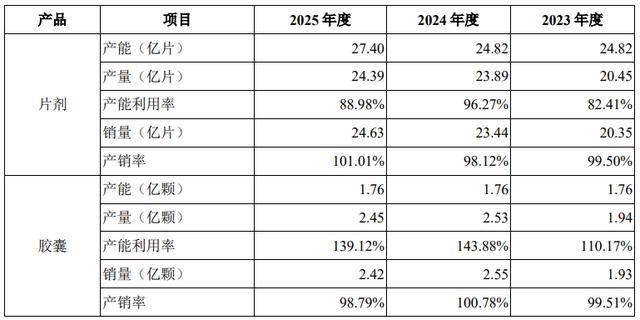
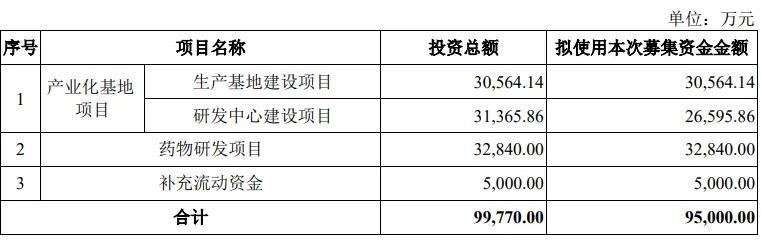
本次募集资金计划合计 95000 万元,投向生产基地建设项目、研发中心建设项目、药物研发项目以及补充流动资金。生产基地建设项目达产后预计新增 10 亿片剂和 1 亿颗胶囊产能,匹配现有以及未来获批产品的生产需求,打开产能瓶颈。研发中心以及药物研发项目将持续推进在研仿制药、改良型新药开发,丰富产品管线,巩固复杂制剂技术优势。募投项目紧密围绕主业,与公司中美双报战略匹配,但项目存在建设、研发进度不及预期、新增产能不能完全消化的风险,项目效益实现需要一定周期。
五、财务情况
1.报告期内:
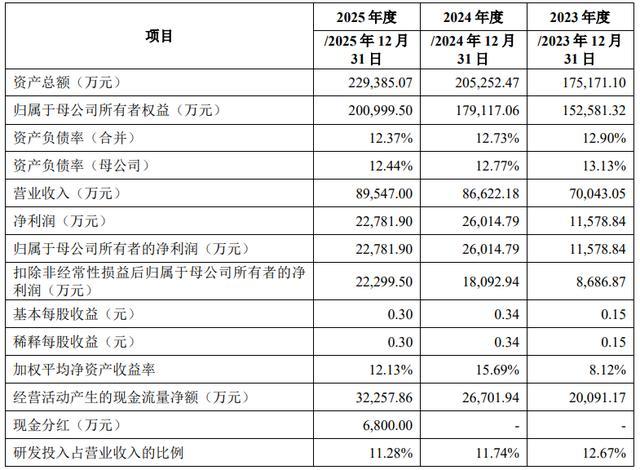
2.2026 年 1‑6 月经审阅数据:营收 49183.18 万元,同比增长 11.59%;扣非归母净利润 13983.26 万元,同比增长 39.31%。
六、无风个人的估值和申购建议总结:
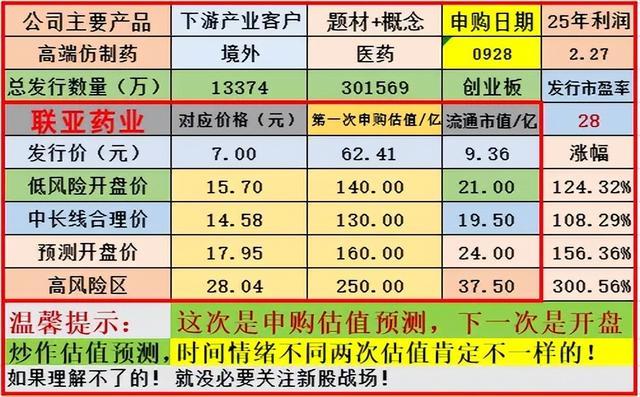
联亚药业是国内稀缺的专注复杂缓控释高端仿制药的拟上市企业,主要从事复杂制剂仿制药研发生产销售,拥有多项 FDA 对照标准制剂资质,多项产品完成专利挑战,多款核心品种在美国市场占有率位居前列,同时推进海外成熟产品国内商业化落地。 公司所处复杂制剂赛道技术壁垒高,海内外慢性病用药市场空间广阔,中美双报模式打开双重成长空间,公司2026 年上半年业绩实现较快增长,也不能忽视客户集中、海外贸易风险、海外产品降价、国内拓展进度不确定等潜在风险,公司技术壁垒扎实,管线储备充足,中长期成长逻辑清晰,综合权衡风险收益,短线给予160亿左右估值,建议积极申购。