
全球加息潮来了,我们要面对三重压力



1
这两天全球金融市场在顶部遭遇了一轮杀跌。不管是美国市场,还是我们的市场,都经历了一轮向下的俯冲。
究其原因,是美联储进入到连续加息周期,又一次刺激了市场。
从9月17日美联储议息会以来,关于美联储加息释放的都是鹰派信号。不仅上周全票通过加息25个基点,还在点阵图中显示今年至少还要再加息一次。
就在这周,美联储重要官员再次释放鹰派信号,强调美联储的核心目标仍然在2%的通胀目标上。
利率期货市场反映,除了今年加息,美联储极有可能在2027年中期之前至少再上升25个基点。
这一信号,意味着接下来至少半年内,全球金融市场的流动性都要收紧了。
值得我们关注的是,不仅是美联储在加息,全球其他国家也都进入到了加息周期里。
今年以来,欧洲央行已经连续加息2次。这是自2023年9月以来欧洲央行首次进入连续加息区间,在9月份二次加息时,欧洲将三大关键利率均上调了25个基点。
韩国在7月份和8月份连着两个月加息,因为三星和海力士今年的利润外溢,拉升了整个韩国的通胀水平。
日本今年已经连续加息两次。截止到9月份日本的政策利率来到了1.25%,达到了1995年以来的最高水平。
澳大利亚今年已经加了3次息,新西兰加了2次息,丹麦、捷克、印尼、菲律宾等全球大大大小小的国家都进入到了连续加息周期。
毫不夸张的说,我们现在正在迎来新一轮的全球加息潮。
美联储今年还有两次议息会议,如果在10月份或者12月份继续加息,那么全球这轮加息潮将会对全球的市场产生重要的冲击。
2
全球各国纷纷进入到加息周期里,作为全球制造业大国,我们不可避免的会受到波及和影响。
但这并不意味着我们的央妈会跟这一起进行加息。
时至今日,我们和海外其他国家所处的经济周期完全不同。
海外多国是处在通胀周期里,大宗资源品和粮食危机造成的通胀越来越呈现出明显的态势。所以他们需要用加息来对抗通胀。
国内的经济处在弱通胀的周期里,主要的矛盾是内需不足。
内需不足的状态下不仅不能加息,还得在适当领域,适当时机采取释放流动性的做法。
所以,我们的央妈不会跟着加息,在货币政策上是以我为主。
这波加息潮,影响不了我们的货币政策,但是会在宏观经济和资产价格上造成冲击。
全球加息潮,对我们经济基本面的冲击在两个维度。
第一个维度是出口。
海外加息之后,会抽走一部分他们经济和市场的资金流动性。经济的增长速度缓慢了,老百姓消费的就少了。一旦海外诸国的消费减少,对应着我们的外需就会减弱。
外需减弱,能够出口卖出去的商品就变少了。对于日常消费品、家居、生活用品等的出口订单就会压制。
如果出口订单减少,那么接下来我们需要重新重视内需,用内需的增加来填补外需的减少。
第二个维度是物价。
刚刚过去的8月份,PPI同比去年上涨了3.8%,CPI同比上涨了0.8%,看似两个数据都出现了上升的态势。但是二者之间的差值有3%的差距。
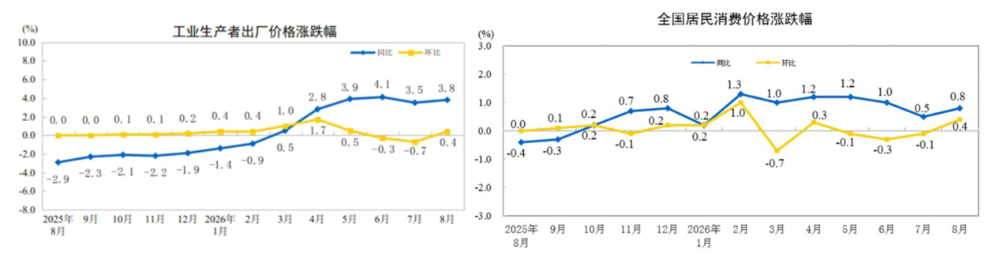
这3%的差距,是由上游的原材料价格和下游的消费价格贡献出来的价差。
上游的原材料,铜、锡、银、石油等金属和能源,因为以美元计价,今年价格大涨,拉升了上游原材料的成本。
而下游因为消费者购买力的虚弱,导致上游的原材料价格上涨无法传导到中下游。使得物价上呈现出上游胀,下游缩的状态。
如果海外加息,会加重结构性物价的进一步分化。
不仅是经济基本面受到影响,我们的资产市场也不可避免被波及。
美联储带头加息,加息会抬高美债收益率,当美债收益率抬高之后,全球金融市场的资金就会被吸走,高波动的资产就会有压力。
3
房产不算高波动资产,但是全球加息潮,对于房地产依然是个外部的利空。
这次的加息潮,恰好和8.28新政相逢在一起,可能给房地产的杠杆和融资带来一点压力。
压力的传导力量不大,但是还是会从两个路径传导而来。
一个路径是货币政策。
全球加息潮之下,央妈不会跟随加息,但是降息的概率也大大降低了。
央妈现在降息的约束有很多,但是最核心的就是内外部的利差。
内部的利差是银行的净息差。
截止到2026年二季度,银行的净息差来到了1.41%,低于银行净息差1.8%的警戒线。
外部的利差是中美利差。
按照中美10年期国债收益率来进行比较,二者之间的利差现在在3.1-3.3%之间。
9月份以来中美的10年期国债利率进一步拉大,10年期美债收益率来到了5.15%的位置上,10年期中国国债收益率1.67%,双方利差一度逼近3.5%。
如果我们降息,那么中美二者之间的利差还会更大。利差拉大,按照资金逐利的本质,将会造成资本的外流。
所以降息约束越来越紧,对于国内不管是房贷利率,还是房企杠杆融资,都没办法获得更便宜的资金。
一个来自于美债的再融资。
2022年全国房企刚开始出清,美联储暴力加息,使得房企美债再融资的成本飙升,很难再发新的美债,出现了美债暴雷。
这一次加息潮,使得仍有存量美债的房企压力增加。而这批出险房企现在正处在重组谈判时期。加息之后,海外利率升高,债权人的心理就会发生变化。谈判的难度会增加。
虽然咱们的房企已经不怎么发行美元债了,但是存量美债会因为利率升高,拉长了暴雷房企出清的时间。
全球加息潮虽然离我们有点远,但是就像它就像亚马逊森林的蝴蝶扇动翅膀,对于全球宏观经济的扰动,会通过一层又一层的传导,传导到我们身边,影响和我们相关的所有资产。
我们还是要注意这个巨大的宏观变量。在加息来临的时候小心谨慎。
此时防风险比寻找机会更重要,不被收割比赚钱更重要。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”