彤程新材转型:光刻胶不相信“大力出奇迹”
华丽转身了吗?
2021年,上海化学工业区,彤程新材电子新材料项目正式奠基。
按照规划,这座工厂每年可生产1000吨半导体光刻胶、1万吨显示光刻胶,以及2万吨配套试剂。
当时国产半导体材料投资渐热,晶圆厂扩产、供应链安全和国产替代共同推高了市场预期,一座千吨级光刻胶工厂,很容易被理解为本土产业实现规模化突破的信号。
但对彤程新材来说,1000吨其实是一个很小的数字。
同一时期,彤程新材在上海、张家港、镇江等地的橡胶树脂产能已经超过20万吨,轮胎用酚醛树脂的全球市场份额达到41.4%。
一家依靠十万吨级产能建立竞争优势的公司,开始进入一个以克、公斤和单一配方衡量进展的行业。
两种产品都属于化工材料,商业规律却几乎相反。
橡胶助剂的竞争依赖规模、成本和稳定交付,光刻胶的竞争则取决于研发、验证和客户工艺。
彤程新材此后的许多问题,都可以追溯到这个差异。
规模制胜
1999年成立时,彤程新材还不是一家制造企业。
它最早从化工贸易起步,为国内轮胎企业进口特种助剂和酚醛树脂。当时,中国汽车和轮胎产业快速增长,但高端原料主要由日本、欧洲和美国企业供应。本土产品在一致性和稳定性上仍有差距,头部轮胎企业对进口材料的依赖较强。
彤程新材不生产产品,主要解决供应问题:寻找货源、保证交付、服务客户。
这段经历形成了彤程新材的产业判断:对于成熟化工品而言,客户关心的通常不是前沿技术,而是产品是否稳定、价格是否合适,以及供应商能否长期交货。
2005年前后,海外化工企业开始收缩部分精细化工产能,并提高对华售价。
进口替代的机会变得明确,彤程新材从贸易转向制造,踩中了中国化工行业集中度提升的周期。
此后,彤程新材建设规模化生产基地,引入连续化、自动化产线,把产品的一致性、良率和交付能力做到更稳定。
在这个行业,规模本身就是技术的一部分。
产能越大,单位折旧越低;采购量越大,原材料议价能力越强;自动化程度越高,产品批次越稳定。彤程新材用更低的价格和更可靠的供应,逐步取代规模较小的竞争对手。
2018年上市后,这套方法被进一步放大。彤程新材继续扩建橡胶树脂产能,最终在轮胎用酚醛树脂领域取得全球超过40%的市场份额,客户覆盖全球主要轮胎企业。
到了2025年,特种橡胶助剂仍为彤程新材贡献23.2亿元收入,占总营收的67.66%。即便电子材料业务快速增长,传统化工仍然是其主要的收入来源和现金流基础。
这种先建产能、再获得市场的模式,成为彤程新材被反复验证的决策体系。
直到它进入光刻胶行业。
不同的逻辑
彤程新材进入半导体光刻胶的起点,是北京科华。
北京科华是国内较早从事光刻胶研发和生产的企业之一,被彤程新材收购时,其G线、I线光刻胶已经形成较完整的产品系列并实现批量供货,KrF光刻胶实现国内量产突破,ArF光刻胶处于研发与客户验证阶段。
有了北京科华的基础,彤程新材很快将对光刻胶的投资推向了更大规模。
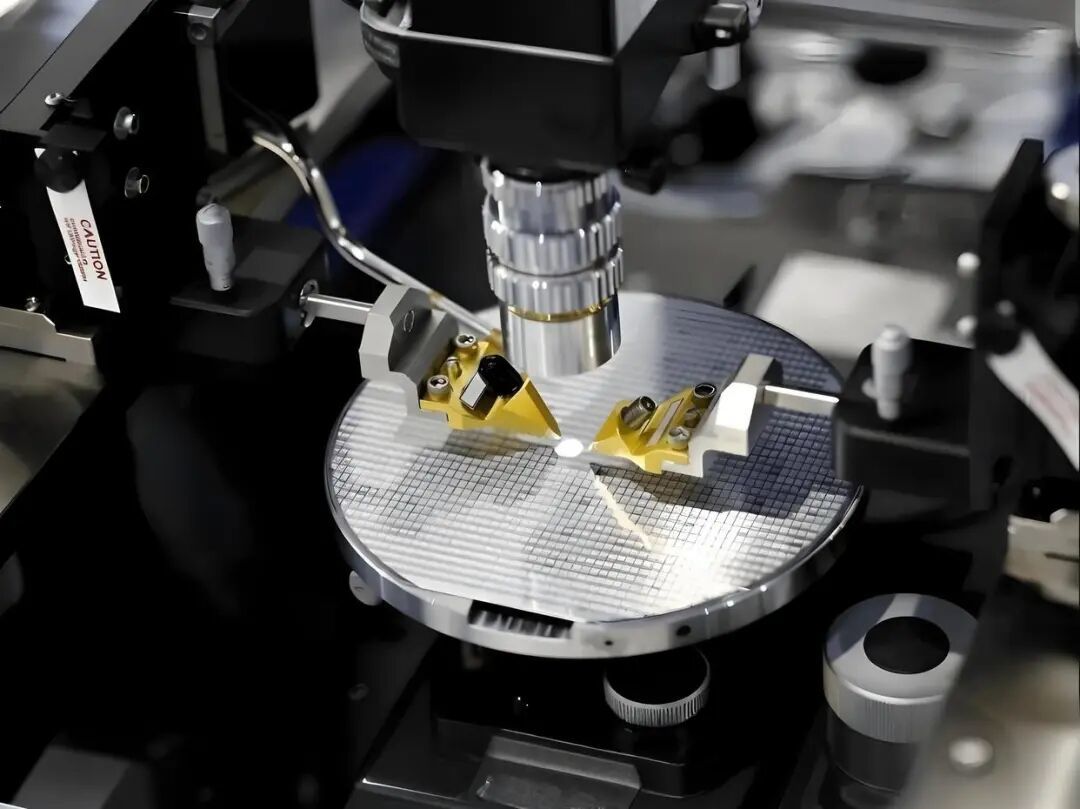
2021年,彤程新材启动上海电子新材料项目。按照规划,该项目年产1000吨半导体光刻胶、1万吨显示光刻胶和近2万吨配套试剂。其中,ArF光刻胶规划产能300吨,KrF光刻胶规划产能400吨。
从彤程新材原有的化工行业经验看,这个项目并非没有道理。
电子材料的洁净厂房、公用工程、环保安评等配套基建建设周期长、审批门槛高,一次性整体建成可以避免后续重复投资;更大的设计产能,也有利于降低未来的单位制造成本,并为国产替代需求预留空间。
但这套逻辑成立的前提,是新增产能可以较快转化为销量。
而在光刻胶行业,产能与销量之间,还隔着技术突破和客户验证。
首先,不同类型的光刻胶所处的商业化阶段并不相同。G线和I线产品技术相对成熟,国产厂商已经实现较多替代;KrF产品的技术门槛和验证难度更高,国产化率有限;ArF干式和浸没式光刻胶更难突破,部分产品即使完成开发,也还要经过较长时间的客户验证,才能进入量产供应。
其次,即便是同一种光刻胶,也需要适配不同客户的曝光设备、工艺节点和生产条件。一款产品通过某家晶圆厂的验证,并不意味着它可以直接供应其他客户;即使在同一家晶圆厂,不同产线和工艺层也可能需要重新调整配方。
光刻胶由此形成了一个特殊的商业化单位:企业销售的不是笼统意义上的某类产品,而是一个特定型号在一家客户、某条产线上的使用资格。
取得这个资格,通常需要12至36个月。
从送样开始,产品要先后经历实验室测试、小批量试用、工艺调整和量产验证。任何一个关键指标未达到要求,都可能需要修改配方、重新送样,再次进入测试流程。
在这个过程中,半导体景气度、晶圆厂扩产节奏和客户采购计划的变化,都可能影响产品导入速度。
2022-2025年,半导体行业进入调整周期,部分晶圆厂放缓扩产和资本开支,材料测试和导入节奏也随之受到影响。
彤程新材披露的信息显示,其累计推进了近200个国产替代项目,但进入量产验证或商业应用阶段的项目约占三成。
大部分项目仍处于研发、测试和客户导入阶段,距离形成稳定订单还有一段距离。
等待的代价
漫长的验证周期,首先反映在产能利用率上。
2025年前三季度,彤程新材上海项目半导体光刻胶实际产量约141吨,对应年化产能利用率为18.8%。
彤程新材原本希望通过建设一座完整的生产平台,提前承接国产替代需求,但光刻胶的商业化速度并未完全跟上产能建设进度。
彤程新材不得不在订单尚未充分释放之前,先承担厂房、设备折旧和日常运营成本,再等待各个产品逐一通过客户验证。
这种产业节奏的差异,最终传导至财务报表。
2026年上半年,彤程新材电子材料业务实现收入6.93亿元,同比增长56.9%,但毛利率为28.3%,同比下降2.3个百分点。
彤程新材给出的解释是,新产线投产初期利用率较低,单位产品承担的折旧、人工和制造费用较高,这正是提前建设产能的代价。
现金流承受的压力更加直接。
2026年上半年,彤程新材归母净利润为3.89亿元,经营活动产生的现金流净额只有0.42亿元,同比下降71.89%,存货、应收账款以及持续资本开支,占用了大量资金。
同期,彤程新材计息借款达到40.81亿元,其中一年内到期债务为27.71亿元。
为了维持投入,彤程新材继续寻求外部资金,其H股上市计划募资约27亿港元,其中32.8%用于研发,21%用于产线建设,10%用于偿还债务。
2021年在上海奠基的那座工厂,今天仍在等待更多订单填满,这种等待很难简单归因于市场需求或半导体周期。
从化工材料到半导体材料,能够迁移的是制造能力,难以改变的是企业多年形成的决策路径。
对彤程新材而言,真正的转型,或许不是建成1000吨光刻胶产能,而是按照半导体产业的时间尺度做决定。