
香港郑氏家族套现90亿续命
香港四大地产家族之一的郑家,正在狂卖资产。
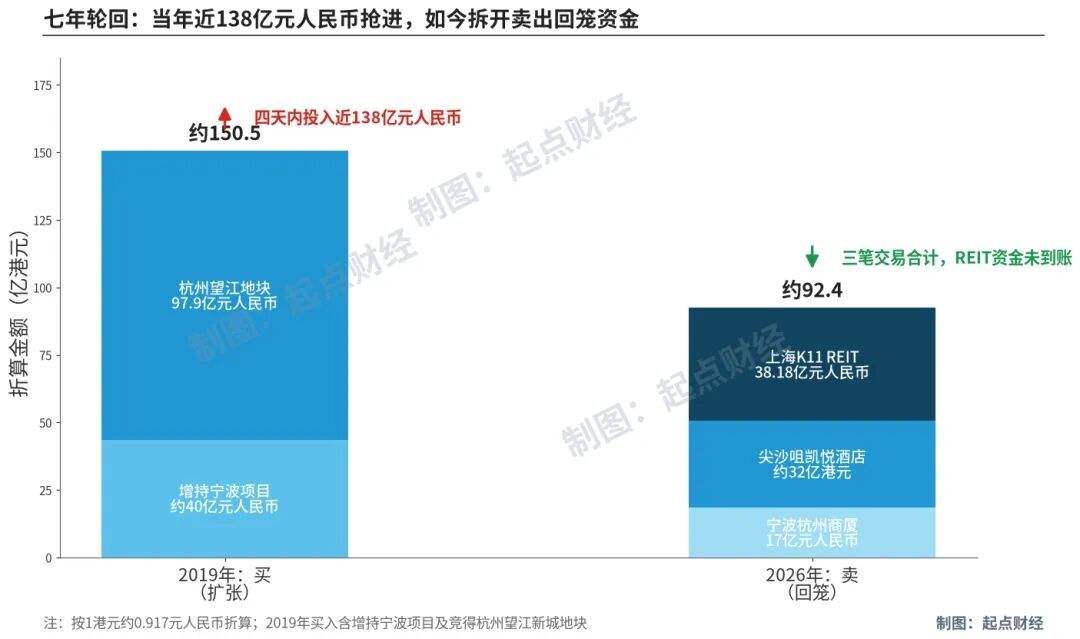
旗下的新世界发展先是以超过17亿元人民币,卖掉了宁波和杭州的写字楼、商铺和车位,紧接着又传出尖沙咀凯悦酒店以约32亿港元洽售的消息,买家是新加坡华业集团。
两笔加起来近49亿港元。如果再把已经在上交所排队的上海K11公募REIT算进去,郑家这一轮要回笼的资金超过90亿港元。
很多人说,郑家要跑了。
2019年,新世界曾在四天之内砸下近138亿元人民币,一边增持宁波项目,一边以97.9亿元拿下杭州望江新城地块,出手阔绰,意气风发。
七年之后,同一批城市的资产被摆上货架,换成了救急的现金。
从抢地到卖楼,中间隔的不是七年时间,而是一整个时代。
那套玩了四十年的打法,失灵了
要理解郑家为什么卖,先要理解香港地产商过去怎么赚钱。
便宜地借钱,买地盖楼,然后等。等土地升值,等租金上涨,等资产价格把自己抬上富豪榜。只要楼市一直涨,借的钱越多,赚得就越快。杠杆不是风险,是印钞机的油门。
郑家第三代郑志刚把这套打法玩到了极致。
他创办的K11把艺术展览搬进商场,让购物变成生活方式,辨识度拉满,但烧钱也拉满。拿地要钱,盖楼要钱,培育客流更要钱,一个商场从开工到成熟,资金要压上好几年。
2018年300亿港元投启德体育园,2019年四天138亿元抢地,2022年楼市已经转头向下,他还提出快赢战略,预留200亿港元抄底,理由是别人的危机就是自己的机会。
结果大家都看到了。
2024财年,新世界出现20年来首次年度亏损,2025财年股东应占亏损扩大到约163亿港元。郑志刚执掌的七年里,公司市值蒸发约720亿港元。2024年9月,他卸任行政总裁。接棒的职业经理人黄少媚上任第一件事,就是宣布七招减债,核心就一个字:卖。
张时间表
亏损还能解释为拨备和重估,账面游戏而已。
真正逼着郑家卖资产的,是三个硬邦邦的数字。
第一个数字,1443亿。
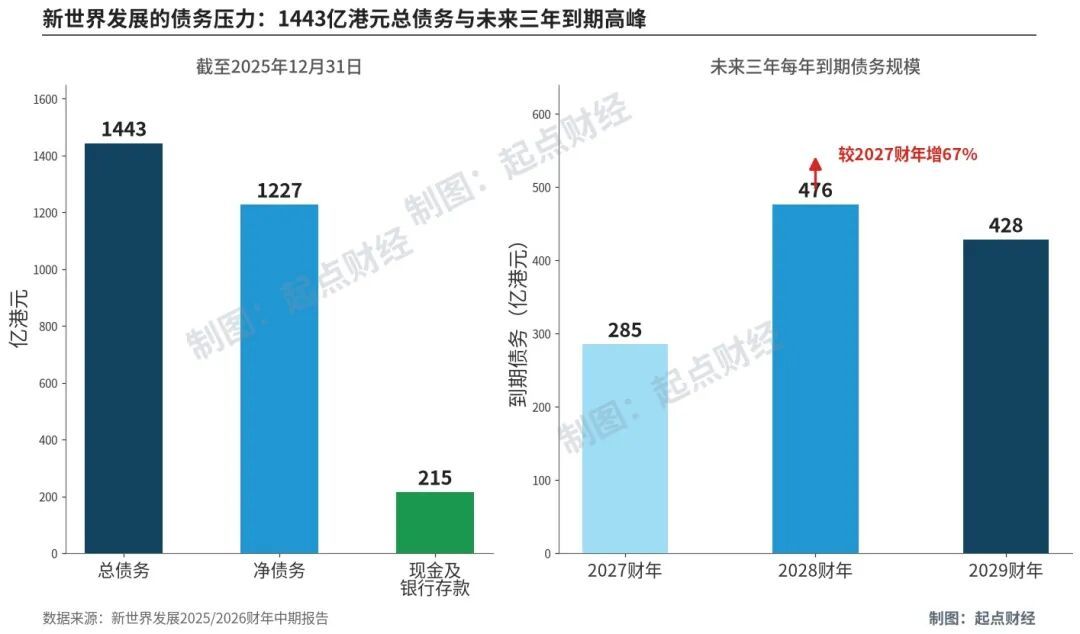
截至2025年12月底,新世界总债务约1443亿港元,净债务约1227亿港元,净负债率59.7%,账上现金只有215亿港元。
第二个数字,29.6亿对23.2亿。
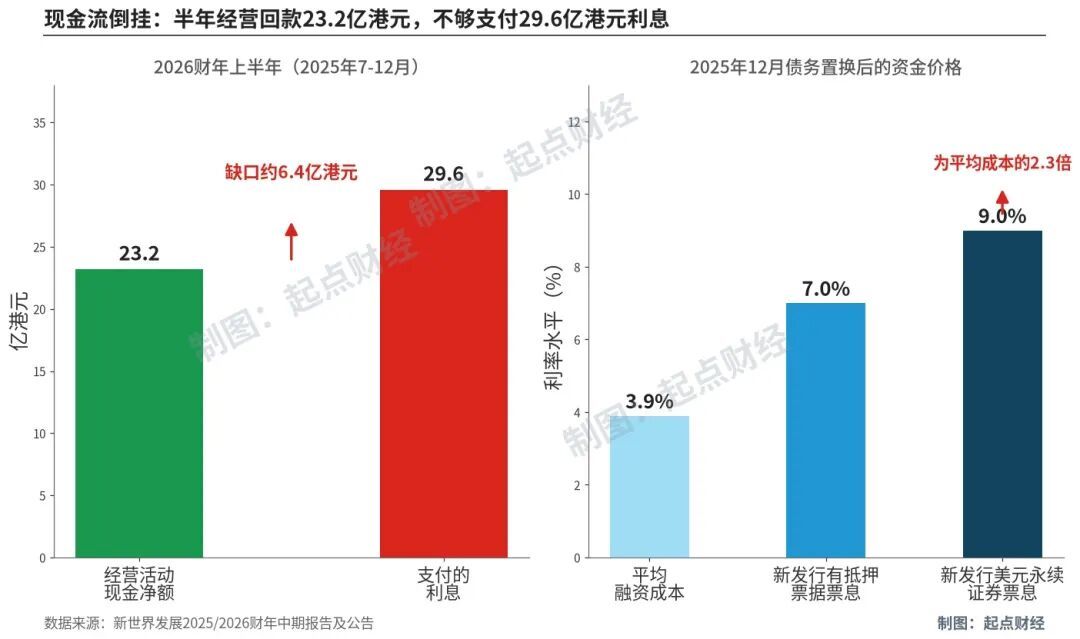
2026财年上半年,公司经营半天收回的现金净额是23.2亿港元,同期付出去的利息是29.6亿港元。干活半年,挣的钱连利息都不够还,缺口约6.4亿。一家企业到了经营现金流覆盖不了利息的地步,卖资产就不是选择题,是生存题。
第三个数字,476亿。
2028财年,新世界有476亿港元债务到期,2027和2029财年还分别有285亿和428亿。偿债高峰一波接一波。
有人会说,不是刚完成了882亿港元再融资和200亿港元债务置换吗?
是,但看清楚条款就笑不出来了:
新发行的美元永续证券票息高达9%,有抵押票据票息7%,而公司平均融资成本只有3.9%。这相当于信用卡还不上了,去借年化利率翻倍的新贷款来还旧账。期限是延长了,代价是更贵的血。
所以再看那两笔出售,味道就变了。
尖沙咀凯悦酒店2015年估值33.9亿港元,如今洽购价30至32亿,持有了十多年,价格不涨反跌,新世界照样谈。
为什么?因为回款速度已经排在资产升值前面。
这不是高抛低吸的投资艺术,这是失血过多后的输血抢救。
卖楼救不了新世界,换活法才行
但光靠卖,能解决问题吗?
算笔账就知道。这轮处置即使全部落地,回笼的资金跟1227亿港元净债务相比,也只是零头。而且楼卖了,租金也没了,能拿去抵押融资的优质资产更少了。这就像拆东墙补西墙,墙越拆越少。
郑家真正的后手,是上海K11的公募REIT。
把上海K11商场和写字楼打包上市,预计募集38.18亿元,新世界自己留至少20%的份额,继续当运营管理人,净回笼约32.4亿元。和直接卖楼不同,REIT是把成熟物业交给资本市场持有,自己从房东变成管家,赚品牌、招商和物业管理的钱。
这就是所谓轻资产转型。
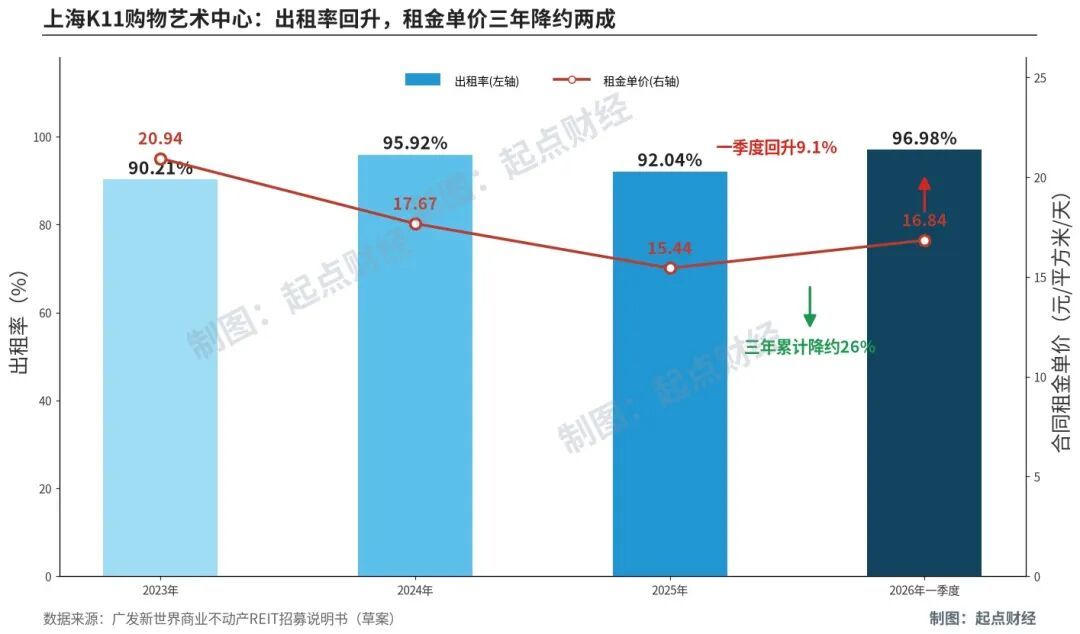
道理很美好:以后扩张不靠自己的钱,靠运营能力吃饭,收入更稳,杠杆更低。但门槛也摆在明面上。投资者买REIT,看的是出租率和租金。上海K11的出租率确实做到了96.98%,代价是租金单价三年降了约26%。
出租率是靠降价换来的,这说明商业物业的议价能力已经今非昔比。
K11的艺术标签能带流量,但资本市场最终只认现金流。
香港老钱的分水岭
郑家的困境其实是香港地产模式的一面镜子。
同样面对周期,四大家族的处境天差地别。
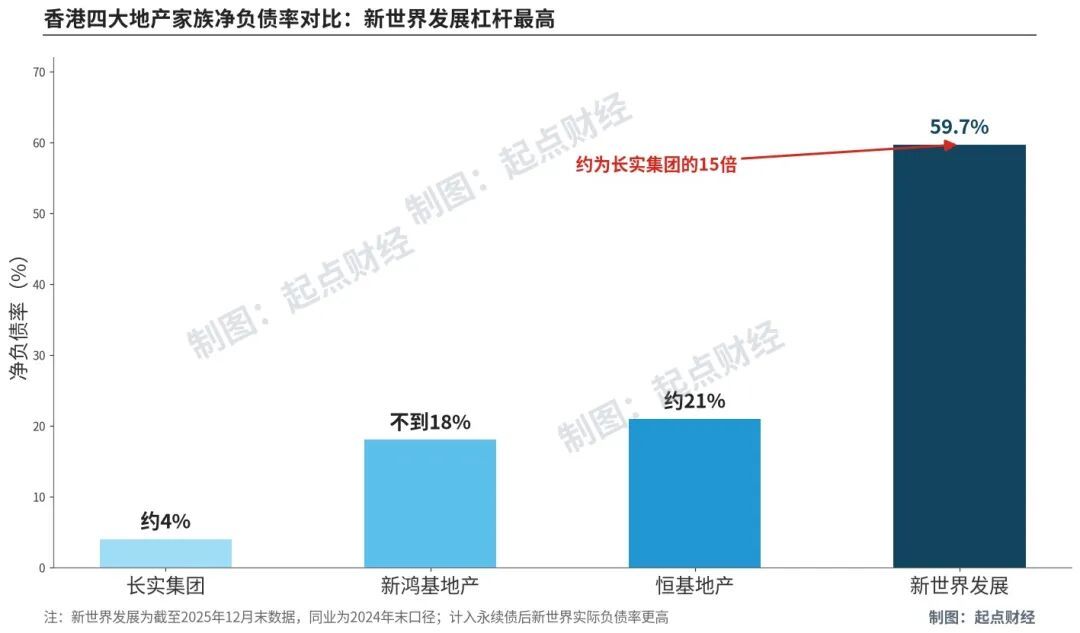
截至2024年末,长实集团净负债率只有4%左右,新鸿基不到18%,恒基约21%,新世界接近60%,是长实的15倍。
差距不是一年拉开的。
李家早早把重心转向公用事业和能源,那些东西不管经济好坏,老百姓每天都要用,现金流雷打不动。郑家却把筹码越堆越重地押在高杠杆的商业地产上,赌土地永远稀缺,赌租金永远上涨。
赌对了四十年,一朝周期反转,庞大的物业组合就从财富的来源变成了流血的伤口。楼宇估值不是现金,利息却要按期支付,这句话写在新世界的财报里,也写在所有高杠杆玩家的命运里。

结语
郑家正在用49亿、90亿的真金白银,给过去四十年的香港地产模式结账。
卖资产换来的不是利润,是时间。
真正决定这个家族命运的,不是还能卖出多少楼,而是能不能用这些时间,建立起一套不靠房价上涨、靠运营能力持续产生现金的新活法。
对所有旁观者来说,这也是一堂价值千金的课:
杠杆在顺风时是油门,在逆风时是绞索;
现金流才是一家企业、一个人最后的底裤。