
袁记云饺的扩张秘密

又一家饺子店要去港股上市了。
近日有媒体报道,袁记食品集团已经通过港交所聆讯,拟募资3‑4亿港元,预计10月招股,有望成为港交所“饺子云吞第一股”。而在此前,像
估计很多人都吃过袁记云饺,在国内大部分城市里,每一条小街上都有他们的门店,大家会看到门店里的师傅在不停的包饺子,但是不知道他们到底有多赚钱,从袁记云饺的招股书,我们得以了解到这家先报饺子店的经营秘密。
其实袁记云饺并非传统餐饮企业,他们是核心是供应链和加盟体系,盈利主要赚取食材供销差价,而非终端门店餐饮利润。袁记云饺更类似于街面的包子连锁店,他们的饺子虽然是在店内现包,但是馅料面皮都是由公司提前在中央厨房做好,然后在头天晚上配送到各个门店。
袁记云饺的创始人袁亮宏是湖南益阳人,在多次创业失败后,他在2012年在广州从一家卖现包饺子的小店面起家,没想到越做越大。到截至2026年5月末,袁记云饺已有门店4700多家,去年营收近28亿,净利润超过2.6亿,并且连续多年超过两位数增长。
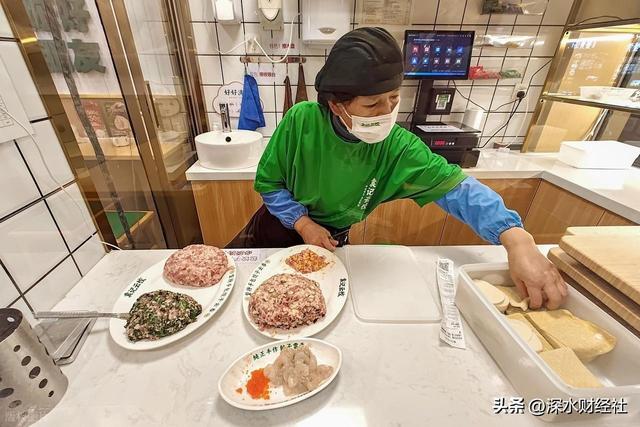
馅料由仓库配送,门店里现包
和多数餐饮连锁不同,袁记云饺并非靠门店堂食、外卖赚取终端餐饮利润,本质还是一套供应链驱动的加盟生意,核心收益来源于向加盟门店销售半成品食材的供销差价。
这和大部分食品零售连锁品牌都差不多,比如那些包子、量贩零食连锁品牌都是这种模式。
我们经常会看到袁记云饺门店会有很多师傅在上下纷飞的包饺子的场景,但是实际上他们只是在店里完成最后一道工序,包括馅料、饺子皮都是由袁记云饺公司配送,并不是在店里配制的。
据披露数据,2025年库存周转天数为13.7天,优于行业25天的平均水平;核心原料“两天一配”覆盖近70%的门店。这也意味着绝大部分门店的原料并不是当天配送过来的,智能做到两天一配,而且还有约三成的门店还要超过两天一配。
据公司披露,袁记云饺总部自建了6座生产工厂,统一生产馅料、面皮、调味料与包装耗材,依托24座自营仓库、冷链网络配送到门店,82%门店处于仓库200公里配送半径内。
加盟门店按照合同约定,必须采购总部核心物料,门店仅负责手工现包、蒸煮,开展堂食、熟食外带、生饺售卖与外卖业务。
这种生产模式和速冻包子也不太一样,后者的保质期和销售周期更长,而袁记云饺可能用“半预制”的称呼更合适,毕竟不是当天先做现包,是由中央厨房调制好之后做保鲜处理,然后再按照两天或更长时间一次,配送到各家门店。
靠原料分销和加盟费赚钱
区别于麦当劳等按GMV计提特许权使用费的模式,袁记不抽取门店流水分成,利润来自食材出厂价减去生产、物流成本的加工分销差价,业绩直接和门店采购量挂钩,与终端门店营业额并不直接绑定。
截至2026年5月末,袁记合计4773家门店,加盟店4750家,占比99.5%,直营店仅23家。直营店主要用于打磨店型、品牌示范,招股书显示直营业务持续亏损,并不承担盈利任务。公司绝大部分收入来自对加盟商货品销售,占总营收95%左右。
剩余小部分收入来自加盟相关服务费,包含一次性加盟费、品牌授权、数字化系统、督导运营服务,该板块毛利率很高,但收入占比仅4%‑5%,对整体利润贡献有限。
另外袁记还孵化零售子品牌“袁记味享”,销售预包装速冻云吞饺子,布局商超与即时零售,作为第二增长曲线,但当前营收体量仍然较小。
这套模式优势在于轻资产扩张,加盟商承担房租、人工以及门店经营风险,总部主要投入工厂和冷链,拓店资本开支低。
规模扩大后,产能利用率提升摊薄固定制造费用,猪肉等大宗原料下行周期还会直接带动毛利率抬升,2026年前5个月利润大增就受益于原材料降价。
但模式也自带明显约束。利润根基建立在加盟商持续经营与稳定采购之上,随着门店密度增加,单店GMV逐年承压,如果加盟商盈利恶化、闭店率抬升,采购量下滑会直接冲击公司营收。
同时猪肉、面粉等大宗原料价格波动会挤压供应链差价;尽管馅料面皮统一出品,门店操作环节仍存在食安风险,一旦爆发舆情,会影响加盟扩张节奏。
加盟店销售额连续下滑
根据袁记云饺的商业模式,加盟店的业绩并不与公司直接挂钩,但是加盟店的经营状况会影响拿货量,进而影响袁记云饺的销售额。
那么袁记云饺的经营业绩究竟如何呢?答案是他们近些年连年高速增长。
袁记云饺起源于2012年,创始人袁亮宏在广州荔湾区菜市场开出首家手工云吞饺子档口,主打手工现包、生熟兼售模式,后续放开加盟,从广东向外全国扩张。门店覆盖国内250余座城市,同时布局新加坡等海外市场,目前由海外门店41家,按门店数量计为国内最大中式快餐企业。
披露数据显示,袁记云饺自成立以来保持高速增长,但是近两年增速出现明显下滑。其中2024年公司营收25.61亿元,同比增长26.4%;2025年营收27.95亿元,增速回落至9.1%。但是2026年前5月营收13.05亿,同比又大增39.8%。
在盈利能力方面,2023-2025年公司净利润分别为1.79亿、1.8亿和2.62亿,2026年前5月净利润高达1.85亿,同比增长164%。
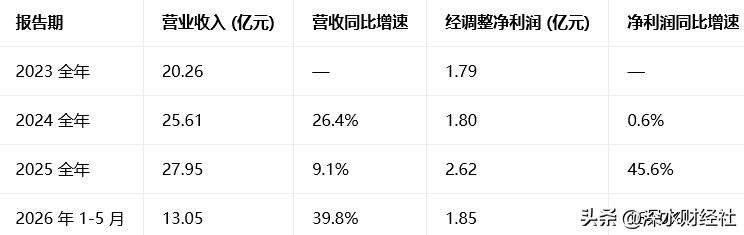
袁记云饺近几年业绩表现
中国老百姓大部分都喜欢吃猪肉馅的饺子,而去年以来,猪肉价格连续暴跌到历史最低位,但是袁记云饺的馅料和成品销售价格却没有任何下降,这也让公司在成本这一端狠赚了一笔。
那么袁记云饺的业绩的连年高增,是不是意味着加盟店也跟着赚钱呢?答案并不一定,从公司披露的单店GMV来看,很多加盟店的生意是下滑的。
在公司所有门店的总销售额方面,2024年和2025年分别实现62.48亿元和66.62亿元。2026年前五个月GMV达29.49亿元,同比增长27.3%。
但是值得注意的是,袁记云饺2023年至2025年单店日均GMV分别为5394.4元、5010.8元和4687.6元,每单平均GMV从2023年的26.5元一路走低至2025年的22.5元,呈逐年下降趋势。2026年只有5个月数据,我们尚不好判断。
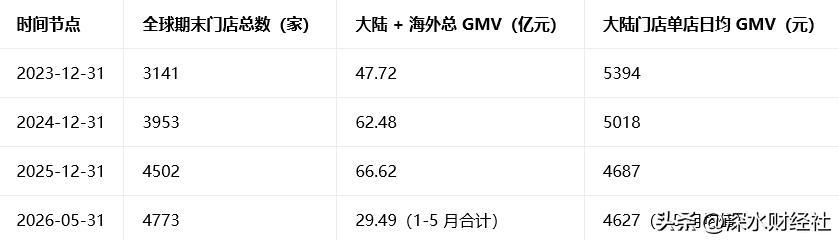
袁记云饺门店数量及单店GMV数据
如果结合公司的加盟店增长数量来看,袁记云饺的规模增长主要是靠扩张加盟店数量来保持,而这些加盟店的销售很可能还是下滑的。
对于袁记云饺这种模式来说,只要不出现大批量观点和大幅下滑,只要大部分加盟商还在拿货,作为品牌方来说就能维持增长。
所有现在一些食品零售连锁都在疯狂新开加盟店,甚至一条街道上就有好几同品牌门店,因为只有不断开店,才会有带动拿货量,至于加盟店之间的竞争,这不是他们考虑的事情。
如果品牌方靠踩着加盟商的“尸体”实现自己的利润和扩张,把加盟商当作是“血汗工厂”,这种商业模式我们实在不知道是不是健康的?