
中圣科技回复深交所IPO问询:业绩持续下滑情况下仍实施大额分红、购买大额理财产品等问题受关注

二度冲刺A股的中圣科技(江苏)集团股份有限公司(简称“中圣科技”) 近日披露深交所主板IPO首轮问询回复。
中圣科技本次深市主板IPO申请于2026年6月8日获得受理,这距离其前次科创板IPO折戟已过去约两年时间。
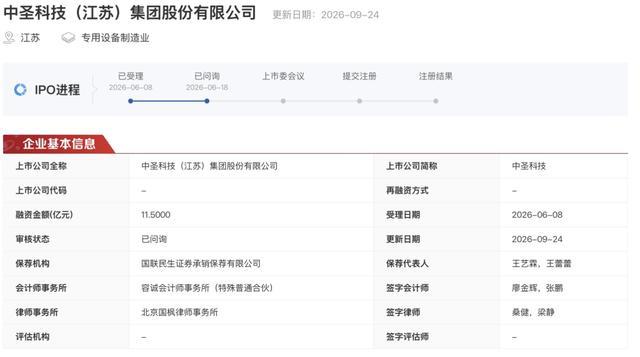
此次IPO,公司计划募集资金11.5亿元,扣除发行费用的净额将用于年产50000吨清洁能源装备制造项目(一期)、补充流动资金。此次公司IPO股票发行由国联民生证券承销保荐,北京国枫律师事务所、容诚会计师事务所则负责公司的法务和财务事项。
资料显示,中圣科技深耕“高效传热技术”,为化工、LNG、多晶硅、工业节能环保、冶金、电力、建材及寒区冻土治理等多个流程工业传热行业下游应用领域客户提供从单台设备到成套装备系统解决方案的定制化综合服务。公司主营包括三大板块,隔热保冷节能系统、特种压力容器及换热设备、工业节能环保工程与系统集成,属于高端装备制造和节能环保赛道。公司客户以中石油、中石化等大型炼化央企、大型能源化工集团为主。
从招股书披露的财务数据来看,中圣科技的业绩呈现逐年下降的态势。
财务数据显示,2023年至2025年,公司实现营业收入分别约为68.64亿元、43.62亿元、33.77亿元,其中主营业务收入占比均超99%;对应实现归属净利润分别约为6.96亿元、2.87亿元、2.67亿元;扣非净利润为6.84亿元、3.24亿元、2.51亿元。
深交所在问询函中提到,报告期内公司经营业绩呈下降趋势,其中多晶硅装备收入及毛利下滑,非多晶硅装备收入占比上升,相关产品收入变动趋势及占比与前次申报存在差异;报告期内,公司工程服务收入及外销收入增幅较大。
深交所要求公司结合下游行业周期及重要产业政策变化、市场竞争及供需状况、主要客户需求变动、业务模式、销量和单价变动等,并对比同行业可比公司及主要客户经营业绩,进一步说明报告期内经营业绩持续下滑的具体原因;区分自身因素、下游行业周期性波动因素,充分说明对业绩下滑的影响程度,相关不利因素是否消除,公司持续经营能力是否存在重大不确定性。
对此,中圣科技回复称,公司主要产品的应用领域包括石油化工、LNG、冶金、光伏等。报告期内,公司营业收入、净利润呈逐年下滑趋势,该变动主要系光伏行业景气度下行,公司光伏业务收入由2023年度49.13亿元持续下降至2025年度4.18亿元,下滑91.48%,光伏领域的收入占比从71.57%降至12.39%,光伏领域的业务降幅显著。
报告期内公司经营业绩持续下滑,主要原因为公司多晶硅装备业务受光伏行业周期变动影响出现大幅收缩,同时2024年度多晶硅停滞及取消项目使得存货跌价和应收账款坏账的计提金额较大,进一步加剧了当期业绩的下滑幅度。
报告期内公司收入下降系光伏行业周期下行所致,公司光伏业务收入变动与同行业上市公司及光伏领域客户的业绩变动趋势一致。
中圣科技表示,未来光伏行业仍有一定的市场需求,且随着光伏行业在手订单的陆续交付,光伏业务的周期性影响对公司整体产生重大不利影响的可能性较小,相关不利因素已基本消除。
此外,问询函显示,中圣科技生产经营过程中产生的主要环境污染物包括废气、废水、固体废弃物和噪声等。公司本次发行募投项目主要用于年产50000吨清洁能源装备制造项目(一期)及补充流动资金。截至目前公司仍设立监事会。
深交所要求公司说明目前仍设立监事会的原因及其合规性,是否制定公司内部监督机构调整计划,相关计划实施或拟实施情况;同时,披露环保合规相关情况。此外,结合行业供需格局、现有产能及扩产计划等,量化分析公司募投项目产能消化措施,是否存在因产能消化不足、新增折旧及摊销费用大幅增长导致业绩下滑的风险。
中圣科技表示,拟在本次发行上市后取消监事会,监事会的职权由董事会审计委员会行使。
公司表示,2030年,公司工业余热余压资源化利用领域可消化产能约17401.62吨,可以完全覆盖本次募投项目工业余热利用设备新增产能17000吨。报告期各期,公司工业余热利用设备产销率分别为90.28%、106.57%及89.26%,整体处于较高水平,表明公司产品市场认可度高、销售情况良好。因此,募投项目新增产能具备充分的市场消化空间,产能消化测算具有合理性和谨慎性。
公司认为,根据募投项目测算,本次募投项目达产后预计每年新增折旧及摊销费用约5328.8万元,占达产后预计营业收入的比例仅为2.66%,整体占比较低。项目投产后预计年新增净利润约为2.07亿元,能够有效覆盖新增折旧及摊销费用,覆盖倍数较高。同时,公司在手订单充足,现有业务盈利基础稳固,为募投项目投产初期的平稳过渡提供了有力支撑。
此外,深交所问询,报告期各期末,发行人交易性金融资产余额较高且2025年末大幅增加。发行人银行借款余额逐年上升,流动比率与速动比率低于同行业可比公司平均水平、资产负债率高于同行业可比公司平均水平。发行人长账龄应付账款占比升高。
深交所要求其披露:在业绩持续下滑、新增大额借款的情况下,仍实施大额分红、购买大额交易性金融资产的原因及合理性,相关资金流向是否涉及发行人关联方或客户、供应商等。
根据公司披露的信息,2023年和2025年公司共有两次分红,分红金额总计2.5亿元。公司对此的解释是,兑现历史经营积累,保障全体股东合理投资回报;稳固核心人才团队,实现员工利益与企业发展深度绑定;维持分红政策稳定,树立良好的资本市场形象。
公司分红款项均严格按照股权登记情况,合规支付至各股东自有账户,资金流转路径清晰。公司控股股东及其一致行动人取得分红款项后,主要用于偿还自身存量银行贷款。
报告期各期末,公司借款合计金额分别为9932.8 万元、33772.88万元及63789.89万元,占各期总资产的比例分别为 1.23%、4.30%及 8.25%,负债规模逐年上升,核心驱动因素为下属子公司天津新能源天津南港 LNG 冷能综合利用示范项目持续建设,项目专项贷款持续投放。
对于购买大额交易性金融资产的原因及合理性,公司称,公司交易性金融资产全部为银行发行的结构性存款,产品属性稳健、流动性强、风险等级低。
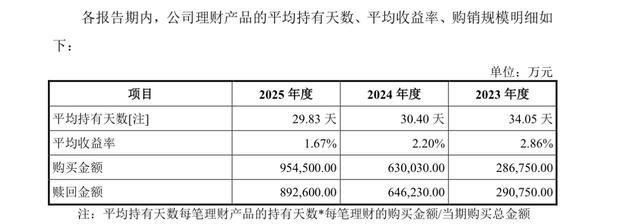
披露的数据显示,中圣科技购买大额交易性金融资产的金额从2023年的28.67亿元增加至2025年的95.45亿元,平均持有天数从34.05天降至29.83天,而平均收益率则由2023年的2.86%降至2025年的1.67%。
中圣科技解释称,交易性金融资产投资资金均由公司对公结算账户直接划入银行理财专户,仅用于认购银行自营结构性存款,资金全程封闭在商业银行体系内。所有理财赎回本金与收益均按原路径流向公司对公账户。公司理财资金不存在流向发行人关联方、客户、供应商等外部主体的情形。
澎湃新闻记者 李晓青