
三个月不到闪电撤单,A股今年最短命IPO出炉,“花落”汇禾医疗

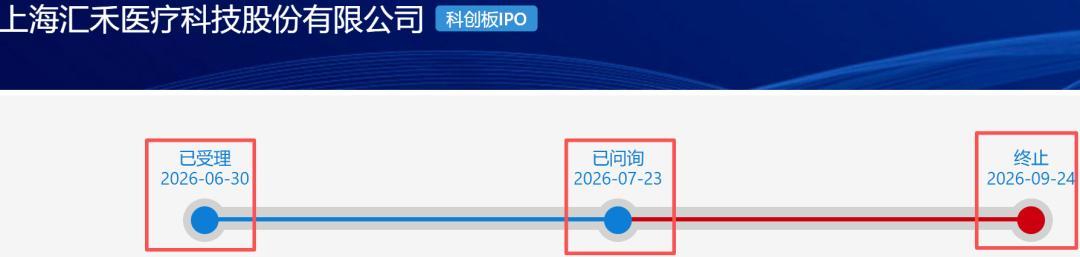
9月24日,上交所官网状态更新,上海汇禾医疗科技股份有限公司(以下简称汇禾医疗)科创板IPO审核状态变更为“终止”,这样今年A股最短命的IPO项目就此诞生。保荐机构来自国泰海通和东吴证券。
汇禾医疗IPO申请今年6月30日获得受理,但受理次日中证协即公布2026年第四批首发企业现场检查抽查名单,汇禾医疗很不幸被抽中。7月23日公司收到首轮问询,但其没有回复,而是打起了退堂鼓,最终在9月24日选择主动撤回申请。这样,汇禾医疗整个IPO历程,满打满算也就86天。
火速撤单背后,发生了什么?
核心产品存控制风险
营业收入险守1亿元安全线
单看技术叙事,汇禾医疗的牌面并不差,毕竟冲的是科创板,不能一点科技含量没有。
招股书显示,公司成立于2019年5月,聚焦泛血管介入领域,核心产品为经导管三尖瓣环成形系统K-Clip®。
该产品通过我国创新医疗器械绿色通道特别审查,于2025年3月获国家药监局批准上市,是国内首款获批的三尖瓣心脏介入第三类医疗器械,也是目前全球唯一经主流市场监管机构批准、拥有注册证的三尖瓣环缩修复器械。海外在售竞品来自雅培、爱德华两大巨头,但均未在国内获批。
商业化落地似乎也有数据支撑,招股书显示K-Clip®已在国内超100家终端医院实现商业化植入。但硬币的另一面是,三尖瓣介入赛道本身仍处商业化早期——解剖病理复杂、手术学习门槛高、终端价格高企,目前仅江苏、四川、山东等部分省市将其纳入医保,全国覆盖面有限。
而公司的收入结构中,冲击波导管C-Wave®贡献了2025年主营业务收入的三分之一,但却存在另一重大不确定性:2026年5月,公司与波士顿科学旗下主体签署收购选择权协议,对方有权在2027年12月31日前以2.25亿元收购生产冲击波导管的子公司苏州中荟100%股权。
核心资产添了一道随时被买走的变数,这对走科创板第五套标准、预计市值40亿元的论证意味着什么,不言而喻。
财务方面,走科创板第五套标准,不好看是必然,但问题不止于此。公司营业收入到2025年才勉强突破1亿元,净利润亏损额在报告期(2023年到2025年)内没有明显收窄,均值一直维持在2亿元上下,尽管公司的研发投入已经持续走低:从2023年的1.34亿元砍到2024年的1.08亿元,再砍到2025年的约9000万元。
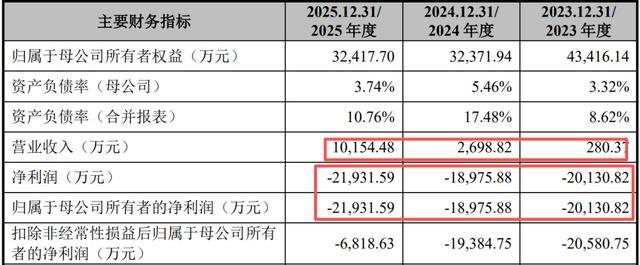
而根据科创板规则,上市后第4个完整会计年度若利润为负且营收不足1亿元,将触发退市条件。以目前的情况看,公司要在三年内扭亏无疑难度极大,而以2025年1.02亿元的营收体量对照前述1亿元的红线,加上核心产品可能的被收购风险,安全垫之薄可见一斑。
现场检查成“压垮稻草”?
撤回仍需担责关注后续
2025年6月,科创板“1+6”改革落地,第五套上市标准重启并设立科创成长层,为未盈利硬科技企业重新打开上市通道,适用范围还拓展至AI、商业航天等前沿赛道。信诺维等未盈利医药企业随后顺利登陆科创板。
但汇禾医疗用86天证明,通道重启≠审核放水,对走第五套标准的申报企业,监管形成了三条硬约束:
其一,预计市值的论证从严,需要管线价值、市场空间、可比公司形成扎实支撑,不能仅凭故事估值;
其二,看重真实商业化进展,产品刚获批、市场尚未打开的企业,与已实现规模化商业化的企业,审核境遇天差地别;
其三,现场检查常态化约束,未盈利企业业绩未经验证、信披弹性大,恰恰是抽查重点覆盖的对象。
中证协2026年以来已发布四批首发企业现场检查抽查名单,抽查企业总数达40家,超过往年平均水平。汇禾医疗所在的第四批名单共21家,其中科创板达到11家,同批还包括蓝箭航天、宇树科技、中科宇航、东方晶源等“明星”硬科技项目,以及世和基因、光远新材等“二次闯关”老面孔。
值得一提的是,监管近年反复重申“申报即担责”,撤回不影响检查实施,也不影响对发现问题的依法处理,这几年已有不少企业在撤回材料后仍被追溯处罚。汇禾医疗此番主动撤回后续是否会遭监管动作,仍值得跟踪。
对中介机构而言,撤回后同样留有“手尾”,东吴证券与国泰海通联席保荐的这单项目,从受理到撤回不足三个月,撤回后会否面临追溯核查,也有待后续验证。
飞瞰财金
穿透商业迷雾,解读公司价值