
又一家电动两轮零部件企业冲刺 IPO,高标科技凭何成为控制器龙头

电动两轮车,大众的关注点往往集中在电池、电机,却常常忽略被誉为整车 “大脑” 的控制器。车辆动力输出、车速调节、刹车保护等核心功能,全部由控制器管控。眼下,两轮电控龙头广东高标智能科技股份有限公司(高标科技)冲刺 IPO,这家深耕行业 24 年的企业,正是雅迪、爱玛、台铃、九号、绿源等头部整车品牌的核心控制器供应商。
作为短途电动两轮控制器领域的绝对龙头,2025 年高标全球市场占有率达 20.7%,呈现断层领跑态势,第二名份额不足其一半。粗略估算,路面上每 10 台两轮电动车,就有 2 至 3 台搭载高标控制器,国内绝大多数主流整车品牌,均与高标保持供货合作。
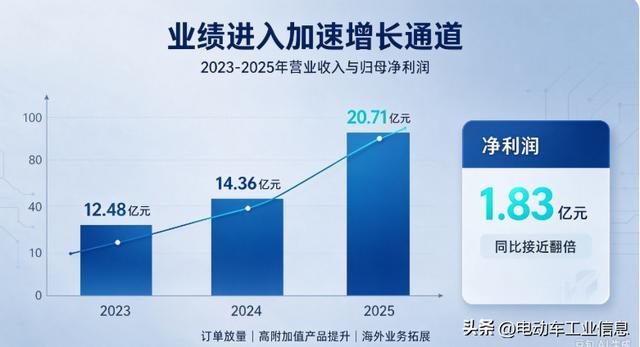
从 IPO 申报材料来看,2023 至 2025 年,高标业绩实现快速增长。2023 年营收 12.48 亿元,归母净利润 8481.34 万元;2024 年营收 14.36 亿元,归母净利润 9388.13 万元,营收同比上涨 15.06%;2025 年营收达到 20.71 亿元,归母净利润 1.83 亿元,营收大涨 44.27%,净利润近乎翻倍。
业绩增长,主要来自头部整车订单放量、高附加值电控产品占比提升以及海外业务拓展。同时,公司客户结构持续优化,前五大客户营收占比从 2023 年 86.85% 下降至 2025 年 65.55%,降低了对单一客户的依赖。研发投入持续加码,2025 年研发费用达 8938 万元,持续打磨电控硬件、驱动算法与整车匹配能力。
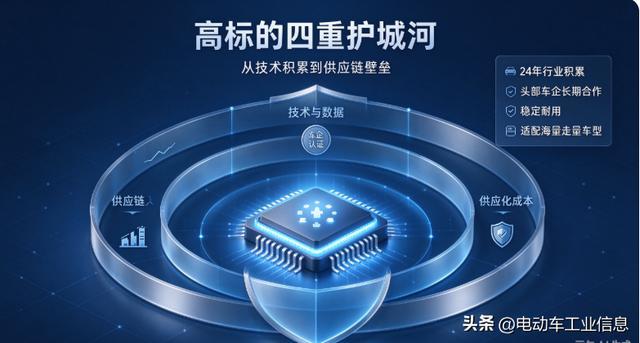
高标能坐稳龙头位置,依托四大核心护城河。
其一,24 年积累的算法与整车匹配数据库。控制器硬件容易仿制,但骑行平顺性、过流、高温、欠压保护等底层逻辑,需要海量实车验证。高标可针对国标车、电轻摩、电摩提供分层定制方案,产品稳定耐用,正常工况可稳定使用五六年,九号部分智能车型也选择高标代工电控,兼顾智能功能与成本控制。
其二,严苛的头部车企供应链准入壁垒。进入雅迪、爱玛等大厂供应链,要经过样品、耐久、整车公告等多轮测试,认证周期长、更换供应商成本高,一旦入选,大多形成长期稳定合作,新厂商很难切入。
其三,大规模量产带来的成本优势。依托巨大出货量,在元器件采购、产线管控上具备优势,平衡可靠性与成本,适配主机厂海量走量车型需求。
其四,长期装车验证形成的供应商口碑。新车立项时,高标往往是主机厂优先选择。
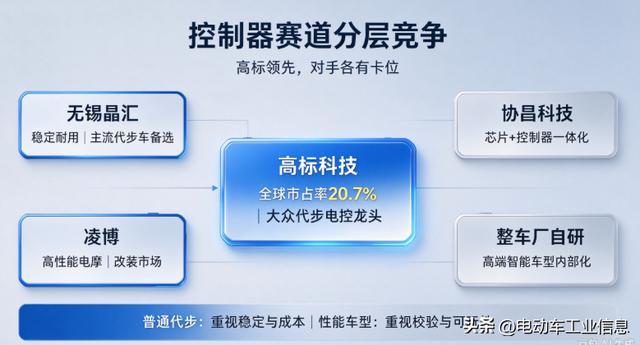
不过高标也存在短板,其优势集中在大众代步车型电控;高端性能电摩赛道竞争力有待进一步强化,九号、极核等高性能车型,会选用自研电控或是凌博控制器。
两轮控制器赛道呈现分层竞争格局。
无锡晶汇是高标在代步国标车赛道最直接对手,主打稳定耐用,与高标同为头部车企走量车型的备选供应商。
协昌科技为上市公司,依靠自研功率芯片打造芯片 + 控制器一体化方案,但控制器业务体量小于高标。
凌博聚焦高性能电摩与改装市场,动力输出激进、可调空间大,属于错位竞争。
此外,九号等整车企业布局自研电控,主要用于自家高端车型,会分流部分高端订单;大量中小厂商依靠低价抢占低端市场,难以进入头部供应链,对高标基本盘威胁有限。
对普通代步用户而言,只要经过头部车企验证,高标、晶汇、协昌等主流品牌控制器都可稳定使用多年,无需纠结品牌;只有追求加速、改装的性能玩家,才适合选择凌博这类高性能电控。
随着 IPO 推进,这家电动车背后的 “隐形大脑” 迎来新阶段。但赛道分层竞争将长期存在,代步市场正面竞争持续,高端性能电控与整车自研,仍是高标需要持续应对的挑战。