
【开源】北证50高特质波动、相对低Beta特征辨析,三维筛36只低波动标的

作者:诸海滨(S0790522080007)

⚫ 波动与贝塔:北交所“特质高波动”和“低系统性贝塔”,选相对低波动品种
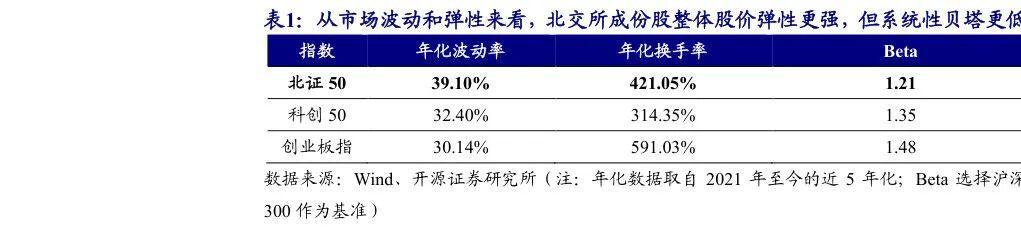
从市场波动和弹性来看,相对双创板,北交所整体波动率更高但系统性贝塔更低。北证50的高波动率更多源于小盘股自身的流动性溢价与个股弹性(非系统性风险),而非跟随沪深300的系统性波动,对比科创板和创业板呈现出“总波动更高、但系统性贝塔更低”的特征,其低Beta属性也使得北交所具备差异化的组合分散化价值。截至2026年9月24日,波动水平方面,2021年至今北证50的年化波动率达到39.10%,高于科创50的32.40%与创业板指的30.14%,交易活跃度方面,创业板指2021年至今的年化换手率高达591.03%,北证50年化换手率为421.05%,科创50年化换手率为314.35%。市场贝塔属性方面,以沪深300指数为基准测算,三大指数近5年的Beta值均大于1,均具备高于大盘的价格弹性,其中北交所的Beta值最低为1.21,创业板指Beta值达1.48,对大盘的走势敏感度最高,科创50Beta值为1.35。政策、板块定位与行业结构共同塑造了北交所的低贝塔属性。政策端,北交所仍处于市场建设早期,制度生态持续完善,行情更多由自身专项改革政策独立驱动,对宏观总量政策及大盘行业调控的敏感度显著低于双创板块,系统性政策冲击传导效应偏弱。定位端,北交所作为多层次资本市场“腰部承接层”,聚焦“更早、更小、更新”的创新型中小企业,与沪深300代表的大盘蓝筹群体在定价逻辑上差异显著,收益率联动性偏弱。行业端,北证50成分股集中于高端装备、新材料等专精特新细分赛道,多为科技龙头产业链中游配套企业,与沪深300权重板块交集有限,受大盘涨跌传导效应更弱。我们针对北交所整体高弹性+高波动的市场特征,构建以波动率为核心筛选指标,结合市值规模、流动性的多层筛选体系,从北交所上市公司中筛选出36家相对具备波动可控、中大市值标的。
⚫ 观点:本周北交所筑底企稳,3个月持有期基金发行关注进一步改革动向
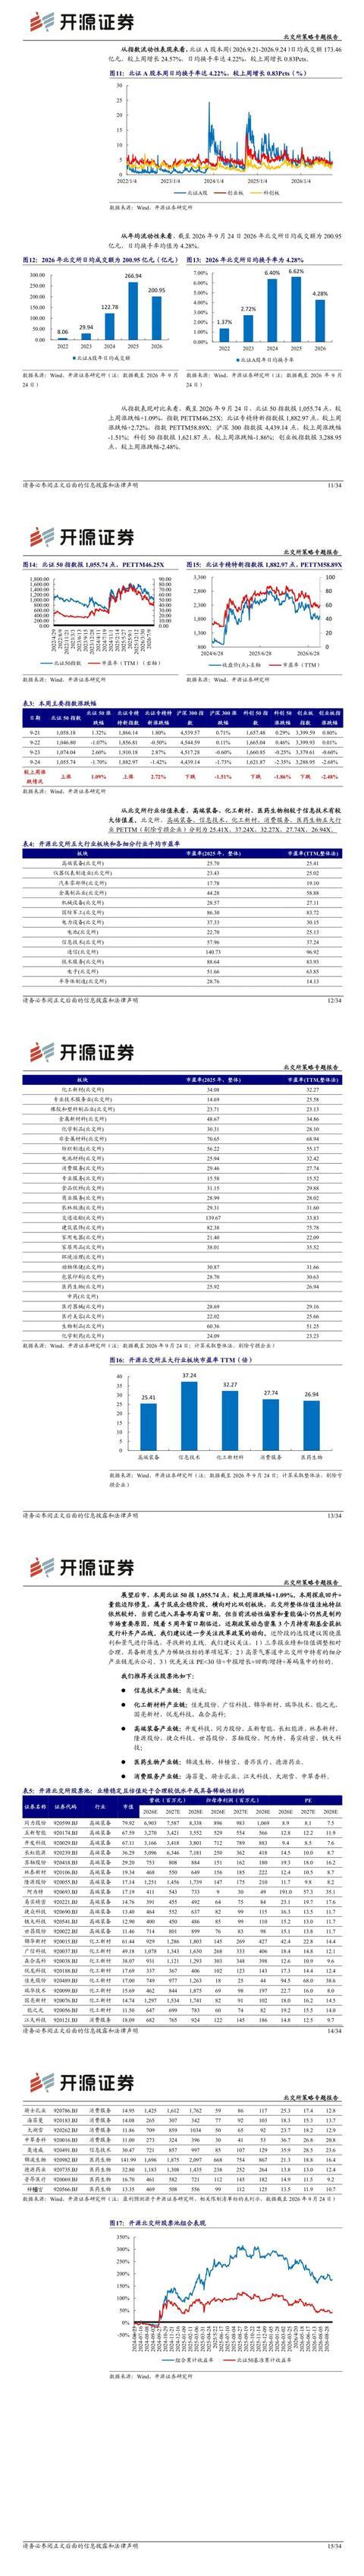
本周北证50报1,055.74点,较上周涨跌幅+1.09%,本周探底回升+量能边际修复,属于筑底企稳阶段。根据开源证券北交所行业分类,高端装备、信息技术、化工新材、消费服务、医药生物五大行业PETTM(剔负)分别为25.41X、37.24X、32.27X、27.74X、26.94X。建议关注,1)中报业绩估值性价比高、筹码集中且具备稀缺性;2)特有高景气赛道中细分产业链龙头。股票池包括(信息技术产业链:奥迪威;化工新材料产业链:佳先股份、森合高科、广信科技、锦华新材、瑞华技术、悦龙科技、能之光、国亮新材;高端装备产业链:开发科技、同力股份、五新智能、长虹能源、林泰新材、隆源股份、捷众科技、世昌股份、苏轴股份、阿为特、易实精密、铁大科技;医药产业链:锦波生物、德源药业、梓橦宫、普昂医疗。消费服务产业链:海菲曼、骑士乳业、太湖雪、江天科技、中草香料。)
⚫ 北交所审核/监管/新三板:本周1家企业过会,1家企业终止上市
截至2026年9月24日,按照1500万元的现金账户为例,2026年北交所网上打新收益48.32万元,打新收益率3.22%,百瑞吉、凯达重工、世纪数码首日涨幅为331.43%、580.75%、742.37%;科建股份过会;顶立科技终止上市。
风险提示:政策落地不达预期风险、数据统计误差风险、宏观环境风险。
目 录
1、北交所“高波动”但相比科创板和创业板贝塔属性并不高
从市场波动和弹性来看,北交所整体股价弹性更强,但相比科创板和创业板同类板块,北交所的系统性贝塔并不突出反而更低。北证50的高波动率更多源于小盘股自身的流动性溢价与个股弹性(非系统性风险),而非跟随沪深300的系统性波动,对比科创板和创业板呈现出“总波动更高、但系统性贝塔更低”的特征,其低Beta属性也使得北交所具备差异化的组合分散化价值。
截至2026年9月24日,波动水平方面,2021年至今北证50的年化波动率达到39.10%,高于科创50的32.40%与创业板指的30.14%,反映北交所整体股价波动更强;交易活跃度方面,创业板指2021年至今的年化换手率高达591.03%,在三者中居于首位,资金博弈与筹码交换最为频繁,北证50年化换手率为421.05%,科创50年化换手率为314.35%。
市场贝塔属性方面,以沪深300指数为基准测算,三大指数近5年的Beta值均大于1,均具备高于大盘的价格弹性,其中北交所的Beta值最低为1.21,创业板指Beta值达1.48,对大盘的走势敏感度最高,科创50Beta值为1.35。
从Beta系数的定价内涵来看,北证50以沪深300为基准的Beta值在三大成长指数中最低,是政策因素、板块定位、行业结构与风险属性多重因素共同作用的结果。
北交所的低贝塔我们认为优于市场处于建设的早期阶段,制度体系与市场生态均处于逐步完善的过程中,降低了与沪深大盘的联动性,其行情更多由自身专项改革政策(如“深改19条”、市场扩容新政)独立驱动,对沪深300所锚定的宏观总量政策、大盘行业调控政策的敏感度更低,系统性政策冲击的传导效应显著弱于科创板与创业板。
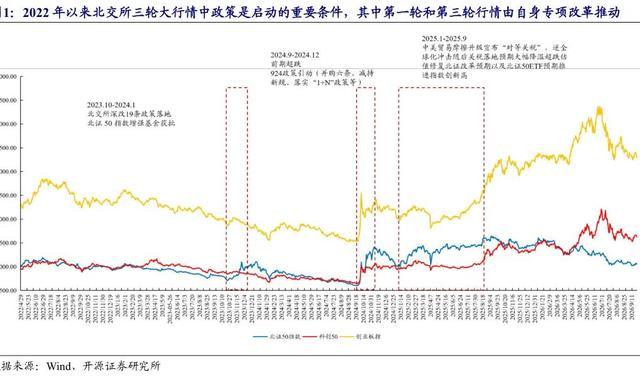
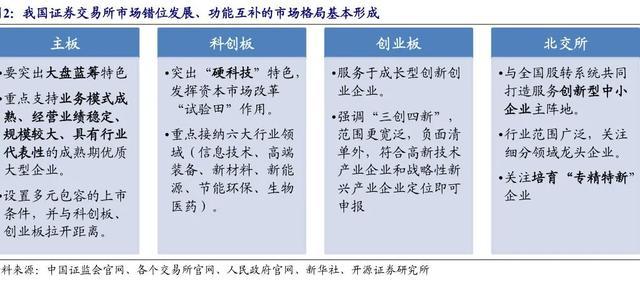
板块定位方面,北交所聚焦“更早、更小、更新”的创新型中小企业,为细分赛道冠军的孵化器,填补沪深市场对中小企业的服务空白,与沪深300所代表的大盘蓝筹群体在市值规模、定价逻辑上有一定差异,收益率联动性弱于科创板与创业板。
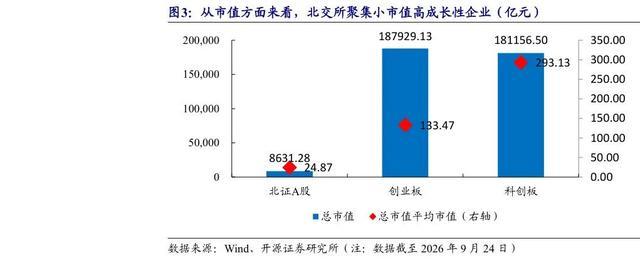
从市值方面来看,北交所聚集小市值高成长性企业,截至2026年9月24日平均市值为24.87亿元,远低于创业板的133.47亿元和科创板的293.13亿元。
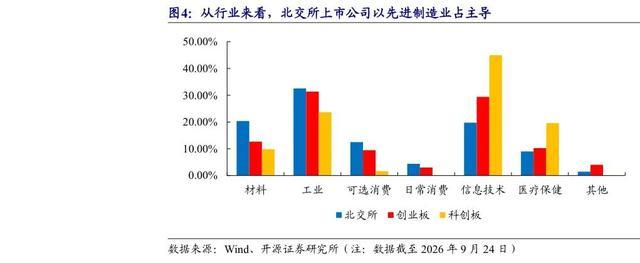
行业结构层面,沪深300权重集中于金融、消费、周期制造等大盘赛道,科创50、创业板指的主导产业(半导体、新能源、医药)均为沪深市场主流成长赛道,与大盘权重板块的资金持仓、产业联动高度重合;而北证50成分股多分布于高端装备细分领域、新材料等专精赛道,与沪深300行业权重交集有限,受大盘板块涨跌的传导效应明显更弱。
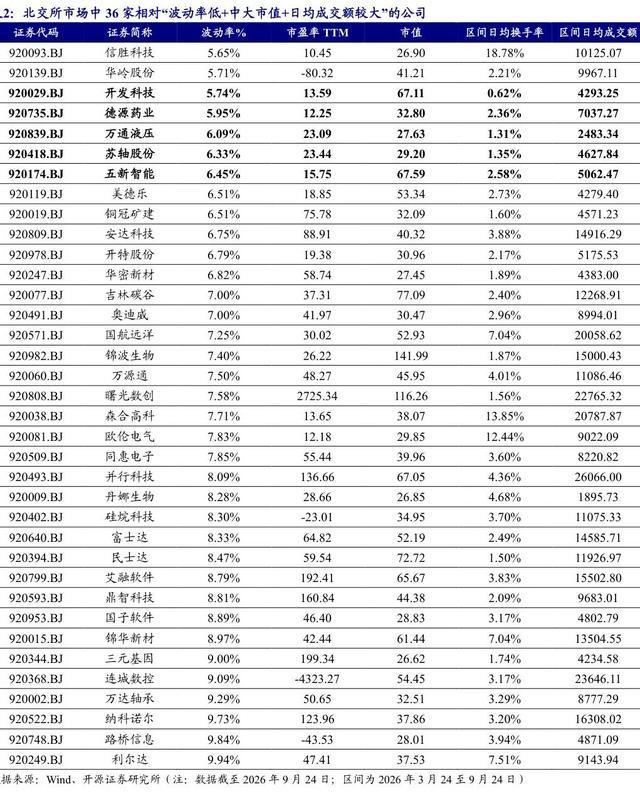
由于北交所的贝塔属性比科创板和创业板还低,只是波动率更高,因此我们从机构视角重点寻找北交所低波动率公司,选择2026年3月24日至9月24日月度波动率低于10%的企业,结合市值规模、流动性的多层筛选体系,选择截至2026年9月24日市值大于25亿,以及2026年3月24日至9月24日区间日均成交额大于2500万企业,筛选出36家相对具备防御属性、波动可控、中大市值标的。我们建议可以从中选择上市时间相对较长、目前市盈率相对较低的公司,进一步筛选,效果会更好。
2、北交所市场表现:本周北证50上涨,北证A股市盈率29.89X
本周,科创板整体PE估值从66.42X下滑到65.63X,创业板整体PE由39.30X下滑到38.79X,北证A股整体PE由29.80X上涨到29.89X。
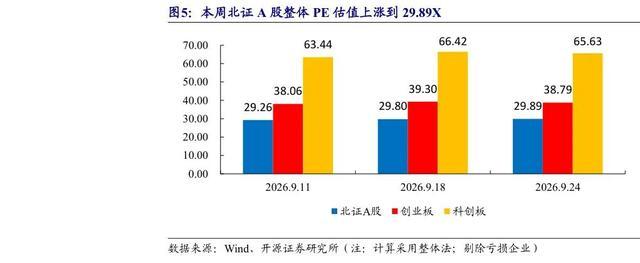
从估值方面来看,2026年北交所相对估值性价比机遇进一步凸显。截至2026年9月24日,北交所、创业板、科创板市盈率TTM分别为29.89X、38.79X、65.63X,北交所与创业板和科创板估值差分别达-8.90X和-35.74X。
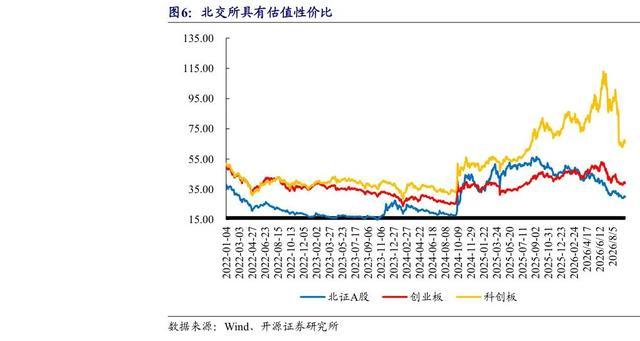
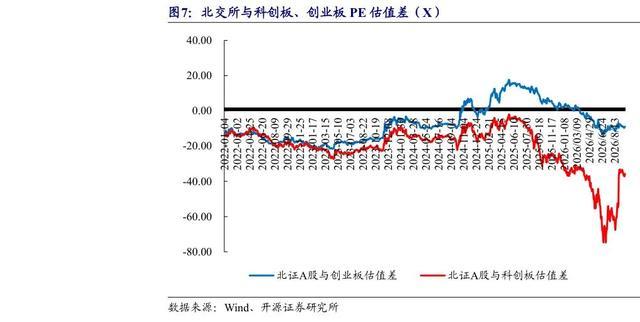
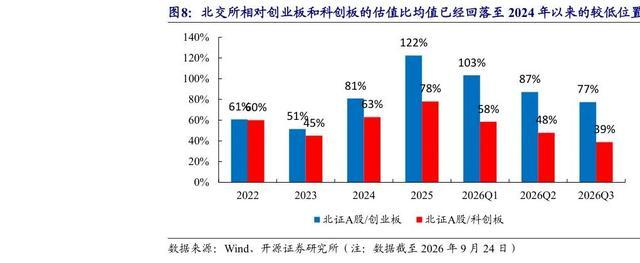
从长历史序列看,北交所相对创业板和科创板的估值比均值已经回落至2024年以来的较低位置。2026年三季度北交所估值相对创业板和科创板估值比均值分别77%和39%,截至2026年9月24日,估值比分别为77%和46%。
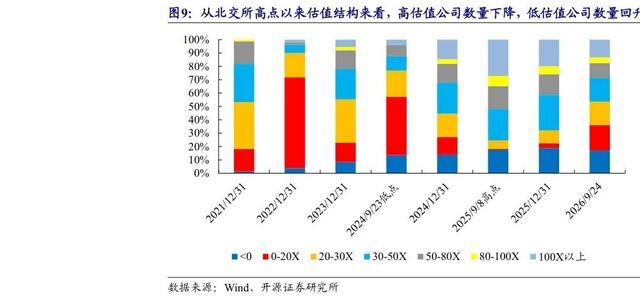
从北交所高点以来估值结构来看,高估值公司数量下降,低估值公司数量回升。北交所内个股情况来看,伴随前期估值压缩与盈利验证分化,北交所板块内部估值结构正经历系统性重塑,高估值公司数下降,低估值公司数量回升,截至2026年9月24日,北交所估值在0-50X的企业有189家,占比54.47%,相较2025年9月8日高点的30.29%提高24.17Pcts,与2024年9月23日的73.71%相差19.24Pcts。
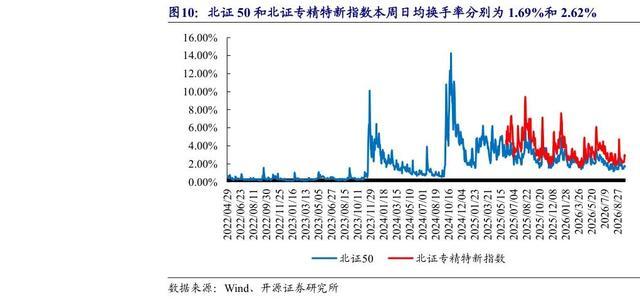
从流动性表现来看,北证50和北证专精特新指数本周(2026.9.21-2026.9.24)日均换手率分别为1.69%和2.62%,分别较上周增长0.15Pcts和0.44Pcts。
特别说明
开源证券北交所研究中心是业内首个设立的专注北交所、新三板的研究中心,专注这一领域10年。深耕科技新产业、专精特新小巨人、新质生产力。首创北交所行业划分:高端制造、TMT、化工新材料、医药生物、消费与服务五大战略行业。覆盖公司广,研究跟踪久。
所获荣誉
2023-2025年新财富最佳北交所公司研究团队第一
2024-2025年Wind金牌分析师最佳北交所研究机构
2024年21世纪金牌分析师北交所研究第一名
2016-2022年水晶球奖北交所最佳分析师公募榜/总榜 双第一
2016-2017年金牛奖新三板研究第一名
2015-2016年新财富最佳新三板研究第一名