沙弥新股申购解析:联亚药业(2026-9-28)

沙弥新股申购解析:联亚药业(2026-49)
今日创业板一家公司申购,基本面情况如下:
(1)联亚药业(保荐人:广发证券)301569
南通联亚药业股份有限公司,成立于 2005 年,深交所创业板注册制新股,申购代码 / 股票代码均为 301569,网上、网下申购日为 2026 年 9 月 28 日(T 日),中签缴款日 9 月 30 日(T+2),所属行业为(C27)医药制造业 [一手・深交所・发行公告・2026-09-24]。公司是一家以制剂技术为导向、专注复杂药物制剂的高端仿制药企,产品以出口美国为主,正加速转报国内。
逻辑解析:
①看估值:联亚药业本次公开发行股票数量为 **13,373.9563 万股(约 1.34 亿股)**,占发行后总股本 15.00%,全部为公开发行新股、无老股转让;发行后总股本 **89,159.7091 万股(约 8.92 亿股)**,发行前总股本 75,785.7528 万股。本次发行价格 **7.00 元 / 股**,对应上市总市值约 **62.41 亿元**,主营业务与发行人相近的可比上市公司市盈率水平情况如下:
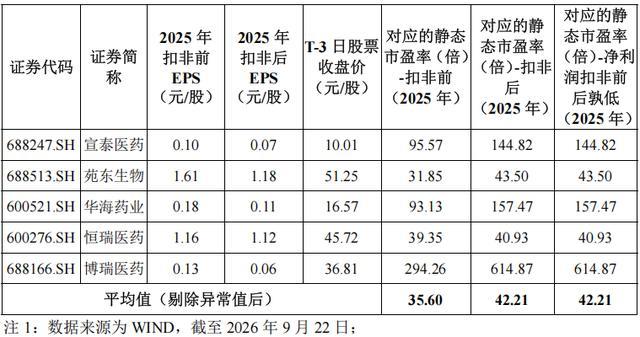
本次发行价格7.00元/股对应的发行人2025年扣非前后孰低归属于母公司股东的净利润摊薄后市盈率为27.99倍,高于中证指数有限公司发布的同行业最近一个月平均静态市盈率27.09倍,低于同行业上市公司2025年扣非前后孰低归属于母公司股东净利润的平均静态市盈率42.21倍,估值水平具备一定优势。
财务方面,2023—2025 年营收分别为 7.00 亿、8.66 亿、8.95 亿元,归母净利分别为 1.16 亿、2.60 亿、2.28 亿元;2026 上半年营收 4.92 亿元(+11.59%)、归母净利 1.41 亿元(+36.80%)估值水平进一步提升。
②基本面:
联亚药业是一家研发驱动型的高新技术企业,主要从事复杂药物制剂的研发、生产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。根据国家发改委印发的《高端医疗器械和药品关键技术产业化实施方案》,高端仿制药指的是“临床需求大、价格高的专利到期药品”的仿制药,以及能够“拓展国际高端市场”的仿制药,具有较强的技术壁垒。公司的产品均能符合“高端仿制药”的定义。
公司致力于实现两大目标:一是将自主研发和生产的高端制剂国际化,为处方药物市场和患者提供高性价比的优质药物;二是紧跟医保改革方向,把公司已在美国上市的高端制剂通过中美共线的审批路径快速引入国内市场,持续推动中国高端制剂产业的进步,努力降低药品成本,造福国内患者。
公司是国内领先的具有国际化布局并实现大规模出口美国市场的高端制剂企业,未来公司将依托自身技术优势持续进行产品研发,同时将境外获批产品引进国内,实现境内外双轮驱动发展。截至2026年3月31日,公司依靠自主研发的6大技术平台完成了多款产品研发,境外市场方面已有48个自研产品获美国FDA批准,并有1款产品在加拿大获批,适应症包括高血压、冠心病、糖尿病及女性避孕等。根据灼识咨询的统计情况,截至报告期末,公司获FDA批准注册的口服制剂总ANDA数量排名国内第三,口服缓控释制剂获FDA批准数量排名国内第一,自主研发获得FDA认证的对照标准制剂(RS)数量排名国内第一,多个缓控释制剂在美国市场占有率排名第一。同时,公司加速拓展国内市场,截至2026年3月31日,已有琥珀酸美托洛尔缓释片、盐酸二甲双胍缓释片(III)、富马酸喹硫平缓释片、左炔诺孕酮片及盐酸美金刚缓释胶囊等12个产品获NMPA批准上市,另有消化系统缓释片DG-062等5个产品处于CDE审评阶段。此外,公司在研产品管线丰富,截至2026年3月31日,公司有仿制药在研项目39个、改良型新药在研项目2个,其中多个在研项目具有首仿潜力。
公司在CRO服务领域同样深耕多年,研发水平获国际知名药企认可,客户涵盖美国和意大利等全球范围内企业。提供CRO服务参与研发的新药制剂已由合作方取得FDA的NDA批文2项,另有多个提供CRO服务参与研发新药制剂产品处于III期临床阶段。
③看募投:
按本次发行价格7.00元/股和13,373.9563万股的新股发行数量计算,若本次发行成功,预计发行人募集资金总额为93,617.6941万元,扣除6,818.7999 万元(不含增值税)的发行费用后,预计募集资金净额为86,798.8942万元。募集资金投资项目如下:
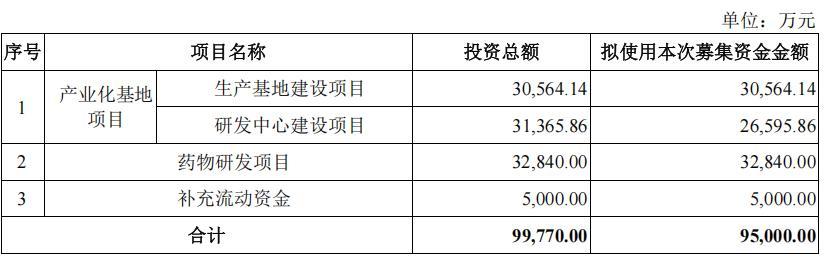
公司本次募集资金投向的项目紧密围绕公司目前的主要业务,以公司核心技术为基础,针对主要客户的市场需求变动情况,并充分结合公司发展战略。产业化基地项目将扩大公司产能并显著提高公司的研发能力;药物研发项目主要开展合计28个高端仿制药及改良型新药项目的研发工作,项目实施有利于丰富公司研发管线,提高公司竞争力。
本次募集资金投资的产业化基地项目实施后,公司业务经营规模将随之进一步扩大,形成更明显的规模优势,服务效率和品质将得到进一步提升,利润总额及净利润水平也将明显增加,提升公司的盈利水平和核心竞争力。长期来看,募集资金投资项目的建设完成将有利于实现公司的战略目标,对发行人的技术创新与产品创新具有较强的支持作用,增强公司的核心竞争力,使公司在未来的市场竞争中获得更大的竞争优势,巩固并提升公司的行业地位。
④看管理:
控股股东为 **Novast Holdings Limited(联亚开曼)**,发行前直接持股 22.6226%;实际控制人为 **ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU(联合创始人 / 首席科学家)、ZHANG SHUQIANG(张书强)3 人,均为美国国籍**,张国华与张书强系父子关系;3 人通过联亚开曼及 5 家境内员工持股平台合计控制公司 **29.4999%** 的股份。
需注意实控人合计控制比例不足 30%、在 A 股中偏低,上市融资后或进一步稀释,存在控制权稳定性隐忧;公司历史上曾设置特别表决权安排并已拆除,且此前于 2024 年 9 月终止科创板 IPO、后转战创业板过会。
⑤**主要风险提示:
** 一是客户集中,2023—2025 年第一大客户 Ingenus 销售占比分别为 56.63%、51.87%、55.56%;
二是境外收入占比高(2025 年 63.15%,主要来自美国),受关税、汇率及中美政策影响;三是实控人美国籍 + 控制权比例偏低
综上,公司所处行业景气度尚可,估值在业绩加持下同行业及可比公司优势明显,募投成长空间较好,破发概率较低。但基本面具备一定瑕疵,建议开盘后逢高兑现,不建议追高。
结论:小沙弥今日参与申购。投资路上一路相伴,欢迎持续关注。
(上述内容仅供参考,代表个人观点,不构成具体投资建议。)