
扩产、爆单,这个行业还在继续爆发
在科技一片大跌的哀嚎中,MLCC概念却逆势走强。
9月8日-15日,创业板指累计跌去4.44%,MLCC概念却逆势涨超5个点,期间甚至一度掀起涨停潮。
更有意思的是,创业板指在9月8日至23日,终于走出一个小V型反转,仅微跌0.56%;可MLCC概念已经稳步涨了近9个点。
这轮MLCC的强势行情,是AI服务器需求拉动下,海外龙头厂商再度启动涨价、以及扩产预期升温所带来。
此情此景,不免让人联想到此前存储芯片那一轮由涨价周期驱动的轰轰烈烈的行情。
大家都在盼,盼望MLCC能复刻存储芯片的行情,盼望新一轮周期机会袭来,资金 正在蠢蠢欲动!

MLCC(Multi-Layer Ceramic Capacitor),也就是片式多层陶瓷电容器,被誉为“电子工业的大米”,是现代电子设备不可或缺的基础无源元件。
虽然MLCC既不执行运算、也不贡献算力,但GPU、HBM、芯片、电源模块乃至主板,在高频大电流条件下能不能稳住,很大程度上要取决于它。
简单来说,MLCC就像电路里的微型减震器和消音器。芯片高速运转时,电流会瞬间剧烈起伏,MLCC能快速充放电,抑制瞬时电压波动;同时抑制电路杂波与电磁干扰,保障芯片稳定运行。
对比铝电解电容、钽电容等其它电容品类,MLCC的优势更为突出。
它体积微小、可靠性高、使用寿命更长、高频损耗低,温度稳定性好,能适配大规模工业化生产,因而在智能手机、家电、汽车、服务器等各类电子产品上都有渗透。
不过,在这轮由AI服务器需求扩张引爆的MLCC超级周期里,不同档次的MLCC有着截然不同的命运。
中低端MLCC工艺成熟,主要用于手机、家电、普通PC等传统消费电子。
高端高容MLCC,生产需要微米级叠层、特殊陶瓷粉料,技术门槛非常高,多用于AI服务器、高端车规、大功率算力主板。
在过去,手机、PC等传统消费电子,是MLCC行业的基本盘,但市场已进入存量博弈,价格弹性偏弱。
主攻中低端MLCC的企业,有席吃,但只能坐小孩那桌。
而近几年随着AI的爆发,AI服务器和新能源车成为MLCC新的增长极,做高端MLCC的企业才能坐上主桌!
因为AI服务器MLCC搭载量远高于传统机型,单台用量可达传统服务器的8-10倍。比如英伟达GB300平台,单台最多搭载3万颗MLCC,单个AI机柜用量更是达到44万颗。
据Intel Market Research,2025年全球AI服务器及汽车电子用MLCC市场规模约48.1亿美元,预计2034年达到167.5亿美元,年复合增速高达21.2%。
高盛则预测,2025-2030年,AI服务器带来的MLCC市场规模将增长4.3倍。
海外MLCC巨头已经纷纷扩产。
9月1日,三星电机签下一笔价值1.07万亿韩元(折合人民币近53亿元)的MLCC供应合同,产品用于AI服务器,供货期限覆盖2027年全年。这也是三星电机史上单笔金额最大的MLCC长约。
9月14日,村田制作所披露已规划800亿日元追加投资,用于MLCC扩产,重点投向AI服务器领域。
需求爆发是产业景气的信号,但现在问题是,高端MLCC产能短期内难以跟上需求的快速爆发!
高端MLCC的产能瓶颈不只在设备,也在良率。堆叠层数超500层后良率大幅下降,超高容产品良率仅约40%。同时,高端产线建设、工艺调试、客户认证周期长达18至24个月。
因此,当前产能无法满足需求缺口,有机构预测,高端MLCC供需紧张格局大概率要延续到2028年。
供需错配下,海外巨头早已开启涨价潮。
今年4月,村田将AI服务器高容MLCC和车规级MLCC涨价15%-35%;
太阳诱电从4月起将高容量汽车级MLCC上调10%-30%,消费级MLCC上调 6%-13%,9月价格将进一步上调;
三星电机则宣布8月起所有MLCC产品价格上涨30%。
量价齐升,叠加供需缺口短期内难以弥合,MLCC行业迈入确定性上行周期,这点已经毋庸置疑。

但一个残酷的真相是,目前国内企业主要做的是中低端MLCC,比如风华高科、三环集团等本土企业。
而全球高端MLCC市场长期被日韩巨头垄断,其中村田制作所、三星电机、太阳诱电,合计占据全球7成的市场份额。
换言之,本轮AI服务器拉爆的是高端MLCC需求,而国内企业仍以中低端为主,实际上受益有限!
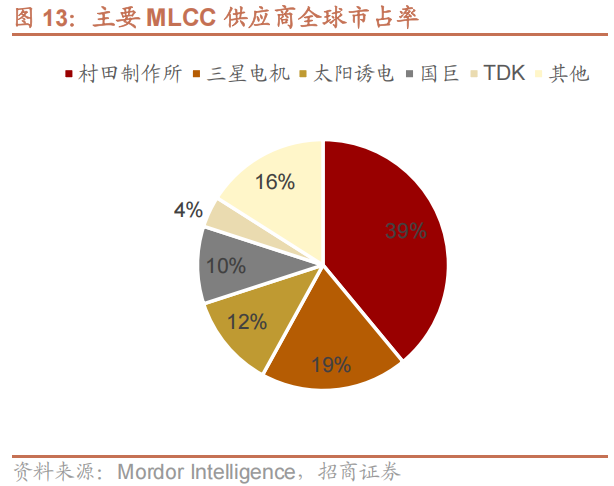
即使从全球MLCC市占率看,第一梯队的村田与三星电机,合计已超过54%;而三环集团、风华高科、微容科技三家本土企业,加起来还不到6%。
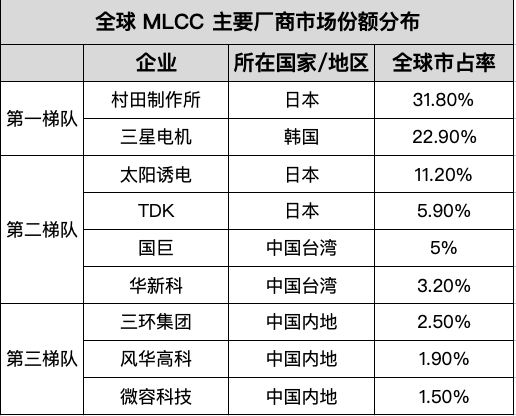
源:据财通证券研究所研报整理,市占率为2024年
不过,这也并不是说国内厂商就完全没有机会。
一方面,海外龙头的产能向高端倾斜,中低端产线供给有所收缩,正所谓人弃我取,这也恰好给了国内厂商承接的空间。
而电子消费领域,正是国产替代中最成熟的赛道之一!
前边说到,手机、PC等传统消费电子依然是MLCC行业的基本盘。
以手机来说,单台手机MLCC搭载量可达800至1000颗,仅国内智能手机市场年搭载量就突破万亿颗,基础需求体量巨大。
虽然行业进入存量阶段,但2023年我国MLCC贸易逆差近200亿元,有着广阔的国产替代空间。
目前风华高科、三环集团、微容科技等企业,已经实现全尺寸常规MLCC量产,覆盖家电、手机、PC等场景,具备完整的规模化供货能力,能有力承接海外溢出的中低端产能份额。
另一方面,汽车电子是MLCC国产替代的第二条路径。
我国新能源汽车产业连续11年全球产销第一,2025年产销均突破1600万辆,电动化、智能化升级将带动车规级MLCC需求的攀升。
相较于普通消费级产品,车规MLCC对耐高温、高可靠性、批次稳定性要求更高,认证周期更长,因此有更高的技术壁垒和产品溢价。
目前国内头部厂商已实现一定突破,比如风华高科,2025年汽车电子板块销售额同比增长16%;微容科技实现全尺寸车载MLCC量产,能稳定供货一线车企及上下游供应链。
更重要的是,虽然高端MLCC市场长期被海外巨头垄断,但在AI服务器端,国内厂商已经开启从0到1的突破!
风华高科已成功导入国内头部AI服务器供应链,AI算力客户订单充足、相关业务快速增长;
三环集团年报披露,多款高容MLCC通过客户验证,实现小批量供货;
微容科技超高容工业级MLCC已批量供应头部服务器厂商,进军高端算力赛道。
所以,MLCC行业的周期机会确实存在,有0从到1的突破,相信就会有从1到N的量变与质变,这其中才是更大的机会。
只是,MLCC概念的波动挺大的,比如7月初到7月底这波科技大调整中,MLCC概念深度回调了近40%,它也属于涨得猛、但跌起来也很凶残的料。
务必远离跟风概念炒作的企业,那些真正有业务、有技术突破的,或许才更有机会为我们带来长期行业红利。