净利润9300万,机器人IPO终止

来源:市场资讯
(来源:IPO上市实务)
9月21日,上交所发布审核决定,因浙江环动机器人关节科技股份有限公司(环动科技)及其保荐机构主动撤回上市申请,公司科创板IPO审核正式终止!
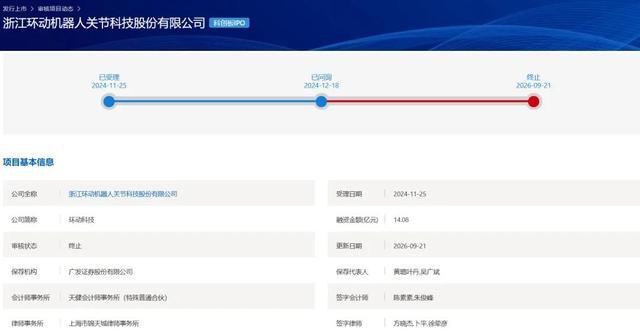
公司是从事机器人关节高精密减速器的研发、设计、生产和销售的国家高新技术企业,为客户提供覆盖 3-1,000KG 负载机器人所需的高精密减速器整体方案,产品包括 RV 减速器、精密配件及谐波减速器,RV减速器为公司主要产品,广泛应用于机器人、工业自动化等高端制造领域。
公司及其业务前身双环传动机械研究院深耕高精密减速器行业十余年,承担了国家863计划“机器人RV减速器研制及应用示范”项目、工信部智能制造专项“工业机器人高精度减速器智能制造建设项目”和国家发改委核心技术攻关专项(重大技术装备方向)三个国家级项目,以及浙江省重点研发计划“高精度减速器及一体化关节模组研发与应用”、“机器人精密减速器关键技术研发及产业化”、“协作共融机器人关键技术与整机研发”、“大负荷重载机器人关节 RV 减速器研制及产业化”等项目;并主要参与了工信部国家重点研发计划“智能机器人”重点专项之“重载工业机器人研发与应用”、“机器人核心零部件性能提升与应用”等项目。经过多年深耕发展,公司及其业务前身历经样机开发、小批量试制、批量化及产业化能力建设,较早地突破了设计理论、制造关键工艺、检测测试、高精密装配和专用装备开发等环节的关键核心技术并实现规模化生产,已建立完善的减速器设计、制造、装配、检测及市场应用体系,形成了40余种工业机器人用高精密减速器的产品谱系。
截至本招股说明书签署日,公司共拥有66项专利权,其中发明专利31项。公司为国家级专精特新重点“小巨人”企业、国家高新技术企业、国家级科技型中小企业、浙江省专精特新中小企业、浙江省机器人产业发展协会理事单位,获评“浙江省高新技术企业研发中心”、“浙江省企业技术中心”、“浙江省重点企业研究院”、“浙江省环动机器人关节省级企业研究院”,公司“重载工业机器人RV减速器”入选2024年工信部首台(套)重大技术装备。公司高度重视技术创新和研发团队建设,公司总经理兼技术中心负责人、正高级工程师张靖博士为国家科技创业领军人才,正高级工程师王永波博士为中组部国家海外高层次创新人才。报告期内,公司获得多项奖励和荣誉,包括2025年中国机械工业联合会和中国机械工业学会“机械工业科学技术奖一等奖”、“2025年高工金球奖-年度企业及中国国产RV减速器市场占有率第一企业”、“2024年高工金球奖-十年行业贡献企业”、2023年第四届中国机器人行业年会“机器人减速器技术突破奖”、2023年第十二届中国创新创业大赛(浙江赛区)成长企业组金奖、“2023年高工金球奖-年度企业”、中国科学技术协会“2022年科创中国-新锐企业”、中国机械通用零部件工业协会“2021年技术创新特等奖”,连续三年获得恰佩克“年度价值品牌奖”、连续两年获得“高工金球奖年度产品”等多项荣誉。
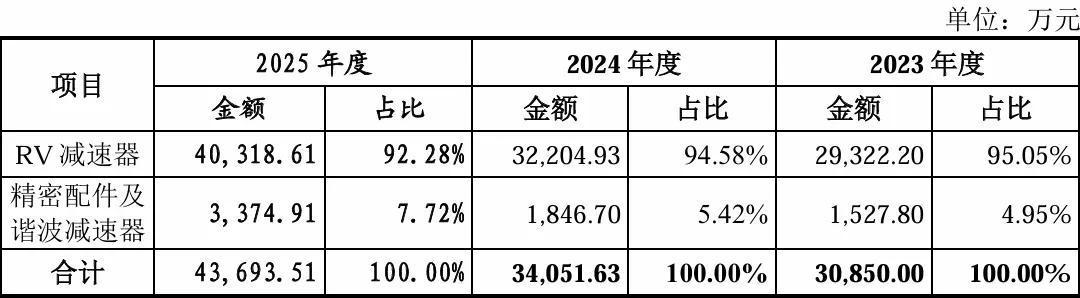
报告期内,公司主营业务收入分别为30,850.00万元、34,051.63万元和43,693.51万元,公司主营业务收入的产品构成如下:
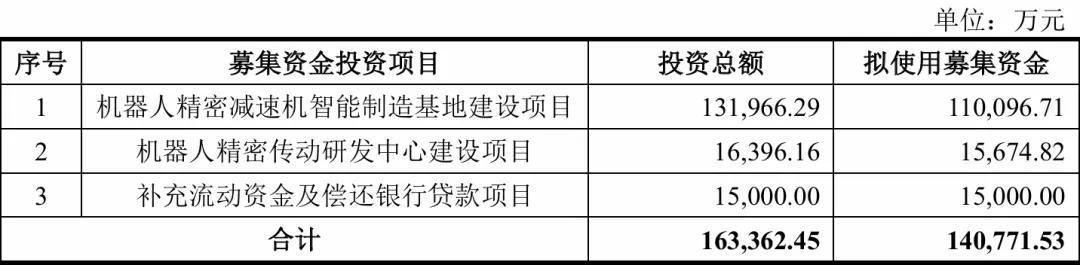
本次发行募集资金扣除发行费用后拟用于投资项目的具体情况如下:
2023年、2024年、2025年,公司实现营业收入3.09亿元、3.41亿元、4.38亿元;同期实现归母净利润为7626.29万元、6076.45万元、9376.65万元。
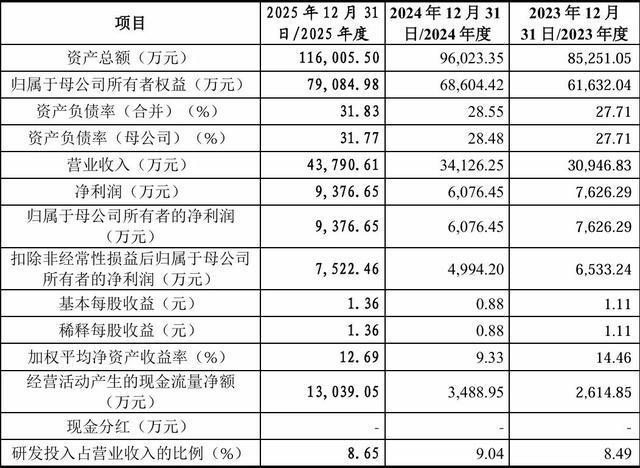
在上交所下发的首轮问询函以及第二轮问询函中,重点关注技术先进性、市场空间、客户与业绩、员工持股和股份支付、研发费用、募投项目等一系列问题。
市场空间与成长性:围绕市场空间与成长性,要求发行人说明不同类型减速器的性能、应用场景差异,拆解RV减速器终端收入结构、行业周期、新增及存量替换市场规模与行业竞争格局,对比国内外厂商产品结构、品类丰富度,评估客户自研带来的替代风险;同时核查产品价格走势,判断市场是否趋于饱和、收入增速是否存在放缓风险,并结合新产品管线、技术实力、供应链及研发情况,综合论证发行人成长性,提示相关风险。
客户与业绩:问询围绕客户集中与客户依赖问题,要求说明客户集中度偏高的原因,对比同行差异;结合下游工业机器人市场格局、埃斯顿、埃夫特两大核心客户的业绩波动、在手订单,论证与主要客户合作稳定性,评估收入下滑、业绩大幅下滑风险,披露相关风险;解释对前两大客户收入占比与其市场份额的差异,说明新增客户拓展进展、订单情况及拓客措施有效性,分析收入增长可持续性;同时说明经销模式的采用原因,评估客户集中、单一客户重大依赖对持续经营能力的影响。
员工持股和股份支付:问询围绕股权激励实施、股份支付及企业估值展开,要求说明历次股权激励授予时间、对象、股份支付费用核算分摊、决策程序合规性;核查股份公允价值评估的过程、参数选取、估值合理性,对比同行业估值水平,解释2021-2023年估值变动较大的原因;说明对部分员工重复授予股权激励的原因,核查持股平台、增资入股的背景,判断相关人员是否为发行人员工、是否属于股份支付,论证持股平台设立、股份授予决策程序及内控合规性。
研发费用:问询围绕研发费用核算、研发人员与研发活动管理展开,要求说明研发人员认定标准、岗位调动、工时归集规则,核查兼职研发人员薪酬分摊合理性;说明研发领料、试制样品、废料流转内控,区分生产与研发共用设备的费用分摊口径,解释计入研发费用的折旧摊销增长原因;披露研发物料明细、领用消耗匹配性,核实工时填报、审批复核内控是否健全;结合行业对比,说明发行人研发费用率低于同行业可比公司均值的原因及合理性。
募投项目:问询围绕本次募投项目开展,要求结合产品市场空间、产能利用率、在手订单,量化分析新增产能消化风险;说明募投项目建设内容、设备采购,项目建成后对生产运营模式的影响,论证研发中心项目与公司研发阶段、研发需求的匹配性;分析募投项目投资规模、各子项目必要性、人员规划、折旧摊销对业绩的影响;结合行业景气、产销率、客户拓展、在手订单,判断新增产能规划合理性;结合货币资金、负债、营运资金周转情况,测算营运资金缺口,说明补充流动资金、偿还银行贷款的必要性,同时核查募投资金是否用于土地相关资金置换。(行业研究)