
博迈医疗过会,外销占比高,重管理重销售轻研发,九成靠经销

文:权衡财经iqhcj研究员 王心怡
编:许辉
刚过会的广东博迈医疗科技股份有限公司(简称:博迈医疗)拟在创业板上市,保荐机构为中金公司。本次发行前,公司的总股本为5,782.0355万股。公司本次拟公开发行新股不超过2,000万股,占发行后总股本的比例不低于25%。公司拟使用募集资金12亿元,用于松山湖全球总部项目、湖南生产基地技改(一期)项目、介入类医疗器械研发项目。
实控人控股博迈医疗35.31%,实控人配偶套现4.76亿元,曾启动股份回购;外销占比高,净利增幅陡然下滑;重管理重销售,研发费用率持续下滑且低于可比同行均值;经销占比近9成,应收攀升,存货上涨,应收账款周转率持续下滑;未决诉讼涉案金额近千万元。
实控人控股35.31%,实控人配偶套现4.76亿元,曾启动股份回购
博迈有限由深圳博思迈以货币出资设立,设立时注册资本500万元。截至招股说明书签署日,萍乡博思迈直接持有公司28.82%的股份,系公司的控股股东。李斌通过萍乡博思迈、新博伟业、新博时代、新博共享、新博智享合计间接持有博迈医疗21.43%股份,通过担任萍乡博思迈、新博伟业的执行事务合伙人合计控制公司35.31%股份。
同时,李斌自公司博迈有限设立以来,一直担任博迈有限及博迈医疗的执行董事或董事长,并参与公司的生产经营活动,对公司的经营决策有重要影响。因此,博迈医疗的实际控制人为李斌。
博迈医疗提交本次发行上市申请前十二个月内存在10名新增股东,2025年3月,社保长三角基金、珠海安荣、和谐安瑞、融汇弘上、未来益财、奇点明远受让实际控制人配偶贺瑛股份成为公司股东;2025年8月,东莞科创受让萍乡博思迈、新博智享股份成为公司股东;2025年8月,常州济峰、武汉济峰、腾讯创投受让奥特二十三号、萍乡博思迈股份成为公司股东。
2025年1月19日,新建元二期、新建元三期将全部所持400.0185万股股份、143.6365万股股份以10,667.16万元、3,830.3067万元的价格转让给贺瑛;2025年1月21日,极创金源将所持218.8111万股股份以5,834.9627万元的价格转让给贺瑛;2025年3月10日,萍乡博思迈将所持26.9246万股股份以852.6123万元的价格转让给贺瑛;2025年3月14日,苏州凯辉、服贸基金将全部所持206.8365万股股份、206.8365万股股份转让给贺瑛。
2025年3月14日,申创投资、申创浦江、申创新动力、申创产城、宁波君元与公司、萍乡博思迈、李斌、贺瑛签署《股份回购协议》,因公司在2024年12月31日前未能完成合格上市,申创投资、申创浦江、申创新动力、申创产城、宁波君元要求回购义务人回购其全部股份。其中,由贺瑛以股权转让的方式回购198.4732万股股份,公司以减资的方式回购192.3216万股股份;东莞创新要求回购义务人回购其全部股份。其中,由贺瑛以股权转让的方式回购26.4631万股股份,公司以减资的方式回购25.6429万股股份。
2025年3月24日,社保长三角基金、珠海安荣、和谐安瑞、融汇弘上、未来益财、奇点明远与李斌、贺瑛、公司、萍乡博思迈、新博智享、新博伟业、新博时代、新博共享签署《投资协议》,贺瑛将全部所持1,428万股股份以4.76亿元的价格转让给社保长三角基金、珠海安荣、和谐安瑞、融汇弘上、未来益财、奇点明远。
报告期各期末,博迈医疗交易性金融资产余额分别为8,019.22万元、1.875亿元和1,503.96万元。
外销占比高,净利增幅陡然下滑
博迈医疗专注于高性能血管介入医疗器械的研发、生产及全球销售,是全球行业内技术及产品领先的复杂血管疾病介入治疗解决方案提供商,同时也是国产血管介入球囊导管领域产销量领先的研发生产企业。2023年-2025年,公司营业收入分别为3.35亿元、4.596亿元和6.546亿元,2024年和2025年营收增幅分别为37.19%和42.43%,各期净利润分别为2599.14万元、7678.47万元和8004.99万元,2024年和2025年净利润增幅分别为195.42%和4.25%。
截至2026年6月末,博迈医疗资产总额为14.626亿元,较上年末增长11.38%,负债总额为7.439亿元,较上年末增长7.27%;归属于母公司所有者权益合计为7.094亿元,较上年末增长16.15%;所有者权益合计为7.187亿元,较上年末增长15.98%。此番募资超过净资产,接近资产总额。
截至招股说明书签署日,冠脉扩张球囊在境内所有省份均已进行了集采,外周血管球囊扩张导管以及其他血管介入球囊如切割/刻痕球囊等已经在部分省份开始集采,药物涂层球囊已启动全国集采,部分创新型产品尚未纳入集采。
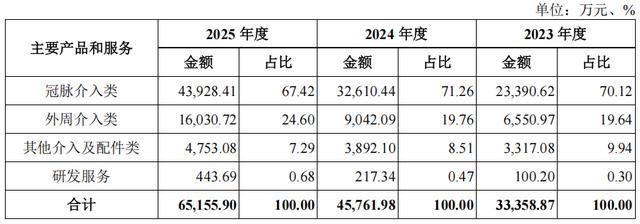
报告期内,博迈医疗主要产品包括冠脉介入类、外周介入类、其他介入及配件类等,相关产品收入占主营业务收入的比例分别为99.70%、99.53%和99.32%,是公司主营业务收入的主要来源。公司冠脉介入类产品的销售收入分别为2.339亿元、3.261亿元和4.393亿元,呈快速增长趋势,主要系受益于:销售渠道开拓及推广能力的提升,球囊产品的销售量快速增长;高压非顺应刻痕球囊导管(WedgeTMNC)、冠脉高压切割球囊导管(RevoEdgeTM穿甲TM)等新产品上市,进一步贡献了增量收入。
报告期各期,博迈医疗主营业务收入中境外销售占比分别为60.68%、57.68%和54.43%,境外收入占比较高。欧洲和亚太是全球重要的高端血管介入器械市场,亦是公司海外业务拓展的关键目标区域之一。
博迈医疗作为血管介入医疗器械领域的领先企业,凭借在球囊导管等产品上的技术优势与规模化生产能力,在市场中占据领先地位。依据弗若斯特沙利文的数据,2025年博迈医疗以11.0%的市场份额成为中国冠状动脉球囊扩张导管市场第四位,国产品牌第一位;以6.5%的市场份额成为中国外周动脉球囊扩张导管市场第五位。
报告期各期,博迈医疗主营业务毛利率分别为61.47%、64.81%和68.46%,受益于高毛利的产品陆续上市及成本持续优化,公司毛利率呈不断增长趋势。若未来宏观经济、医疗器械行业政策、医保政策、集中带量采购政策、市场竞争程度、产品销售价格、原材料价格、供应商供应等发生重大不利变化,将可能导致公司产品销售价格下降,或公司不能通过提高生产效率、技术革新、工艺革新、扩大生产规模等降低生产成本。
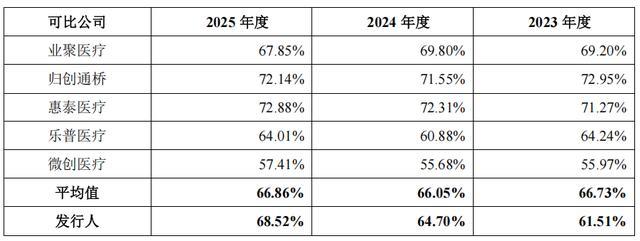
公司毛利率可能会有所下降,从而对公司盈利能力造成不利影响。以报告期各期原有毛利率水平下降1%的幅度进行测算,各期毛利额将下降1.63%、1.55%和1.46%。
重管理重销售,研发费用率持续下滑且低于可比同行均值
报告期各期,公司期间费用随着公司业务规模的扩大、人员的增长而不断增加,但随着公司新产品上市、销售渠道的不断完善及开拓,公司营业收入快速增长,期间费用率保持相对稳定。
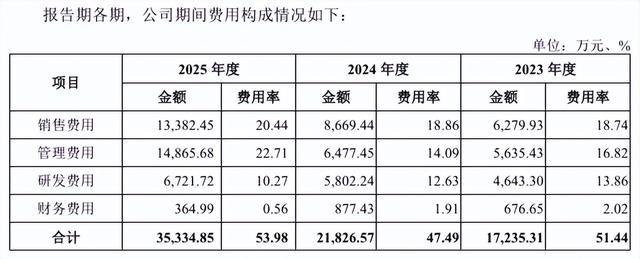
报告期各期,博迈医疗销售费用分别为6,279.93万元、8,669.44万元和13,382.45万元,销售费用占营业收入的比重分别为18.74%、18.86%和20.44%。公司的销售费用主要由职工薪酬及股份支付、交通及差旅费、会议费、宣传推广费等构成,上述费用合计占销售费用的比例分别为85.39%、89.11%和87.07%,占比较高。报告期各期,公司参展费金额分别为133.28万元、507.10万元和529.09万元,为公司参加国内外大型医疗器械展会相关的参展、展台搭建等费用。
权衡财经iqhcj发现,报告期各期,公司研发费用率分别为13.86%、12.63%和10.27%,连续下降,且低于可比同行均值24.83%、17.57%和14.33%。
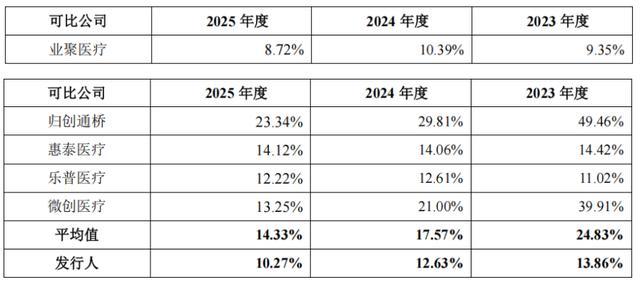
报告期各期,公司管理费用金额分别为5,635.43万元、6,477.45万元和14,865.68万元,占营业收入的比例分别为16.82%、14.09%和22.71%行业可比公司均值为14.07%、12.38%和11.23%,博迈医疗管理费用率远超。报告期各期,公司确认的股份支付金额分别为429.08万元、293.33万元和5,593.81万元,2025年确认的股份支付金额较高,主要系当期确认回购股份支付费用金额较大。
报告期各期,公司管理费用中的专业服务费分别为833.05万元、693.89万元和1,061.52万元,主要由IPO上市费用、律师服务费、股权融资费用、人力资源培训及招聘费和材料检测费用等构成。2025年金额有所上升,主要原因为IPO上市相关费用较以前年度增加。
经销占比近9成,应收攀升,存货上涨,应收账款周转率持续下滑
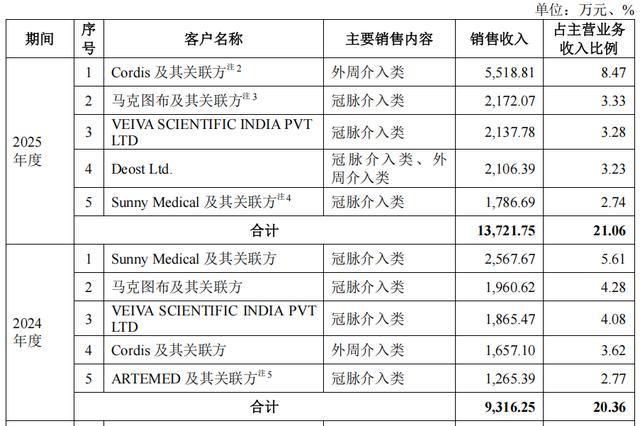
博迈医疗的产品销售以经销模式为主,报告期内,公司主营业务收入中经销模式占比为88.38%、90.48%和87.80%,前五大客户均为外销客户。
博迈医疗的存货主要由原材料、半成品和库存商品等构成。各期末的存货账面价值分别为9,478.62万元、1.124亿元和2.048亿元,占各期末流动资产比例为24.70%、22.33%与38.52%。报告期各期计提的存货跌价准备金额分别为604.86万元、286.05万元和487.26万元。
报告期各期末,公司应收账款账面价值分别为3,723.15万元、6,383.55万元和8,593.91万元,占流动资产比例分别为9.70%、12.68%和16.17%。
报告期各期,博迈医疗应收账款周转率分别为12.96、8.99与8.65。2023年至2024年期间,公司应收账款周转率有所下降,主要原因为:随着公司销售规模的快速增长,公司给予部分采购金额较大及合作历史较长的核心经销商一定的账期支持;在境外市场,部分地区的医院回款周期普遍较长,公司给予部分经销商一定的账期支持;自2023年开始,公司持续有多款创新产品上市,在新产品上市推广的前期,公司在新产品上给予核心经销商一定的账期支持,以推动新产品的快速商业化。
未决诉讼涉案金额近千万元
截至招股说明书签署日,博迈医疗及其控股子公司作为被告的未决诉讼涉案金额为原告主张的侵权损失948.70万元及律师费、公证费、差旅费等合理支出,该案件处于诉讼初期阶段,尚未收悉开庭传票。
经对涉案产品(即外周药球“VasecureTM始祖鸟TM”)与涉案专利进行比对分析,公司在药物球囊技术领域的专利申请时间早于原告涉案专利,涉案产品系公司自主、独立研发形成,其部件组成中不含涉案专利权利要求的全部技术特征,未落入涉案专利权利要求的保护范围。报告期各期,涉案产品的营业收入分别为0万元、3.66万元和1,219.67万元,营业收入占比分别为0%、0.01%和1.86%,如极端情况下,公司最终败诉并承担赔偿责任,将会对公司药物球囊销售和业绩造成一定不利影响。
2023年9月11日,上海市浦东新区应急管理局对公司子公司上海脉科进行安全生产检查时,发现上海脉科处置废弃危险物品未采取可靠的安全措施。上海市浦东新区应急管理局于2023年9月20日对上海脉科出具了《行政处罚决定书》(文号:2120230796),对其处以人民币0.5万元罚款的行政处罚。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。