今日申购|联亚药业,能出海的高端仿制药选手来了

今天打新的主角是联亚药业,深交所创业板。
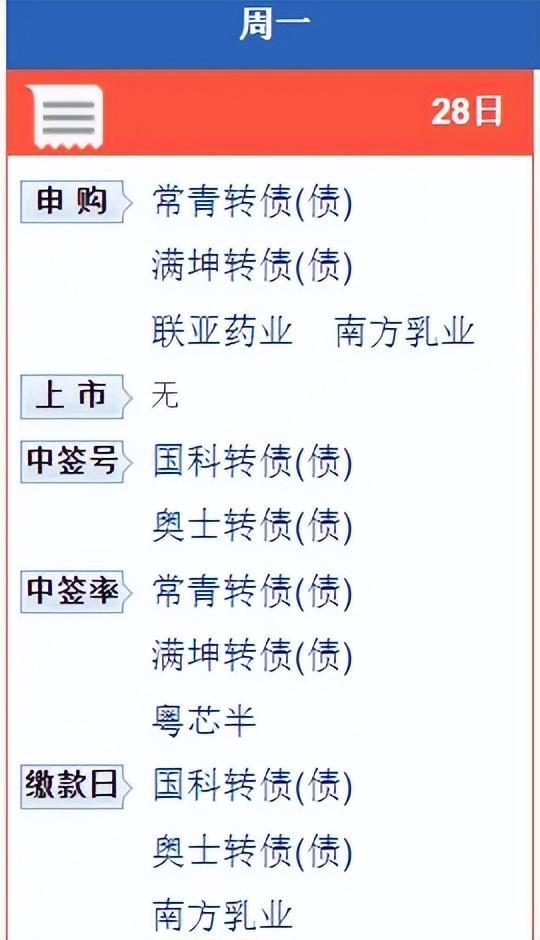
本次一共发行约1.34亿股,占发行后总股本的15%。
按发行价算,发行后总股本约8.92亿股,对应发行后总市值约62.4亿元。
首日能流通的,大致在8亿元上下。
市盈率27.99倍;中证指数发布的同行业最近一个月平均静态市盈率是27.09倍。
顶格申购:单一账户上限1.85万股,需要深市市值18.5万元,1.85万股除以500股,能拿37个配号。
中签率:预计区间大致在0.02%~0.05%,中值约0.03%。照0.03%推算,顶格申购拿37个配号,一个账户中一签的概率大概1%出头。
中一签是500股,按7元缴款3500元,若首日涨100%,赚3500元;涨250%(股价到24.5元),赚8750元。
它到底是干嘛的?一句话:专挑最难仿的药,卖给美国人
联亚药业2005年成立于南通,公司是做"高端仿制药"——不是那种谁都能压片装瓶的普通仿制药,而是缓控释制剂和低剂量药物制剂这两类公认难啃的骨头,主要卖给美国市场。
什么叫缓控释?说人话就是:普通药片吃下去,"哗"地一下全释放了,血药浓度冲高再回落,一天得吃好几次;缓控释片是靠特殊结构让药在24小时里匀速往外"渗",一天一片就够。听着简单,做起来是另一回事——你得让一片药里几十亿个微小单元按同一个节奏溶出,工艺差一丝,释放曲线就歪了,FDA当场毙掉。
据IMS数据,2025年它的硝苯地平缓释片(AB1、AB2)、盐酸地尔硫卓缓释胶囊(AB3)在美国市场占有率均排名第一,琥珀酸美托洛尔缓释片排名第二;
国内这边,12个产品拿到NMPA批文,拳头产品琥珀酸美托洛尔缓释片在第七批国家集采中以第一顺位中选。
赚钱吗?赚。但2025年有个小坎
先看三年成绩单:
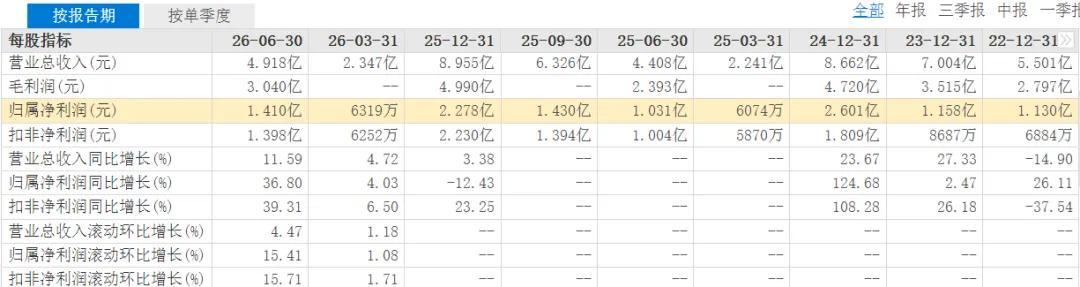
营业收入:2023年7.00亿元 → 2024年8.66亿元 → 2025年8.95亿元,年均复合增速13.1%。
归母净利润:1.16亿元 → 2.60亿元 →2.28亿元。注意,2025年是下降的,同比-12.43%。
为什么降?两个原因叠加:一是2024年那个2.60亿里有水分——当年股份支付费用冲回计入了非经常性损益,扣非后归母净利润实际是1.81亿元;二是2025年美国市场价格战和关税一起挤压,公司当年汇兑损失就达2003.72万元。
毛利率反而是逐年往上走的:50.19% → 54.49% → 55.73%。净利率16.53% → 30.03% → 25.44%。
2026年是个明确的转折点。上半年营收4.92亿元,同比增长11.59%;归母净利润1.41亿元,同比增长36.80%,扣非增速更高;毛利率从55.73%抬到了61.8%。
募来的钱准备怎么花
先看两个数:
募投项目投资总额:99770万元(约9.98亿元)。本次实际募资总额:9.36亿元(13373.96万股 × 7元/股),少募了约6150万元。
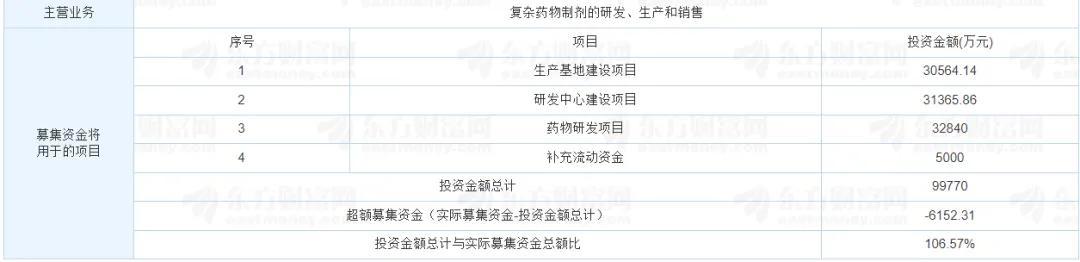
钱主要投向三块:
产业化基地项目,包含两个子项——生产基地建设投资总额30564.14万元(拟全部使用募资),研发中心建设投资总额31365.86万元(拟使用募资26595.86万元)。
建成达产后,将新增10亿片片剂和1亿粒胶囊产能。扩产是有依据的:2025年公司片剂产能利用率88.98%,胶囊139.12%(超过100%是因为按每月22个工作日折算,实际节假日也在排产),产能确实吃紧。
药物研发项目,投资总额32840万元,拟全部使用募资,将开展涉及妇科用药、高血压等28个产品管线的研发工作。
最后聊聊行业前景
缓控释制剂属于仿制药里的高附加值赛道,相比普通仿制药,工艺壁垒高、竞争玩家少,海外市场空间稳定。多家机构调研观点提到,国内仿制药行业正在从简单原料药转向高端复杂制剂升级,能够拿到 FDA 批文、实现规模化出口的企业属于稀缺标的。联亚药业依托已经获批的海外品种持续贡献收入,后续在研管线如果顺利落地,能打开新的增长空间;当然也要客观看到,海外仿制药竞争持续加剧,国内集采也会持续压缩药品利润空间,业绩增长不会一帆风顺。